¿Por qué me puede sancionar Hacienda? Paso a paso
El precio original era: 16,00 €.15,20 €El precio actual es: 15,20 €. IVA incluido
Guía para conocer las infracciones tributarias, sus consecuencias y las vías de defensa.
Guía práctica sobre el régimen sancionador tributario: sujetos responsables, principales infracciones, clases y graduación de las sanciones, reducciones, prescripción, procedimiento sancionador y vías de impugnación. Examina incumplimientos relacionados con autoliquidaciones, devoluciones, declaraciones, contabilidad, facturación, sistemas informáticos y obligaciones de información, e incorpora casos prácticos sobre nulidad, culpabilidad, caducidad y responsabilidad.
0. Introducción
1. ¿Quién puede cometer una infracción tributaria? ¿Y quién se hará cargo de una sanción tributaria?
2. ¿Por qué tipos de infracciones tributarias me puede sancionar Hacienda?
- 2.1. Infracción por dejar de ingresar la deuda tributaria que debiera resultar de una autoliquidación.
- 2.2. Infracción por incumplir la obligación de presentar de forma completa y correcta declaraciones o documentos necesarios para practicar liquidaciones.
- 2.3. Infracción por obtener indebidamente devoluciones.
- 2.4. Infracción por solicitar indebidamente devoluciones, beneficios o incentivos fiscales.
- 2.5. Infracción por determinar o acreditar improcedentemente partidas positivas o negativas o créditos tributarios aparentes.
- 2.6. Infracciones por imputar incorrectamente o no imputar bases imponibles, rentas o resultados y por imputar incorrectamente deducciones, bonificaciones y pagos a cuenta en regímenes de imputación de rentas.
- 2.7. Infracción por no presentar en plazo autoliquidaciones o declaraciones sin perjuicio económico, incumplir la comunicación del domicilio fiscal o las condiciones de determinadas autorizaciones.
- 2.8. Infracciones por presentar incorrectamente autoliquidaciones o declaraciones sin perjuicio económico o contestaciones a requerimientos individualizados de información.
- 2.9. Infracción tributaria por incumplir obligaciones contables y registrales.
- 2.10. Infracción tributaria por incumplir obligaciones de facturación o documentación.
- 2.11. Infracción por fabricación, producción, comercialización y tenencia de sistemas informáticos que no cumplan las especificaciones exigidas por la normativa aplicable.
- 2.12. Infracción tributaria por incumplir las obligaciones relativas a la utilización y solicitud del número de identificación fiscal u otros números o códigos.
- 2.13. Infracción tributaria por resistencia, obstrucción, excusa o negativa a las actuaciones de la Administración tributaria.
- 2.14. Infracción tributaria por incumplir el deber de sigilo exigido a retenedores y obligados a realizar ingresos a cuenta.
- 2.15. Infracción tributaria por incumplir la obligación de comunicar correctamente datos al pagador de rentas sometidas a retención o ingreso a cuenta.
- 2.16. Infracción por incumplir la obligación de entregar el certificado de retenciones o ingresos a cuenta.
- 2.17. Infracción tributaria en supuestos de conflicto en la aplicación de la norma.
- 2.18. Infracción tributaria por no declarar bienes y derechos situados en el extranjero.
3. ¿Qué tipos de sanciones tributarias existen?
- 3.1. El pago de la sanción tributaria.
- 3.2. La extinción de las sanciones tributarias.
4. ¿Cuándo se extingue la responsabilidad derivada de infracciones tributarias?
5. Aspectos generales sobre el procedimiento sancionador tributario
6. ¿Cómo recurrir una sanción tributaria?
Anexo. Casos prácticos
- ¿Puede el juez apreciar la caducidad del procedimiento sancionador tributario de oficio?
- ¿Puede sancionarnos Hacienda sin haber terminado el procedimiento de comprobación limitada?
- Nulidad de sanción tributaria por no valorar alegaciones presentadas en plazo.
- ¿Puede la Administración rectificar una propuesta de sanción aceptada por el obligado tributario?
- ¿Existe un importe mínimo no sancionable por falta de ingreso derivado de una obligación tributaria?
- Responsabilidad del administrador en la infracción tributaria cuando la renuncia no se ha inscrito en el Registro Mercantil.
- Presentación de declaración extemporánea de la renta a devolver por un no obligado a declarar y posibilidad de sanción.
- Nulidad de sanción tributaria por falta de motivación de la culpabilidad.
- Consecuencias de presentar un alta censal fuera de plazo.
- Derivación de responsabilidad tributaria sin previa declaración de simulación contractual.
- Principios del régimen sancionador tributario.
- Tipicidad y culpabilidad en las infracciones tributarias.
- Sujetos infractores y responsables del pago de sanciones.
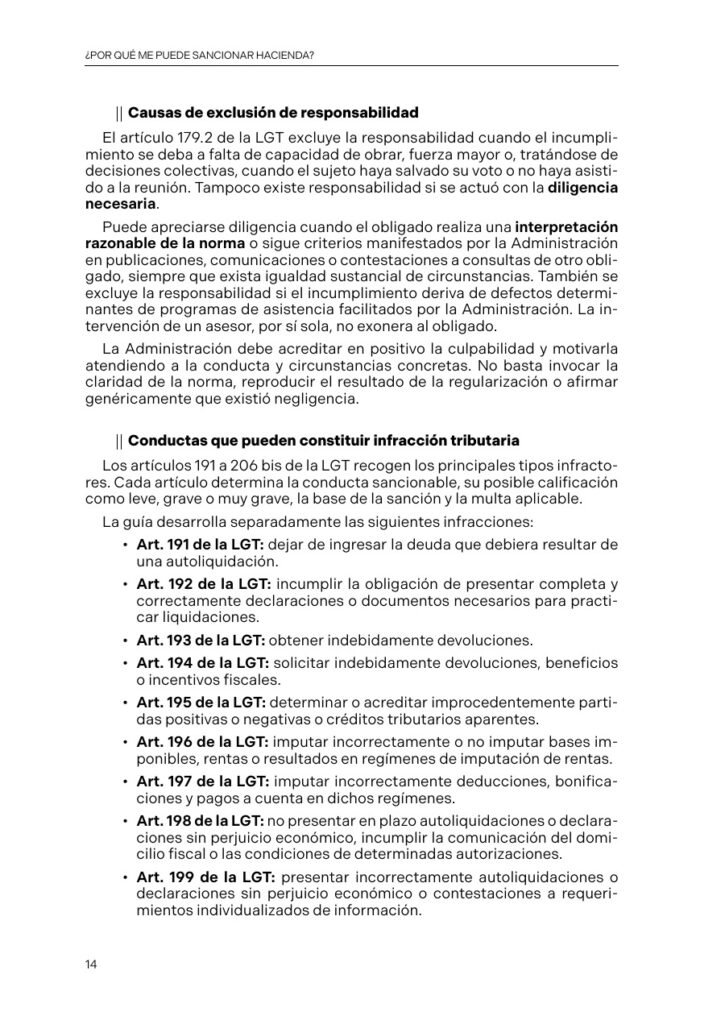
- Causas de exclusión de responsabilidad.
- Interpretación razonable de la norma tributaria.
- Falta de ingreso de deudas tributarias.
- Declaraciones y autoliquidaciones incorrectas o fuera de plazo.
- Devoluciones, beneficios e incentivos fiscales indebidos.
- Obligaciones contables y registrales.
- Obligaciones de facturación y documentación.
- Sistemas informáticos y obligaciones tributarias asociadas.
- NIF y otras obligaciones de identificación fiscal.
- Resistencia, obstrucción o negativa ante la Administración tributaria.
- Bienes y derechos situados en el extranjero.
- Infracciones leves, graves y muy graves.
- Sanciones pecuniarias y sanciones accesorias.
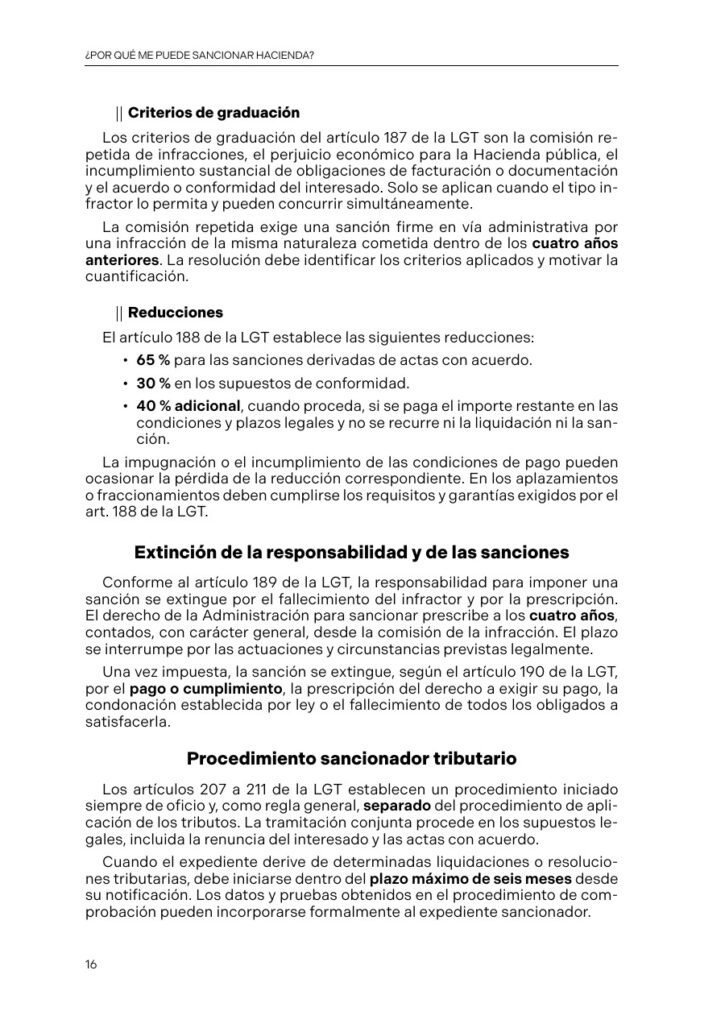
- Criterios de graduación de las sanciones.
- Reducciones por conformidad, pago y actas con acuerdo.
- Prescripción y extinción de la responsabilidad.
- Procedimiento sancionador tributario.
- Caducidad del procedimiento.
- Motivación de la culpabilidad y de la resolución sancionadora.
- Recurso de reposición.
- Reclamación económico-administrativa.
- Suspensión de la ejecución de las sanciones.
Descripción
¿Por qué me puede sancionar Hacienda? Paso a paso ofrece una exposición práctica del régimen de infracciones y sanciones tributarias, desde la identificación de las conductas sancionables hasta las posibilidades de defensa frente a una resolución de la Administración.
La obra, realizada por el Departamento de Documentación de Iberley y publicada por Colex, parte de una cuestión esencial: no todo incumplimiento tributario determina automáticamente la imposición de una sanción. La existencia de una infracción exige analizar la conducta tipificada, la responsabilidad del obligado y la concurrencia de culpabilidad, junto con los principios y garantías propios de la potestad sancionadora.
Quién puede ser sancionado
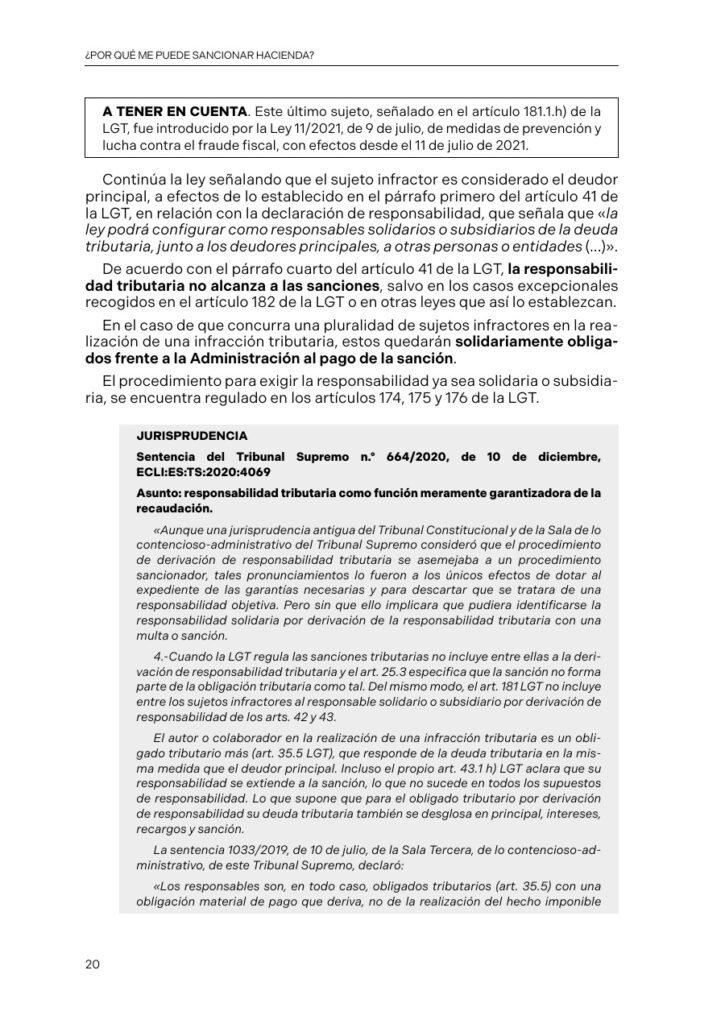
La guía analiza los sujetos que pueden cometer una infracción tributaria y los supuestos en los que otras personas o entidades pueden responder del pago de una sanción. Se estudian contribuyentes, retenedores, obligados a realizar ingresos a cuenta, sujetos sometidos a obligaciones formales y determinados supuestos de responsabilidad solidaria o subsidiaria.
Principales infracciones tributarias
La obra desarrolla sistemáticamente las conductas sancionables previstas en la Ley General Tributaria. Entre ellas se encuentran dejar de ingresar una deuda tributaria, presentar incorrectamente declaraciones, obtener o solicitar devoluciones indebidas, acreditar partidas o créditos improcedentes y cometer incumplimientos relacionados con regímenes de imputación de rentas.
También se examinan la falta de presentación en plazo, las incorrecciones en declaraciones sin perjuicio económico, los incumplimientos contables y registrales, las obligaciones de facturación y documentación, el uso de determinados sistemas informáticos, las obligaciones relativas al NIF y la resistencia u obstrucción frente a actuaciones de la Administración.
Culpabilidad y exclusión de responsabilidad
Uno de los ejes de la obra es la necesidad de valorar la culpabilidad. Se estudian las causas de exclusión de responsabilidad, la interpretación razonable de la norma, la diligencia exigible al obligado tributario y la obligación de la Administración de motivar de forma suficiente la conducta sancionada.
Clases, graduación y reducciones
La guía explica la distinción entre infracciones leves, graves y muy graves, las sanciones pecuniarias y no pecuniarias, los criterios de graduación y las reducciones que pueden resultar aplicables por conformidad, actas con acuerdo o pago en las condiciones legalmente previstas.
Prescripción y extinción
Se analizan por separado la extinción de la responsabilidad derivada de la infracción y la extinción de las sanciones ya impuestas, prestando atención a la prescripción, sus plazos y las circunstancias que pueden interrumpirla.
Procedimiento sancionador tributario
La obra aborda la iniciación y tramitación del expediente sancionador, la separación respecto del procedimiento de aplicación de los tributos, los derechos del interesado, las alegaciones y pruebas, la motivación de la resolución y la caducidad del procedimiento.
Cómo recurrir una sanción tributaria
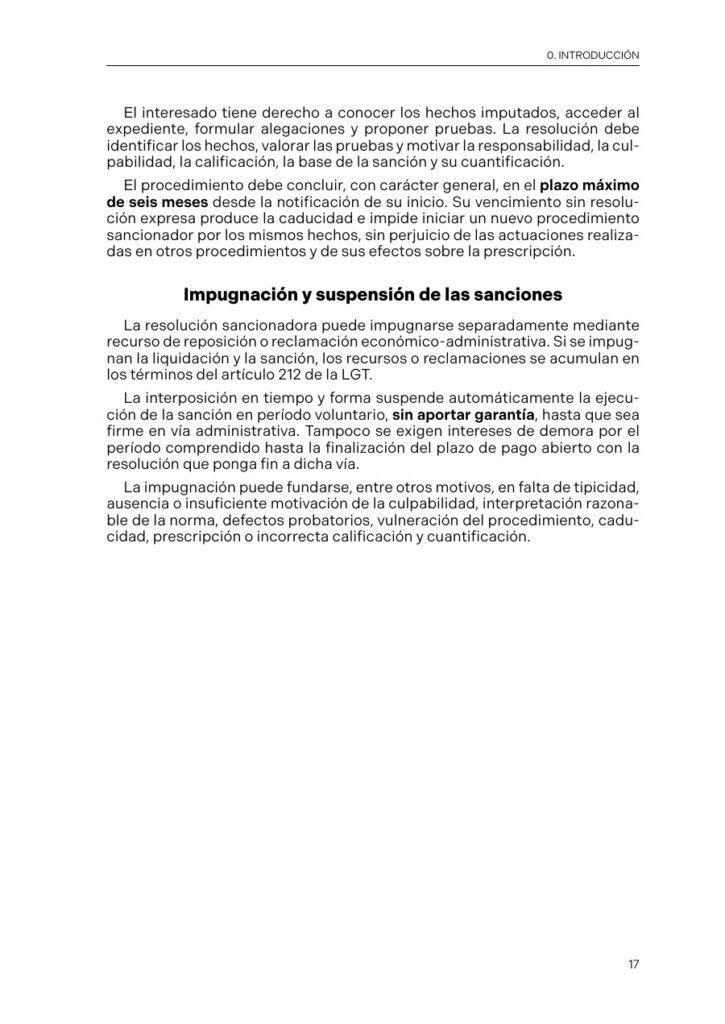
El bloque final estudia las vías para impugnar la sanción, incluido el recurso de reposición y la reclamación económico-administrativa, así como la suspensión de su ejecución y los motivos que pueden sustentar la defensa: falta de tipicidad, ausencia de culpabilidad, motivación insuficiente, defectos probatorios, caducidad, prescripción o incorrecta calificación y cuantificación.
Casos prácticos
La obra se completa con supuestos sobre caducidad del procedimiento sancionador, inicio de la sanción antes de terminar una comprobación limitada, nulidad por falta de valoración de alegaciones, rectificación de propuestas de sanción, responsabilidad de administradores, declaraciones extemporáneas, motivación de la culpabilidad y derivación de responsabilidad tributaria.
Aplicación práctica
Resulta especialmente útil para asesores fiscales, abogados, gestores administrativos, responsables tributarios de empresas y profesionales que deban prevenir, revisar o recurrir sanciones de Hacienda. Su estructura permite localizar tanto el tipo infractor como las reglas de cuantificación, procedimiento y defensa aplicables.
Edición
La 1.ª edición 2026 consta de 164 páginas. La versión comercial en papel incorpora los servicios digitales asociados por Colex conforme a las condiciones establecidas por la editorial.
Información adicional
| Subtítulo | Guía para conocer las infracciones tributarias, sus consecuencias y las vías de defensa |
|---|---|
| Editorial | |
| Edición | 2026 |
| Edición bibliográfica | 1.ª edición 2026 |
| Páginas | 164 |
| Fecha de publicación | 29/09/2026 |
| Idioma | Castellano |
| Formato | Papel 17 x 24 cm + electrónico + audio conforme a las condiciones de Colex. |