Casos prácticos sobre la fiscalidad de las «holding» y sus grupos
El precio original era: 40,00 €.38,00 €El precio actual es: 38,00 €. IVA incluido
Más de 70 casos prácticos sobre la fiscalidad de las sociedades holding y sus grupos. Una monografía que combina estudio sistemático y aplicación práctica para examinar el régimen FEAC, la patrimonialidad, los dividendos, la transmisión de participaciones, las operaciones vinculadas y la tributación de los grupos.
Incluye el análisis de la exención en el Impuesto sobre el Patrimonio y de las reducciones en Sucesiones y Donaciones, con especial interés para el asesoramiento a la empresa familiar. Colex · 1.ª edición 2026 · 420 páginas. Papel con acceso a eBook y audio durante un año desde la activación, conforme a las condiciones de la editorial.
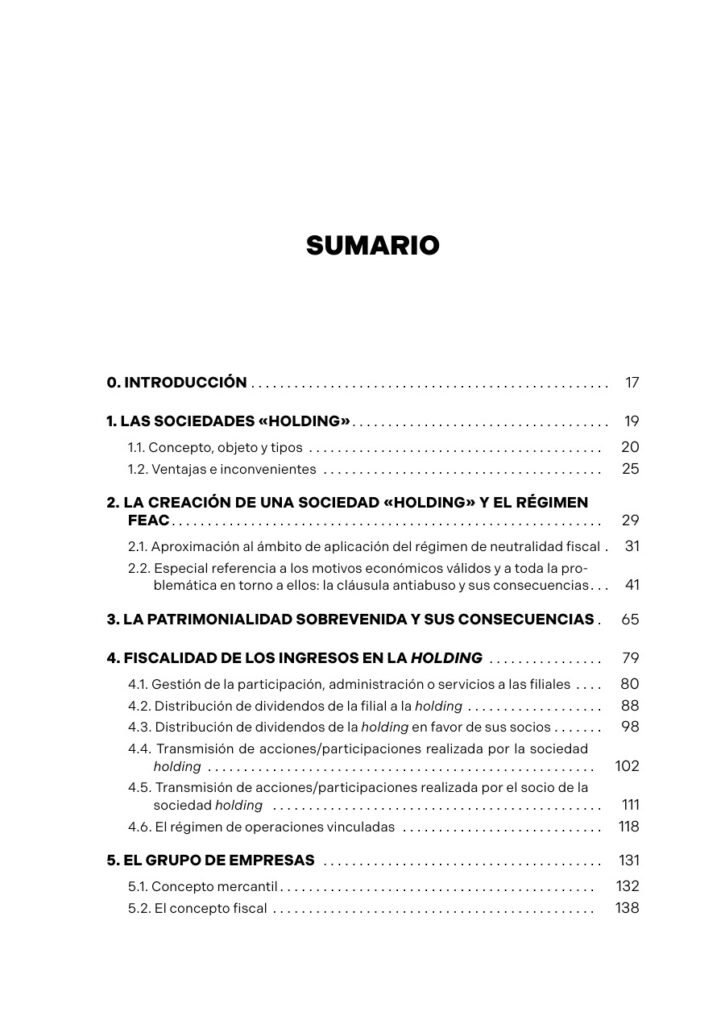
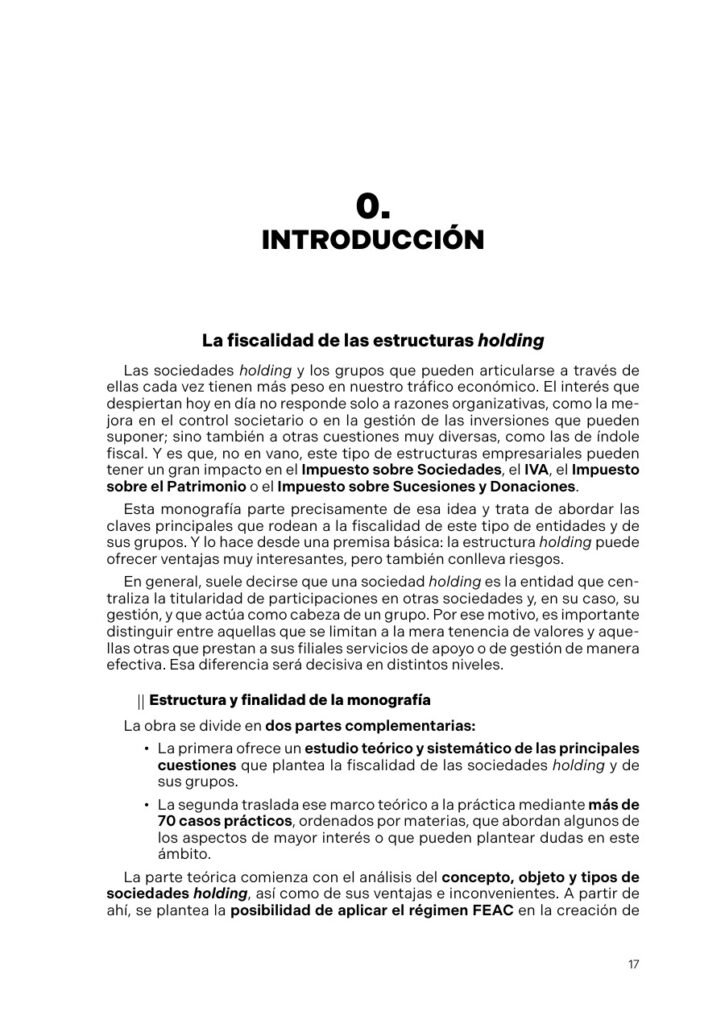
0. Introducción
1. Las sociedades «holding»
- 1.1. Concepto, objeto y tipos
- 1.2. Ventajas e inconvenientes
2. La creación de una sociedad «holding» y el régimen FEAC
- 2.1. Aproximación al ámbito de aplicación del régimen de neutralidad fiscal
- 2.2. Especial referencia a los motivos económicos válidos y a toda la problemática en torno a ellos: la cláusula antiabuso y sus consecuencias
3. La patrimonialidad sobrevenida y sus consecuencias
4. Fiscalidad de los ingresos en la holding
- 4.1. Gestión de la participación, administración o servicios a las filiales
- 4.2. Distribución de dividendos de la filial a la holding
- 4.3. Distribución de dividendos de la holding en favor de sus socios
- 4.4. Transmisión de acciones/participaciones realizada por la sociedad holding
- 4.5. Transmisión de acciones/participaciones realizada por el socio de la sociedad holding
- 4.6. El régimen de operaciones vinculadas
5. El grupo de empresas
- 5.1. Concepto mercantil
- 5.2. El concepto fiscal
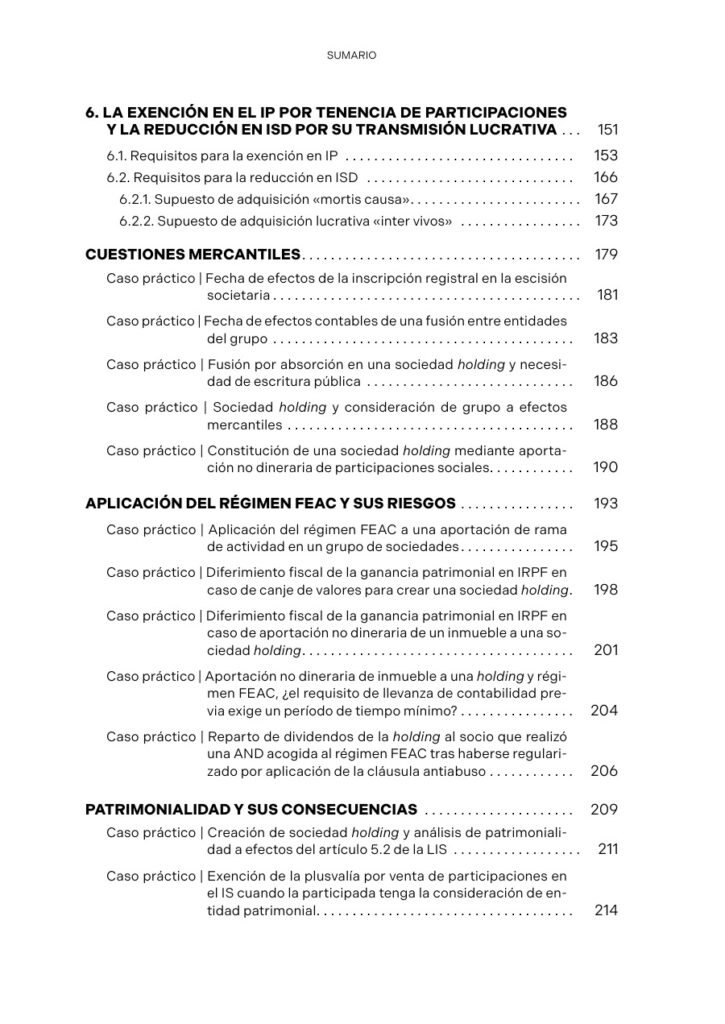
6. La exención en el IP por tenencia de participaciones y la reducción en ISD por su transmisión lucrativa
- 6.1. Requisitos para la exención en IP
- 6.2. Requisitos para la reducción en ISD
- 6.2.1. Supuesto de adquisición «mortis causa»
- 6.2.2. Supuesto de adquisición lucrativa «inter vivos»
Cuestiones mercantiles
- Caso práctico | Fecha de efectos de la inscripción registral en la escisión societaria
- Caso práctico | Fecha de efectos contables de una fusión entre entidades del grupo
- Caso práctico | Fusión por absorción en una sociedad holding y necesidad de escritura pública
- Caso práctico | Sociedad holding y consideración de grupo a efectos mercantiles
- Caso práctico | Constitución de una sociedad holding mediante aportación no dineraria de participaciones sociales
Aplicación del régimen FEAC y sus riesgos
- Caso práctico | Aplicación del régimen FEAC a una aportación de rama de actividad en un grupo de sociedades
- Caso práctico | Diferimiento fiscal de la ganancia patrimonial en IRPF en caso de canje de valores para crear una sociedad holding
- Caso práctico | Diferimiento fiscal de la ganancia patrimonial en IRPF en caso de aportación no dineraria de un inmueble a una sociedad holding
- Caso práctico | Aportación no dineraria de inmueble a una holding y régimen FEAC, ¿el requisito de llevanza de contabilidad previa exige un período de tiempo mínimo?
- Caso práctico | Reparto de dividendos de la holding al socio que realizó una AND acogida al régimen FEAC tras haberse regularizado por aplicación de la cláusula antiabuso
Patrimonialidad y sus consecuencias
- Caso práctico | Creación de sociedad holding y análisis de patrimonialidad a efectos del artículo 5.2 de la LIS
- Caso práctico | Exención de la plusvalía por venta de participaciones en el IS cuando la participada tenga la consideración de entidad patrimonial
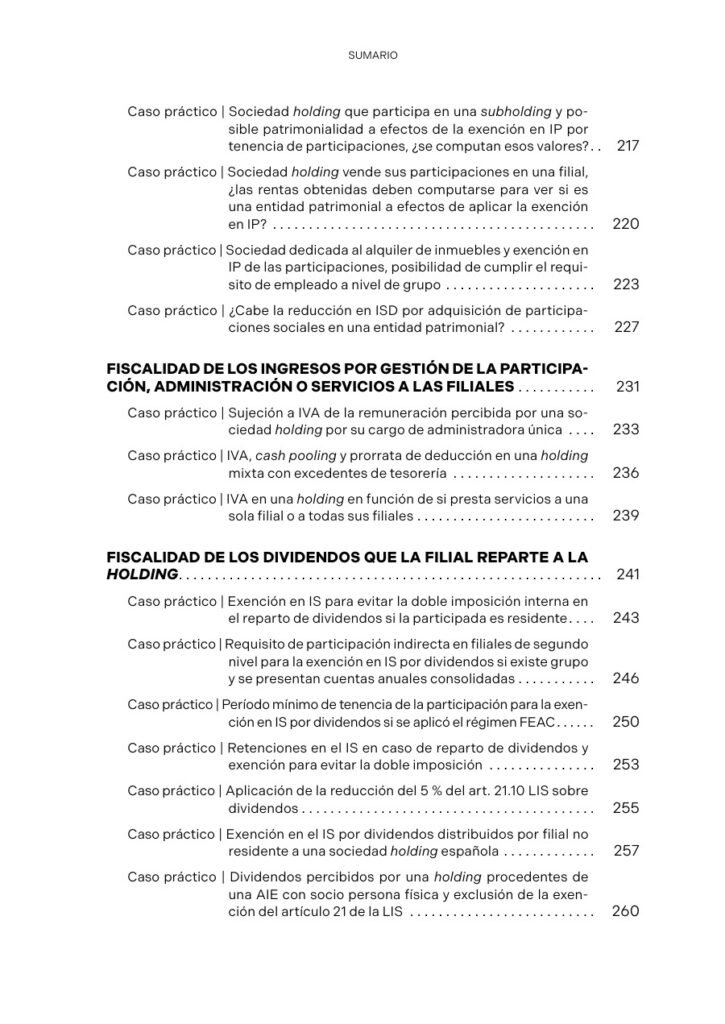
- Caso práctico | Sociedad holding que participa en una subholding y posible patrimonialidad a efectos de la exención en IP por tenencia de participaciones, ¿se computan esos valores?
- Caso práctico | Sociedad holding vende sus participaciones en una filial, ¿las rentas obtenidas deben computarse para ver si es una entidad patrimonial a efectos de aplicar la exención en IP?
- Caso práctico | Sociedad dedicada al alquiler de inmuebles y exención en IP de las participaciones, posibilidad de cumplir el requisito de empleado a nivel de grupo
- Caso práctico | ¿Cabe la reducción en ISD por adquisición de participaciones sociales en una entidad patrimonial?
Fiscalidad de los ingresos por gestión de la participación, administración o servicios a las filiales
- Caso práctico | Sujeción a IVA de la remuneración percibida por una sociedad holding por su cargo de administradora única
- Caso práctico | IVA, cash pooling y prorrata de deducción en una holding mixta con excedentes de tesorería
- Caso práctico | IVA en una holding en función de si presta servicios a una sola filial o a todas sus filiales
Fiscalidad de los dividendos que la filial reparte a la holding
- Caso práctico | Exención en IS para evitar la doble imposición interna en el reparto de dividendos si la participada es residente
- Caso práctico | Requisito de participación indirecta en filiales de segundo nivel para la exención en IS por dividendos si existe grupo y se presentan cuentas anuales consolidadas
- Caso práctico | Período mínimo de tenencia de la participación para la exención en IS por dividendos si se aplicó el régimen FEAC
- Caso práctico | Retenciones en el IS en caso de reparto de dividendos y exención para evitar la doble imposición
- Caso práctico | Aplicación de la reducción del 5 % del art. 21.10 LIS sobre dividendos
- Caso práctico | Exención en el IS por dividendos distribuidos por filial no residente a una sociedad holding española
- Caso práctico | Dividendos percibidos por una holding procedentes de una AIE con socio persona física y exclusión de la exención del artículo 21 de la LIS
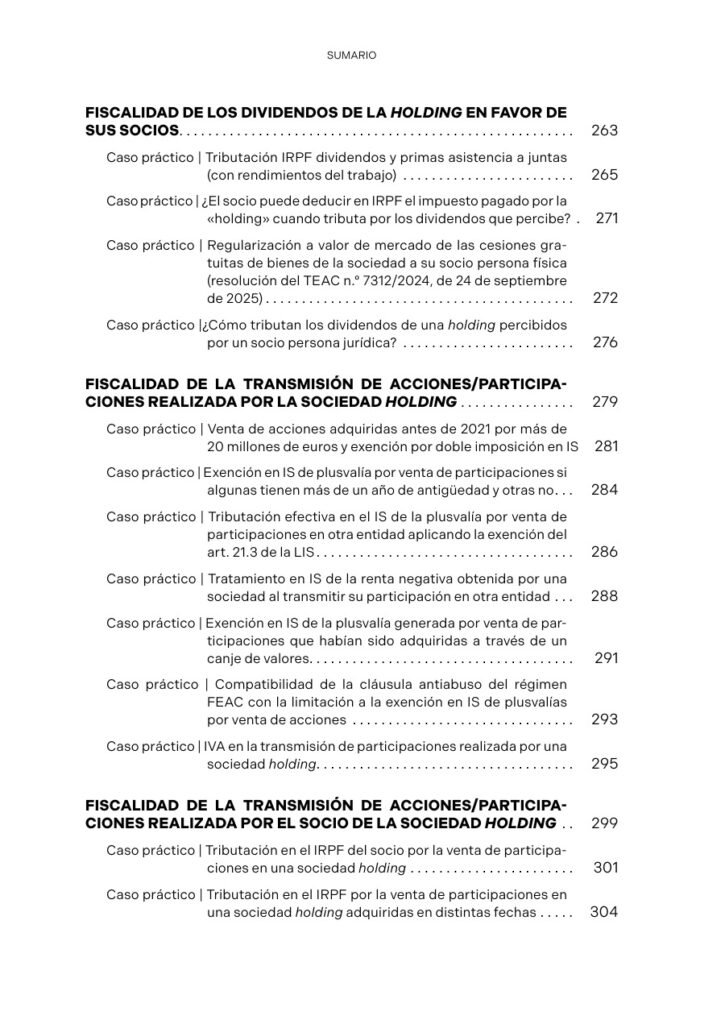
Fiscalidad de los dividendos de la holding en favor de sus socios
- Caso práctico | Tributación IRPF dividendos y primas asistencia a juntas (con rendimientos del trabajo)
- Caso práctico | ¿El socio puede deducir en IRPF el impuesto pagado por la «holding» cuando tributa por los dividendos que percibe?
- Caso práctico | Regularización a valor de mercado de las cesiones gratuitas de bienes de la sociedad a su socio persona física (resolución del TEAC n.º 7312/2024, de 24 de septiembre de 2025)
- Caso práctico | ¿Cómo tributan los dividendos de una holding percibidos por un socio persona jurídica?
Fiscalidad de la transmisión de acciones/participaciones realizada por la sociedad holding
- Caso práctico | Venta de acciones adquiridas antes de 2021 por más de 20 millones de euros y exención por doble imposición en IS
- Caso práctico | Exención en IS de plusvalía por venta de participaciones si algunas tienen más de un año de antigüedad y otras no
- Caso práctico | Tributación efectiva en el IS de la plusvalía por venta de participaciones en otra entidad aplicando la exención del art. 21.3 de la LIS
- Caso práctico | Tratamiento en IS de la renta negativa obtenida por una sociedad al transmitir su participación en otra entidad
- Caso práctico | Exención en IS de la plusvalía generada por venta de participaciones que habían sido adquiridas a través de un canje de valores
- Caso práctico | Compatibilidad de la cláusula antiabuso del régimen FEAC con la limitación a la exención en IS de plusvalías por venta de acciones
- Caso práctico | IVA en la transmisión de participaciones realizada por una sociedad holding
Fiscalidad de la transmisión de acciones/participaciones realizada por el socio de la sociedad holding
- Caso práctico | Tributación en el IRPF del socio por la venta de participaciones en una sociedad holding
- Caso práctico | Tributación en el IRPF por la venta de participaciones en una sociedad holding adquiridas en distintas fechas
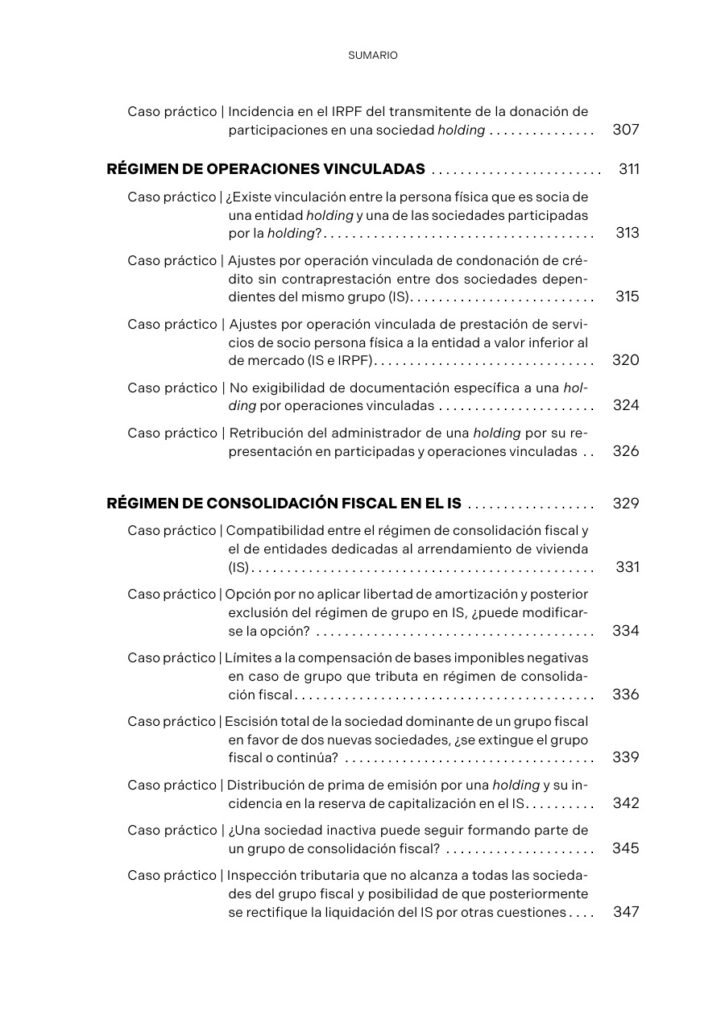
- Caso práctico | Incidencia en el IRPF del transmitente de la donación de participaciones en una sociedad holding
Régimen de operaciones vinculadas
- Caso práctico | ¿Existe vinculación entre la persona física que es socia de una entidad holding y una de las sociedades participadas por la holding?
- Caso práctico | Ajustes por operación vinculada de condonación de crédito sin contraprestación entre dos sociedades dependientes del mismo grupo (IS)
- Caso práctico | Ajustes por operación vinculada de prestación de servicios de socio persona física a la entidad a valor inferior al de mercado (IS e IRPF)
- Caso práctico | No exigibilidad de documentación específica a una holding por operaciones vinculadas
- Caso práctico | Retribución del administrador de una holding por su representación en participadas y operaciones vinculadas
Régimen de consolidación fiscal en el IS
- Caso práctico | Compatibilidad entre el régimen de consolidación fiscal y el de entidades dedicadas al arrendamiento de vivienda (IS)
- Caso práctico | Opción por no aplicar libertad de amortización y posterior exclusión del régimen de grupo en IS, ¿puede modificarse la opción?
- Caso práctico | Límites a la compensación de bases imponibles negativas en caso de grupo que tributa en régimen de consolidación fiscal
- Caso práctico | Escisión total de la sociedad dominante de un grupo fiscal en favor de dos nuevas sociedades, ¿se extingue el grupo fiscal o continúa?
- Caso práctico | Distribución de prima de emisión por una holding y su incidencia en la reserva de capitalización en el IS
- Caso práctico | ¿Una sociedad inactiva puede seguir formando parte de un grupo de consolidación fiscal?
- Caso práctico | Inspección tributaria que no alcanza a todas las sociedades del grupo fiscal y posibilidad de que posteriormente se rectifique la liquidación del IS por otras cuestiones
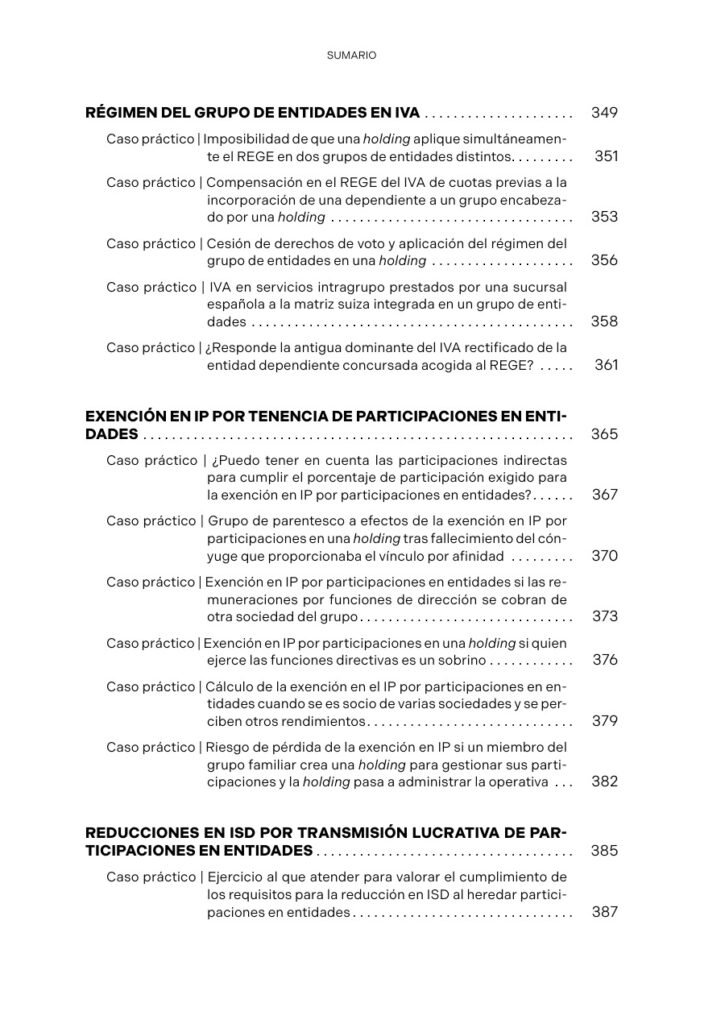
Régimen del grupo de entidades en IVA
- Caso práctico | Imposibilidad de que una holding aplique simultáneamente el REGE en dos grupos de entidades distintos
- Caso práctico | Compensación en el REGE del IVA de cuotas previas a la incorporación de una dependiente a un grupo encabezado por una holding
- Caso práctico | Cesión de derechos de voto y aplicación del régimen del grupo de entidades en una holding
- Caso práctico | IVA en servicios intragrupo prestados por una sucursal española a la matriz suiza integrada en un grupo de entidades
- Caso práctico | ¿Responde la antigua dominante del IVA rectificado de la entidad dependiente concursada acogida al REGE?
Exención en IP por tenencia de participaciones en entidades
- Caso práctico | ¿Puedo tener en cuenta las participaciones indirectas para cumplir el porcentaje de participación exigido para la exención en IP por participaciones en entidades?
- Caso práctico | Grupo de parentesco a efectos de la exención en IP por participaciones en una holding tras fallecimiento del cónyuge que proporcionaba el vínculo por afinidad
- Caso práctico | Exención en IP por participaciones en entidades si las remuneraciones por funciones de dirección se cobran de otra sociedad del grupo
- Caso práctico | Exención en IP por participaciones en una holding si quien ejerce las funciones directivas es un sobrino
- Caso práctico | Cálculo de la exención en el IP por participaciones en entidades cuando se es socio de varias sociedades y se perciben otros rendimientos
- Caso práctico | Riesgo de pérdida de la exención en IP si un miembro del grupo familiar crea una holding para gestionar sus participaciones y la holding pasa a administrar la operativa
Reducciones en ISD por transmisión lucrativa de participaciones en entidades
- Caso práctico | Ejercicio al que atender para valorar el cumplimiento de los requisitos para la reducción en ISD al heredar participaciones en entidades
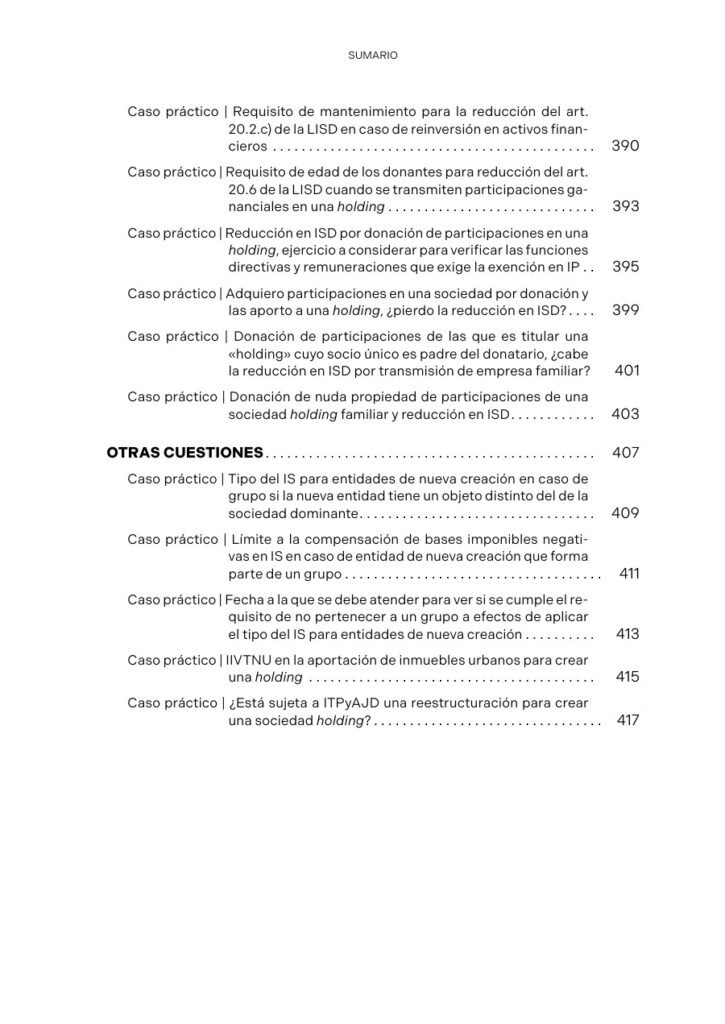
- Caso práctico | Requisito de mantenimiento para la reducción del art. 20.2.c) de la LISD en caso de reinversión en activos financieros
- Caso práctico | Requisito de edad de los donantes para reducción del art. 20.6 de la LISD cuando se transmiten participaciones gananciales en una holding
- Caso práctico | Reducción en ISD por donación de participaciones en una holding, ejercicio a considerar para verificar las funciones directivas y remuneraciones que exige la exención en IP
- Caso práctico | Adquiero participaciones en una sociedad por donación y las aporto a una holding, ¿pierdo la reducción en ISD?
- Caso práctico | Donación de participaciones de las que es titular una «holding» cuyo socio único es padre del donatario, ¿cabe la reducción en ISD por transmisión de empresa familiar?
- Caso práctico | Donación de nuda propiedad de participaciones de una sociedad holding familiar y reducción en ISD
Otras cuestiones
- Caso práctico | Tipo del IS para entidades de nueva creación en caso de grupo si la nueva entidad tiene un objeto distinto del de la sociedad dominante
- Caso práctico | Límite a la compensación de bases imponibles negativas en IS en caso de entidad de nueva creación que forma parte de un grupo
- Caso práctico | Fecha a la que se debe atender para ver si se cumple el requisito de no pertenecer a un grupo a efectos de aplicar el tipo del IS para entidades de nueva creación
- Caso práctico | IIVTNU en la aportación de inmuebles urbanos para crear una holding
- Caso práctico | ¿Está sujeta a ITPyAJD una reestructuración para crear una sociedad holding?
- Sociedades holding: concepto, objeto, tipos, ventajas e inconvenientes.
- Constitución y reestructuración: régimen FEAC, aportaciones no dinerarias, canje de valores y aportaciones de ramas de actividad.
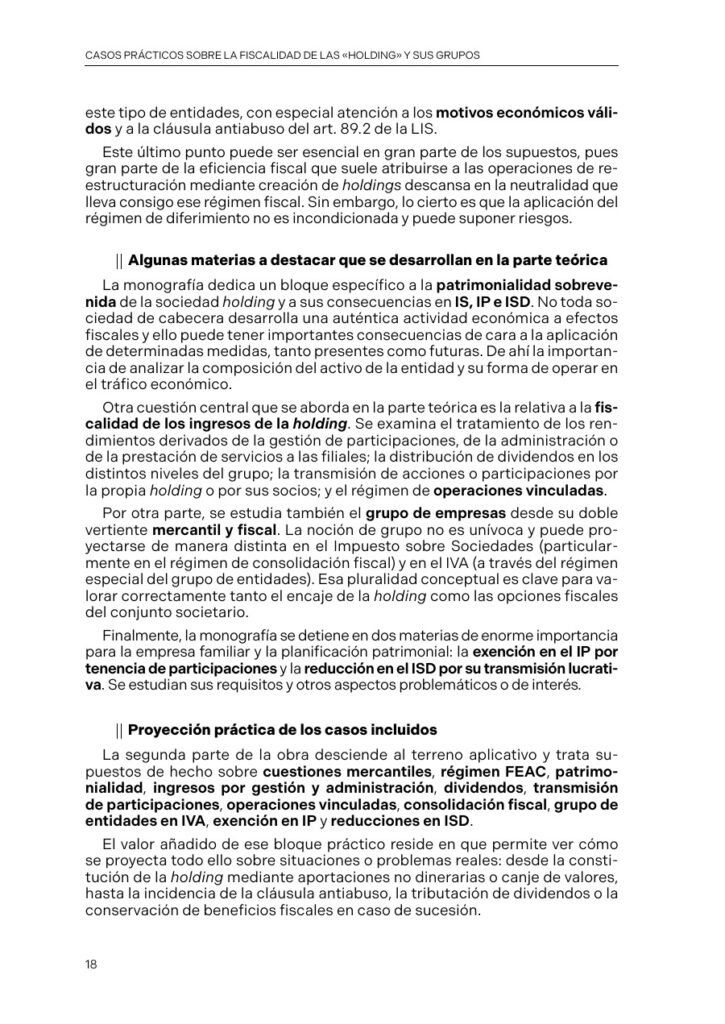
- Riesgos del régimen de neutralidad fiscal: motivos económicos válidos, cláusula antiabuso y consecuencias de la regularización.
- Patrimonialidad sobrevenida: incidencia en el Impuesto sobre Sociedades, el Impuesto sobre el Patrimonio y Sucesiones y Donaciones.
- Servicios a filiales e IVA: gestión de participaciones, administración, cash pooling y prorrata de deducción.
- Dividendos: distribuciones de las filiales a la holding y de esta a sus socios, doble imposición y retenciones.
- Transmisión de acciones y participaciones: tributación de la sociedad holding y de sus socios, plusvalías, rentas negativas y donaciones.
- Operaciones vinculadas: vinculación, valoración de mercado, ajustes, documentación y retribuciones.
- Grupos de empresas: concepto mercantil y fiscal y régimen de consolidación fiscal en el Impuesto sobre Sociedades.
- Grupo de entidades en IVA: aplicación del régimen, compensación de cuotas y operaciones intragrupo.
- Impuesto sobre el Patrimonio: exención por participaciones, funciones directivas, remuneraciones y grupo familiar.
- Sucesiones y Donaciones: reducciones por transmisión de participaciones, mantenimiento de requisitos y nuda propiedad.
- Entidades de nueva creación: tipos del Impuesto sobre Sociedades y compensación de bases imponibles negativas en grupos.
- Otros impuestos en la creación de una holding: IIVTNU en aportaciones de inmuebles e ITPyAJD en reestructuraciones.
Descripción
Fiscalidad de las holding: de la constitución de la sociedad a la transmisión de sus participaciones
Una estructura holding no plantea únicamente cómo organizar la titularidad de varias sociedades. También exige examinar cómo tributan sus ingresos, qué efectos tienen las operaciones con las filiales y cómo pueden incidir las decisiones societarias en la posición fiscal de sus socios. Casos prácticos sobre la fiscalidad de las «holding» y sus grupos aborda estas cuestiones combinando un estudio sistemático con más de 70 casos prácticos organizados por materias.
La obra presta atención tanto a las ventajas de estas estructuras como a sus riesgos. Su recorrido conecta la creación de la holding, su funcionamiento y la transmisión de participaciones, relacionando las cuestiones mercantiles con su tratamiento en los principales impuestos afectados.
Creación de la holding y régimen FEAC: condiciones, motivos económicos y riesgos
El análisis parte del concepto, objeto y tipos de sociedades holding y se detiene en su posible constitución al amparo del régimen de neutralidad fiscal. Dedica especial atención a los motivos económicos válidos y a la cláusula antiabuso, con supuestos sobre aportaciones no dinerarias, canjes de valores, aportaciones de ramas de actividad y consecuencias de la regularización. También examina la patrimonialidad sobrevenida y su incidencia en el Impuesto sobre Sociedades, el Impuesto sobre el Patrimonio y Sucesiones y Donaciones.
Ingresos, dividendos, transmisión de participaciones y operaciones vinculadas
La monografía estudia los ingresos por gestión de participaciones, administración y servicios a las filiales; los dividendos que estas distribuyen a la holding; y los que la propia holding reparte a sus socios. Aborda asimismo la transmisión de acciones o participaciones por la sociedad y por sus socios, las exenciones por doble imposición y el régimen de operaciones vinculadas.
Los casos incluyen cuestiones como el IVA de los servicios prestados a las filiales, el cash pooling y la prorrata de deducción, los requisitos de participación y tenencia, las rentas negativas en la transmisión de participaciones o los ajustes de valoración en operaciones entre personas y entidades vinculadas.
Tributación del grupo y continuidad de la empresa familiar
La obra distingue el concepto mercantil de grupo de sus manifestaciones fiscales y trata tanto la consolidación fiscal en el Impuesto sobre Sociedades como el régimen del grupo de entidades en IVA. Este enfoque se completa con el estudio de la exención en el Impuesto sobre el Patrimonio por tenencia de participaciones y de las reducciones en Sucesiones y Donaciones por su transmisión lucrativa.
En este último ámbito se examinan cuestiones de interés para la empresa familiar: funciones directivas y remuneraciones, grupos de parentesco, mantenimiento de requisitos, donación de participaciones, aportaciones posteriores a una holding y transmisión de la nuda propiedad.
Una consulta organizada en torno a problemas concretos
La segunda parte traslada el marco teórico a supuestos ordenados por materias. Permite localizar cuestiones sobre constitución y reorganización del grupo, patrimonialidad, dividendos, transmisión de participaciones, operaciones vinculadas y beneficios fiscales en la sucesión empresarial. También incorpora casos sobre entidades de nueva creación, aportaciones de inmuebles y tributación en IIVTNU e ITPyAJD.
A quién resulta especialmente útil
Por las materias y los supuestos que reúne, es una obra de especial interés para asesores fiscales, abogados mercantilistas y tributaristas, departamentos fiscales de grupos empresariales y profesionales que asesoran a empresas familiares. Su combinación de exposición sistemática y casos facilita abordar las distintas fases de una estructura holding sin limitar el análisis a su constitución.
Edición y acceso digital
Obra realizada por el Departamento de Documentación de Iberley y publicada por Colex, en su primera edición de 2026. El volumen cuenta con 420 páginas y formato de 17 × 24 cm.
La modalidad en papel se comercializa con acceso a eBook y audio durante un año desde la activación del código, conforme a las condiciones de Colex. La consulta del eBook requiere conexión a internet y no permite su descarga.
Información adicional
| Autor | Iberley, Departamento de Documentación |
|---|---|
| Editorial | |
| Edición | 1.ª edición 2026 |
| Páginas | 420 |