Modelos, políticas y programas de Compliance
El precio original era: 74,88 €.71,14 €El precio actual es: 71,14 €. IVA incluido
Documentos para su confección.
Obra colectiva coordinada por Eloy Velasco Núñez que aborda de forma transversal el diseño, implantación, supervisión y revisión de modelos y programas de compliance. Analiza los elementos estructurales del sistema —compromiso de la dirección, mapa de riesgos, controles, canal interno de información, investigaciones internas, formación, auditoría y órgano de supervisión— y desarrolla políticas específicas sobre anticorrupción, fraude, ciberseguridad, propiedad intelectual, fiscalidad, igualdad, protección de datos, conflictos de interés y otros ámbitos de cumplimiento.
Descripción
Modelos, políticas y programas de Compliance. Documentos para su confección es una obra colectiva coordinada por Eloy Velasco Núñez que estudia el cumplimiento normativo desde una perspectiva organizativa y aplicada. Su objeto no se limita al compliance penal: ofrece una arquitectura amplia para diseñar, documentar, implantar, supervisar y revisar sistemas de cumplimiento adaptados a organizaciones privadas, entidades públicas e instituciones.
La obra combina los elementos generales que sostienen un modelo de compliance con políticas especializadas dirigidas a riesgos concretos. De este modo permite trabajar tanto sobre la estructura global del sistema como sobre documentos, procedimientos y controles asociados a áreas específicas de la actividad corporativa.
Construcción del sistema de compliance
El primer bloque examina los componentes estructurales del modelo: compromiso de la alta dirección, cultura de cumplimiento, organigrama, análisis de riesgos, implantación de controles, sistema interno de información, canal de denuncias, investigaciones internas, formación, concienciación, auditoría y órgano de supervisión.
La obra presta especial atención a que el compliance sea materialmente eficaz y no una estructura meramente formal. Analiza el tone from the top, la implicación de los mandos intermedios, la cultura corporativa, la trazabilidad de las decisiones y la necesidad de revisar periódicamente los mecanismos de control.
Investigaciones internas y canal de información
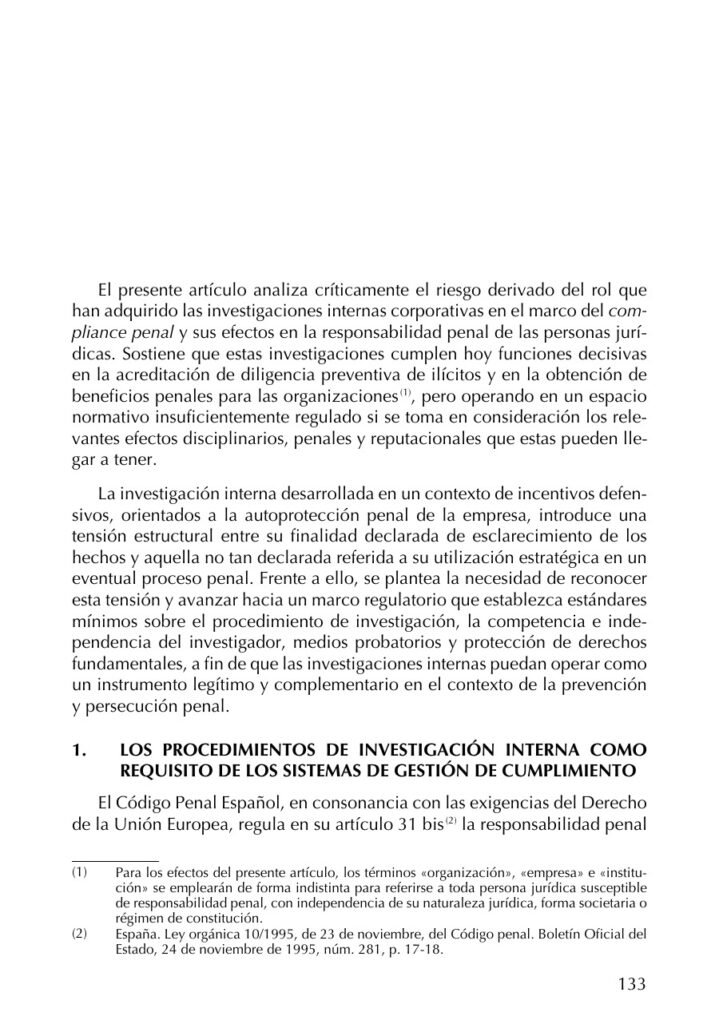
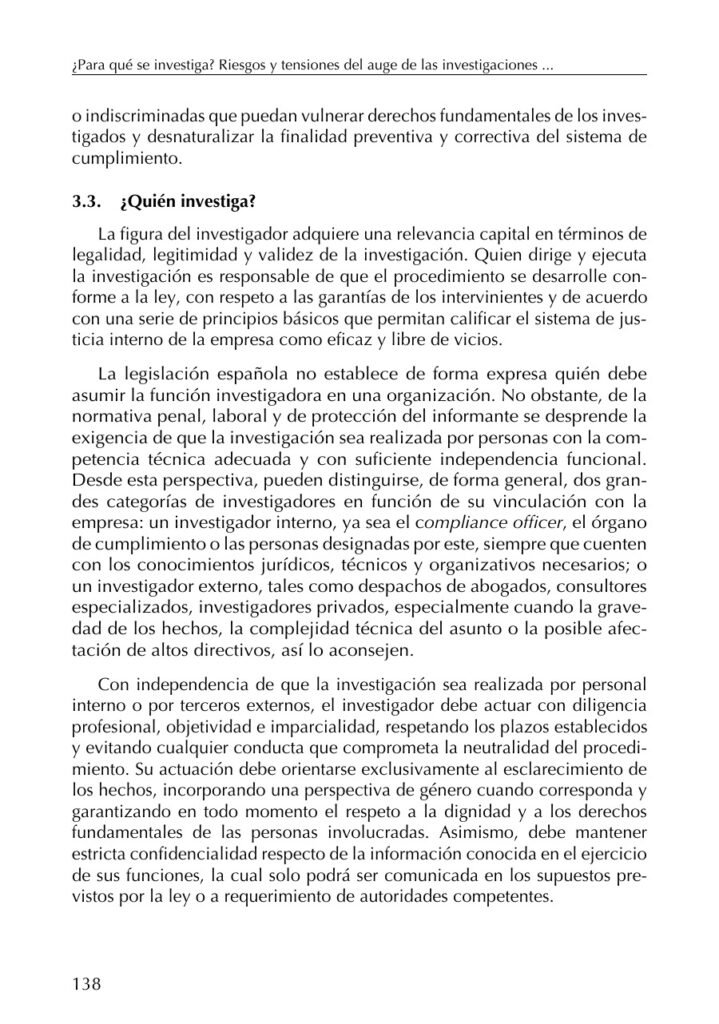
Se estudia de forma específica el funcionamiento del sistema interno de información y el tratamiento de las comunicaciones recibidas: recepción, evaluación preliminar, investigación, resolución y cierre. Las investigaciones internas se examinan tanto como instrumento del sistema de cumplimiento como desde la perspectiva de las garantías de las personas afectadas, la independencia del investigador, la obtención y valoración de prueba y su posible conexión con un procedimiento penal.
Análisis y control de riesgos
La obra desarrolla la metodología de identificación y valoración de riesgos y su traducción en controles concretos. Incluye controles relativos a pagos y cobros, prevención del fraude, riesgos tecnológicos, ciberseguridad, activos intangibles y otros ámbitos en los que la organización debe pasar de una declaración genérica de cumplimiento a mecanismos verificables de prevención, detección y reacción.
Auditoría y eficacia del modelo
La auditoría se aborda como un mecanismo estructural de supervisión. Se estudian su metodología basada en riesgos, técnicas de auditoría, modalidades de revisión, valor probatorio, auditoría tecnológica y ciberseguridad, así como las consecuencias derivadas de controles ineficaces o meramente formales.
Compliance penal y responsabilidad de la persona jurídica
Una parte relevante de la obra se dedica a la responsabilidad penal corporativa y a los requisitos de eficacia de los modelos de organización y gestión. Se analizan la función del órgano de supervisión, la prevención de delitos, la gestión de crisis, las investigaciones internas, la cooperación con las autoridades y la necesidad de acreditar que los controles funcionan realmente.
Políticas temáticas de cumplimiento
El volumen incorpora estudios específicos sobre compliance anticorrupción y antisoborno, fraude corporativo, delitos económicos, ciberseguridad, delitos medioambientales, propiedad intelectual, secretos empresariales, utilización de software, inteligencia artificial y cumplimiento tributario.
También incorpora materias sociolaborales y administrativas: prevención del acoso, igualdad y diversidad, contratación y despidos, responsabilidad disciplinaria, protección de datos, transparencia en el sector público, fondos europeos, regalos y hospitalidad y prevención y gestión de conflictos de interés.
Compliance digital e inteligencia artificial
La transformación digital aparece integrada como un riesgo transversal. La obra analiza el uso corporativo de software y contenidos protegidos, licencias y componentes de terceros, know-how, secretos empresariales y riesgos derivados de la inteligencia artificial generativa. Se plantea la necesidad de políticas internas sobre utilización de IA, trazabilidad, validación, supervisión y gobernanza tecnológica.
Sector público e integridad
El compliance se extiende asimismo a la integridad institucional, transparencia, contratación pública, planes antifraude, fondos europeos y protección de datos en el sector público. Se estudia la traslación de técnicas de prevención, control y rendición de cuentas a organizaciones públicas.
Perspectiva comparada
Diversos capítulos incorporan referencias a estándares internacionales y experiencias de otros ordenamientos, especialmente de Europa y Latinoamérica, permitiendo contextualizar los sistemas españoles de cumplimiento dentro de modelos más amplios de prevención y gobierno corporativo.
Utilidad profesional
Por su amplitud resulta especialmente indicada para compliance officers, abogados penalistas y de empresa, asesores jurídicos internos, responsables de auditoría y riesgos, directivos, consultores, responsables de recursos humanos y profesionales del sector público que deban implantar, revisar o documentar políticas de cumplimiento.
La obra está concebida como instrumento de consulta para construir o evaluar un programa de compliance de forma sistemática, relacionando gobierno, riesgo, políticas internas, controles, investigación, reacción y mejora continua.
Edición
Primera edición de 2026, publicada por LA LEY y coordinada por Eloy Velasco Núñez.
Información adicional
| Subtítulo | Documentos para su confección |
|---|---|
| Autor | Eloy Velasco Núñez (Coordinador) |
| Editorial | |
| Edición | 2026 |
| Páginas | 470 |
| Edición bibliográfica | 1.ª edición 2026 |
| Fecha de edición | 01/09/2026 |
| Idioma | Castellano |
| Encuadernación | Rústica / tapa blanda con solapas |
A. POLÍTICAS GENERALES/TRANSVERSALES PARA GARANTIZAR EL CUMPLIMIENTO NORMATIVO
COMPROMISO DE LA ALTA DIRECCIÓN Y TONE FROM THE TOP: GENEALOGÍA, EFICACIA Y PRUEBA EN EL COMPLIANCE PENAL. Dino Carlos Caro Coria
- 1. INTRODUCCIÓN: UNA FÓRMULA OMNIPRESENTE Y POCO INTERROGADA
- 2. GENEALOGÍA: DEL CONTROL INTERNO CONTABLE AL COMPLIANCE PENAL
- 3. ANATOMÍA DEL COMPROMISO: COMUNICACIÓN, ESTRUCTURA Y CONDUCTA
- 4. EL ESTÁNDAR COMPARADO
- 4.1. Estados Unidos
- 4.2. Reino Unido
- 4.3. OCDE
- 4.4. España
- 4.5. América hispana
- 5. DEL TONE AT THE TOP AL TONE IN THE MIDDLE
- 6. LA CARA OSCURA: COMPLIANCE COSMÉTICO Y CULTURA TÓXICA
- 7. ¿SE PUEDE MEDIR EL TONO? EVIDENCIA EMPÍRICA E INDICIOS NEGATIVOS
- 8. INCENTIVOS Y PRESIÓN COMERCIAL: LA CULTURA QUE DE VERDAD GOBIERNA
- 9. RELEVANCIA JURÍDICO-PENAL Y PROBATORIA DEL COMPROMISO DIRECTIVO
- 9.1. Funciones: eximente, atenuante, imputación y sanción
- 9.2. El compromiso directivo en el art. 31 bis CP español
- 9.3. Límites dogmáticos del recurso a la cultura de cumplimiento
- 10. UNA MATRIZ DE MADUREZ DEL COMPROMISO DIRECTIVO
- 11. CONCLUSIONES
- 12. REFERENCIAS
ORGANIGRAMA DE UNA CORPORACIÓN. Emilio Cabañas Sahuquillo
- 1. FIN SOCIAL
- 2. ORGANIGRAMA DE FUNCIONAMIENTO
- 2.1. Áreas y negociados
- 2.2. Relaciones entre matriz y filial
- 3. CADENA DE MANDO Y DETERMINACIÓN DE LOS RESPONSABLES EN LA TOMA DE DECISIONES
ANÁLISIS DE RIESGOS E INSTAURACIÓN DE CONTROLES. Emiliano García Coso
- 1. FUNCIÓN DEL ANÁLISIS DE RIESGOS DENTRO DEL MODELO DE COMPLIANCE
- 2. METODOLOGÍA: DE LA IDENTIFICACIÓN DEL RIESGO AL DISEÑO DEL CONTROL
- 3. DELITOS Y RIESGOS MITIGABLES
- 4. CONTROLES ESPECÍFICOS
- 5. CONTROLES REFERENTES AL DINERO (PAGOS Y COBROS)
- 6. OTROS CONTROLES NO PENALES
- 7. UNA VISIÓN GENÉRICA A LAS RESPUESTAS EN ALGUNOS PAÍSES IBEROAMERICANOS
- 8. CONSIDERACIONES FINALES
SISTEMA INTERNO DE INFORMACIÓN: CANAL DE DENUNCIA DE IRREGULARIDADES, GESTOR DEL MISMO Y PROTOCOLO DE FUNCIONAMIENTO. Juan Carlos Ortiz Pradillo
- 1. INTRODUCCIÓN
- 2. EL SISTEMA INTERNO DE INFORMACIÓN (SII)
- 3. PRINCIPIOS GENERALES DEL SISTEMA
- 3.1. Principio de confianza
- 3.2. Principio de Imparcialidad
- 3.3. Principio de protección
- 3.4. Otros principios de la Recomendación 1/2026
- 4. EL CANAL DE DENUNCIAS
- 5. EL GESTOR DEL SISTEMA: EL RESPONSABLE DEL SISTEMA (RSII)
- 6. PROTOCOLO DE FUNCIONAMIENTO
- 6.1. Recepción de comunicaciones
- 6.2. Evaluación preliminar
- 6.3. Tratamiento e investigaciones internas
- 6.4. Resolución y cierre
- 7. BIBLIOGRAFÍA
INVESTIGACIONES INTERNAS CORPORATIVAS. Luis Ibáñez Galera
- 1. INTRODUCCIÓN
- 2. ¿QUIÉN ESTÁ FACULTADO PARA PLANTEAR LA INCOACIÓN DE UNA INVESTIGACIÓN INTERNA?
- 3. ¿CUÁLES SON LAS FUENTES DE INFORMACIÓN QUE JUSTIFICAN EL INICIO DE UNA INVESTIGACIÓN INTERNA?
- 4. ¿CÓMO SE ARTICULA EL PROCEDIMIENTO PARA LA REALIZACIÓN DE UNA INVESTIGACIÓN INTERNA?
- 5. ¿CUÁLES SON LAS FORMAS DE FINALIZACIÓN DE UNA INVESTIGACIÓN INTERNA?
¿PARA QUÉ SE INVESTIGA? RIESGOS Y TENSIONES DEL AUGE DE LAS INVESTIGACIONES INTERNAS CORPORATIVAS EN EL COMPLIANCE PENAL. Óscar Molina Acevedo
- 1. LOS PROCEDIMIENTOS DE INVESTIGACIÓN INTERNA COMO REQUISITO DE LOS SISTEMAS DE GESTIÓN DE CUMPLIMIENTO
- 2. LOS MODELOS DE CUMPLIMIENTO COMO UN SISTEMA DE JUSTICIA PRIVADO
- 3. LA INVESTIGACIÓN INTERNA CORPORATIVA
- 3.1. ¿Qué es investigar?
- 3.2. ¿Qué es lo que se investiga?
- 3.3. ¿Quién investiga?
- 4. ¿PARA QUÉ SE INVESTIGA?: TENSIONES ENTRE LA ACTIVIDAD PRIVADA DE INVESTIGAR Y EL PROCESO PENAL PÚBLICO
- 5. INVESTIGACIONES INTERNAS Y SU VACÍO NORMATIVO: ALGUNAS LÍNEAS PARA UNA INTERVENCIÓN LEGISLATIVA
- 5.1. Competencia e independencia del investigador interno
- 5.2. Profesionalización y control público de la actividad investigativa
- 5.3. Hacia una regulación sistemática del procedimiento de investigación interna
- 5.3.1. Estructura del procedimiento de investigación interna
- 5.3.2. Límites probatorios: regulación de los medios de prueba y prohibición de medidas intrusivas
- 5.3.3. Defensa letrada del denunciado desde el inicio de la investigación
- 5.4. Eventual intervención de la autoridad administrativa en materia laboral
- 6. CONCLUSIONES
- 7. BIBLIOGRAFÍA
FORMACIÓN, CONCIENCIACIÓN Y CULTURA CORPORATIVA EN LOS MODELOS DE COMPLIANCE. Eduardo Navarro Villaverde
- 1. INTRODUCCIÓN: DEL MODELO FORMAL AL MODELO EFICAZ
- 2. FORMACIÓN EN MATERIA DE COMPLIANCE: DE LA OBLIGACIÓN A LA COMPETENCIA/HABILIDAD
- 2.1. Fundamento y enfoque basado en riesgos
- 2.2. Tipologías de formación
- 2.3. Metodología y evaluación
- 3. CONCIENCIACIÓN: DEL CONOCIMIENTO AL COMPROMISO
- 3.1. Concepto y distinción respecto de la formación
- 3.2. Herramientas y canales de concienciación
- 3.2.1. Acciones de información y sensibilización complementarias a la formación
- 3.3. La concienciación como proceso continuo
- 4. CULTURA CORPORATIVA DE COMPLIANCE
- 4.1. Mensaje desde la alta dirección, actitud del mando intermedio y voz desde la base
- 4.2. Medición de la cultura de compliance
- 5. INTEGRACIÓN OPERATIVA DEL SISTEMA FORMACIÓN-CONCIENCIACIÓN-CULTURA
- 5.1. El ciclo continuo: planificar, ejecutar, medir, mejorar
- 5.2. Gobernanza del sistema: roles y responsabilidades
- 5.3. Formación de terceros: socios de negocio y cadena de valor
- 6. PERSPECTIVA INTERNACIONAL COMPARADA: ESPAÑA Y AMÉRICA LATINA
- 6.1. España: marco penal y regulatorio
- 6.2. Argentina: Ley 27.401 y programas de integridad
- 6.3. Chile: Ley 20.393, Ley 21.595 y el Modelo de Prevención de Delitos
- 6.4. Otros referentes latinoamericanos
- 7. PERSPECTIVA NORMATIVA DE REFERENCIA: ESTÁNDARES ISO Y UNE EN FORMACIÓN, COMPETENCIA Y EFICACIA DEL COMPLIANCE
- 7.1. ISO 37301:2021 – Sistemas de gestión de compliance
- 7.2. ISO 37001:2025 – Sistemas de gestión antisoborno
- 7.3. ISO 37302:2025 – Evaluación de la eficacia del sistema de compliance
- 7.4. ISO 37303:2025 – Gestión de competencias en compliance
- 7.5. Normas UNE españolas: UNE 19601 y UNE 19602
- 7.6. Integración de estándares: hacia un marco unificado
- 8. CONCLUSIÓN: DE LA OBLIGACIÓN FORMAL A LA VENTAJA COMPETITIVA
LA AUDITORÍA DE LOS MODELOS DE COMPLIANCE: MECANISMO ESTRUCTURAL DE SUPERVISIÓN, EFICACIA PROBATORIA Y VALIDACIÓN TECNOLÓGICA DEL SISTEMA. María Luisa García Torres
- 1. INTRODUCCIÓN: LA AUDITORÍA COMO GARANTÍA DE EFICACIA REAL DEL COMPLIANCE
- 2. NATURALEZA JURÍDICA Y FUNCIÓN PROBATORIA DE LA AUDITORÍA
- 2.1. Auditoría y deber de supervisión
- 2.2. Naturaleza jurídica de la auditoría como mecanismo estructural de supervisión
- 2.3. Valor probatorio en el proceso penal
- 2.4. Riesgos de auditorías meramente formales
- 3. METODOLOGÍA Y ALCANCE DE LA AUDITORÍA BASADA EN RIESGOS
- 3.1. Planificación basada en riesgos
- 3.2. Técnicas de auditoría
- 3.3. Modalidades de auditoría en los sistemas de compliance
- 4. AUDITORÍA TECNOLÓGICA Y CIBERSEGURIDAD EN LOS SISTEMAS DE COMPLIANCE
- 4.1. Auditoría tecnológica, ciberseguridad y evidencia digital
- 4.2. Riesgos de automatización y supervisión algorítmica
- 5. CONSECUENCIAS JURÍDICAS DE LA AUDITORÍA
- 5.1. Hallazgos y deber de reacción
- 5.2. Responsabilidad derivada de auditorías ineficaces
- 6. ESPECIALIDADES REGULATORIAS COMPARADAS
- 7. CONCLUSIONES
- 8. DESAFÍOS PENDIENTES
- 9. BIBLIOGRAFÍA
- 10. NORMATIVA CITADA
- 10.1. Española
- 10.2. Extranjera
- 10.3. Fiscalía General del Estado
- 10.4. Normas técnicas
- 11. JURISPRUDENCIA CITADA
COMPLIANCE PENAL TECNOLÓGICO DE RESPUESTA TEMPRANA. TESTS, CAPACITACIÓN, CONSULTORÍA Y SEGUNDA OPINIÓN EN EL COMPLIANCE PENAL TECNOLÓGICO: EFICACIA OPERATIVA Y RESPUESTA TEMPRANA ANTE RIESGOS DIGITALES EN EL ESPACIO IBEROAMERICANO. Francisco José Peláez Ortiz
- 1. INTRODUCCIÓN: COMPLIANCE PENAL Y TRANSFORMACIÓN DIGITAL
- 2. LA ESPECIFICIDAD DEL RIESGO TECNOLÓGICO: DELITO CORPORATIVO Y RASTRO DIGITAL
- 3. ESTÁNDAR PROBATORIO Y ACREDITACIÓN DEL DEFECTO ESTRUCTURAL
- 4. TESTS OPERATIVOS Y VALIDACIÓN DEL MODELO DE PREVENCIÓN
- 5. CAPACITACIÓN ESPECIALIZADA Y CULTURA DE CUMPLIMIENTO
- 6. CONSULTORÍA EXTERNA Y DIRECCIÓN JURÍDICA PREVENTIVA
- 7. SEGUNDA OPINIÓN PENAL TEMPRANA COMO MECANISMO ESENCIAL
- 8. NOTAS COMPARADAS EN IBEROAMÉRICA
- 9. CONCLUSIÓN: HACIA UN COMPLIANCE PENAL TECNOLÓGICO TRANSNACIONAL Y OPERATIVO
TRANSPARENCIA, COMPLIANCE EN EL SECTOR PÚBLICO Y CORRUPCIÓN. Magdalena Suárez Ojeda
- 1. INTRODUCCIÓN
- 2. TRANSPARENCIA Y CUMPLIMIENTO NORMATIVO EN EL SECTOR PÚBLICO
- 2.1. Criterios generales de transparencia en el sector público
- 2.2. Canal de denuncias e informantes: un elemento esencial para el ejercicio de la transparencia
- 2.3. Las condiciones especiales de transparencia en la contratación pública y en las ayudas públicas
- 2.4. Principios de actuación pública
- 3. LA CORRUPCIÓN Y SU IMPACTO EN LA JURISPRUDENCIA
- 4. CONCLUSIONES
- 5. BIBLIOGRAFÍA
CÓDIGO DE ÉTICA Y CÓDIGO DE CONDUCTA. Mia Carnevali
- 1. INTRODUCCIÓN
- 2. ORIGEN DEL CÓDIGO DE ÉTICA
- 3. CARACTERÍSTICAS DEL CÓDIGO ÉTICO Y DEL CÓDIGO DE CONDUCTA
- 4. COMUNICACIÓN Y DIFUSIÓN EFICAZ DEL CÓDIGO ÉTICO
- 5. NATURALEZA Y FUNDAMENTOS DEL MARCO NORMATIVO ÉTICO EN LA EMPRESA
- 6. EL TRÁNSITO DEL CÓDIGO ÉTICO: DEL SOFT LAW A SU EFICACIA JURÍDICA VINCULANTE
- 6.1. La naturaleza original
- 6.2. El tránsito del código ético
- 7. RÉGIMEN SANCIONADOR DEL CÓDIGO DE ÉTICA
- 8. EL ROL DEL CONSEJO DE LA ADMINISTRACIÓN EN EL CÓDIGO DE CONDUCTA
- 9. LA ÉTICA COMO HERRAMIENTA ANTE LA CORRUPCIÓN CONSCIENTE
- 10. LA INTEGRACIÓN DE LA CULTURA ÉTICA EN LA DINÁMICA ORGANIZACIONAL
- 11. ANÁLISIS DE LOS MECANISMOS DE OPERATIVIDAD: EL MODELO DE LA AGENCIA ESPAÑOLA DE PROTECCIÓN DE DATOS (AEPD)
- 11.1. El proceso racional de toma de decisiones
- 11.2. Gestión de los conflictos de interés
- 11.3. Normas de conducta y estándares de relación con terceros
- 12. REGULACIÓN DEL CÓDIGO ÉTICO Y DE CONDUCTA EN LOS PAÍSES LATINOAMERICANOS
- 12.1. Argentina
- 12.2. Chile
- 12.3. Colombia
- 12.4. Perú
- 12.5. México
- 12.6. Uruguay
- 12.7. Brasil
- 13. CONCLUSIONES
- 14. ABREVIATURAS
- 15. TERMINOLOGÍA
- 16. BIBLIOGRAFÍA
LOS PLANES DE INTEGRIDAD, COMO HERRAMIENTA DE PREVENCIÓN CONTRA LA CORRUPCIÓN DE LAS INSTITUCIONES PÚBLICAS. Jesús María González García
- 1. EL FOMENTO DE LA INTEGRIDAD PÚBLICA, COMO RESPUESTA FRENTE A LA CORRUPCIÓN
- 2. LOS PLANES DE INTEGRIDAD: NOCIÓN, FINALIDAD Y NATURALEZA JURÍDICA
- 2.1. Qué es un plan de integridad
- 2.2. Antecedentes conceptuales y normativos de los planes de integridad
- 2.3. Finalidad y naturaleza jurídica
- 2.4. Del compliance corporativo a los planes de integridad de las instituciones públicas
- 3. CONTENIDOS DE UN PLAN DE INTEGRIDAD PÚBLICA
- 4. BIBLIOGRAFÍA
LA RESPONSABILIDAD SOCIAL CORPORATIVA: ALCANCE, CONTENIDO Y FUNCIÓN EN LA EMPRESA CONTEMPORÁNEA. Javier Puyol Montero
- 1. EN QUÉ CONSISTE LA RESPONSABILIDAD SOCIAL CORPORATIVA EN EL CONTEXTO ACTUAL
- 2. LOS PRINCIPIOS BÁSICOS DE LA RSC: MÁS ALLÁ DEL CUMPLIMIENTO MÍNIMO
- 3. EL ALCANCE MATERIAL DE LA RSC: LAS DIMENSIONES SOCIAL, AMBIENTAL Y DE GOBERNANZA
- 4. LA RELACIÓN ENTRE RSC, ESG Y COMPLIANCE: UN TRIÁNGULO INSEPARABLE
- 5. EL ALCANCE ORGANIZATIVO: LA RSC COMO RESPONSABILIDAD SOBRE TODA LA CADENA DE VALOR
- 6. LA MEDICIÓN, LOS INDICADORES Y LA OBLIGACIÓN DE REPORTING: DE LAS DECLARACIONES A LA EVIDENCIA
- 7. LOS BENEFICIOS Y LOS RIESGOS ASOCIADOS A LA RSC: LA LEGITIMIDAD, LA COMPETITIVIDAD, Y LAS CONSECUENCIAS DE NO ACTUAR
- 8. LA DIMENSIÓN CULTURAL Y EL PROPÓSITO CORPORATIVO: LA RSC COMO FORMA DE ENTENDER LA EMPRESA
- 9. BIBLIOGRAFÍA
- 9.1. Obras españolas generales sobre RSC y sostenibilidad corporativa
- 9.2. Buen gobierno corporativo, deberes de administradores y gobierno sostenible (España)
- 9.3. Información no financiera, reporting ESG y rendición de cuentas (España)
- 9.4. Diligencia debida, derechos humanos y empresa (España)
- 9.5. Compliance, ética, integridad y anticorrupción (enfoque español)
- 9.6. Reputación, comunicación, ética aplicada y riesgo de greenwashing (España)
- 9.7. Sostenibilidad social: trabajo, igualdad, diversidad, salud y cultura organizativa (España)
- 9.8. Economía sostenible, finanzas responsables y banca (España)
- 9.9. Documentos institucionales españoles imprescindibles (códigos, estrategias, guías)
- 9.10. Obras colectivas y manuales prácticos (España): implantación de RSC/ESG en empresa
EL ÓRGANO DE SUPERVISIÓN DEL CUMPLIMIENTO EN EL SISTEMA DE RESPONSABILIDAD PENAL DE LA PERSONA JURÍDICA. SOCIEDAD PEQUEÑA Y GRAN EMPRESA. Ricardo Rodríguez Fernández
- 1. INTRODUCCIÓN
- 2. MARCO NORMATIVO Y ESTÁNDAR DE EFICACIA
- 3. NATURALEZA JURÍDICA Y POSICIÓN ORGÁNICA
- 4. REQUISITOS ESTRUCTURALES DEL ÓRGANO DE SUPERVISIÓN
- 4.1. Autonomía real
- 4.2. Poderes de iniciativa y control
- 4.3. Recursos adecuados
- 4.4. Profesionalidad
- 4.5. Continuidad
- 4.6. Capacidad de influencia
- 5. EL ÓRGANO DE SUPERVISIÓN EN LA SOCIEDAD PEQUEÑA
- 6. EL ÓRGANO DE SUPERVISIÓN EN LA GRAN EMPRESA
- 6.1. Configuración organizativa
- 6.2. Integración con sistemas internos
- 6.3. Investigaciones internas
- 6.4. Trazabilidad
- 6.5. Riesgo de burocratización
- 6.6. Cultura corporativa
- 7. DIFERENCIA DE GRADO, NO DE ESENCIA
- 7.1. Estructura frente a evidencia
- 7.2. Concentración frente a coordinación
- 7.3. Simplicidad frente a burocratización
- 7.4. Coherencia frente a consistencia
- 8. PATOLOGÍAS DEL ÓRGANO DE SUPERVISIÓN
- 8.1. Compliance de fachada
- 8.2. Falta de independencia
- 8.3. Insuficiencia de recursos
- 8.4. Formalización sin implementación
- 8.5. Externalización acrítica
- 8.6. Burocratización
- 8.7. Déficit de cultura corporativa
- 8.8. Inactividad del órgano
- 9. DERECHO COMPARADO Y TENDENCIAS REGULATORIAS EN IBEROAMÉRICA Y EUROPA
- 9.1. Estados Unidos: Federal Sentencing Guidelines y Department of Justice
- 9.2. Reino Unido: UK Bribery Act y «adequate procedures»
- 9.3. Francia: Loi Sapin II
- 9.4. Italia: Decreto Legislativo 231/2001
- 9.5. Alemania: cultura corporativa y deber de organización
- 9.6. Argentina
- 9.7. Chile
- 9.8. Perú
- 9.9. Colombia
- 9.10. Brasil
- 9.11. Portugal
- 9.12. Síntesis comparada
- 10. CONCLUSIÓN
- 11. JURISPRUDENCIA
- 12. BIBLIOGRAFÍA
LA GESTIÓN DE CRISIS EN EL ÁMBITO DEL COMPLIANCE PENAL. Pablo Román Villar
- 1. INTRODUCCIÓN. LA CRISIS COMO PRUEBA DE MADUREZ DEL SISTEMA DE COMPLIANCE PENAL
- 2. CONCEPTO DE CRISIS EN EL ÁMBITO DEL COMPLIANCE PENAL
- 3. TIPOLOGÍAS DE CRISIS EN EL CONTEXTO DEL COMPLIANCE PENAL
- 4. PRINCIPIOS RECTORES DE LA GESTIÓN DE CRISIS EN COMPLIANCE PENAL
- 5. LA DETECCIÓN Y ACTIVACIÓN DEL PROTOCOLO DE CRISIS
- 6. EL PAPEL DEL ÓRGANO DE COMPLIANCE EN LA GESTIÓN DE LA CRISIS
- 7. LA INVESTIGACIÓN INTERNA COMO EJE DE LA RESPUESTA A LA CRISIS
- 8. LA TOMA DE DECISIONES ESTRATÉGICAS DURANTE LA CRISIS
- 9. LA DIMENSIÓN COMUNICACIONAL Y REPUTACIONAL DE LA CRISIS
- 10. EL CIERRE DE LA CRISIS Y EL REFUERZO DEL SISTEMA DE COMPLIANCE PENAL
- 11. CONCLUSIONES
B. POLÍTICAS TEMÁTICAS/ESPECÍFICAS PARA COMBATIR RIESGOS
DEL CUMPLIMIENTO NORMATIVO A LA CULTURA DE INTEGRIDAD: REFLEXIONES SOBRE COMPLIANCE ANTICORRUPCIÓN A PROPÓSITO DE LA NUEVA DIRECTIVA EUROPEA. Raquel Roso Cañadillas
- 1. ALGUNAS PINCELADAS SOBRE LAS CARACTERÍSTICAS DE LA CORRUPCIÓN CONTEMPORÁNEA
- 2. MARCO NORMATIVO EUROPEO Y ESPAÑOL
- 3. ANATOMÍA DE UN PROGRAMA DE COMPLIANCE ANTISOBORNO EFICAZ PARA EL SECTOR PÚBLICO Y PARA EL SECTOR PRIVADO
- 4. LA CORRUPCIÓN Y EL SOBORNO EN LAS PYME: RIESGOS ESPECÍFICOS Y CUMPLIMIENTO PROPORCIONADO
- 5. LIMITACIONES DE LA IMPLEMENTACIÓN REAL DEL COMPLIANCE ANTICORRUPCIÓN Y ANTISOBORNO
- 6. CONCLUSIONES
LOS PROGRAMAS DE CUMPLIMIENTO NORMATIVO EN MATERIA DE CIBERSEGURIDAD EN LA AMÉRICA LATINA: EL CASO DE LA LEY CHILENA DE CIBERSEGURIDAD. Antonio Evaristo Gudín Rodríguez-Magariños
- 1. INTRODUCCIÓN
- 2. LOS PROGRAMAS DE CUMPLIMIENTO NORMATIVO
- 3. EL MARCO ACTUAL DE LOS MODELOS DE CIBERSEGURIDAD EN AMÉRICA LATINA
- 4. EL ORDEN PÚBLICO DE LOS MERCADOS DIGITALES Y LOS SISTEMAS DE CUMPLIMIENTO NORMATIVO
- 5. LA LEY MARCO DE CIBERSEGURIDAD 21.663 DE ABRIL DE 2024
- 6. LOS MODELOS DE CUMPLIMIENTO NORMATIVO EN MATERIA DE CIBERSEGURIDAD
- 6.1. Capacidad operativa real
- 6.2. Valoración de riesgos
- 6.3. Implementación en la organización
- 6.4. Interactuación con terceros
- 6.5. Determinación de las responsabilidades
- 7. CONCLUSIONES
- 8. BIBLIOGRAFÍA
POLÍTICAS DE COMPLIANCE PARA COMBATIR EL FRAUDE EN LAS CORPORACIONES. Eloy Velasco Núñez
- 1. EL CUMPLIMIENTO NORMATIVO: POLÍTICAS Y HERRAMIENTAS DE PREVENCIÓN, DETECCIÓN Y GESTIÓN DEL FRAUDE
- 2. EL FRAUDE. CONCEPTO Y APLICACIONES PRÁCTICAS
- 3. FRAUDE INTERNO Y EXTERNO
- 4. CAUSAS QUE MOTIVAN EL FRAUDE
- 4.1. Motivaciones personales
- 4.2. Dinámicas organizacionales
- 5. EVALUACIÓN DE RIESGOS, IMPLANTACIÓN DE CONTROLES ANTIFRAUDE Y ADOPCIÓN DE CONSECUENCIAS
- 5.1. Controles genéricos
- 5.2. Controles específicos
- 5.3. Consecuencias
¿EFICACIA EN LOS DELITOS ECONÓMICOS? NECESIDAD DE UNA REGULACIÓN PÚBLICA Y PRIVADA. Rafael Fernández Paiz
- 1. GLOBALIZACIÓN Y REGULACIÓN PRIVADA
- 2. DATOS
- 3. RESPONSABILIDAD PENAL DE LAS EMPRESAS EN AMÉRICA: GLOBALIZACIÓN, COMPLIANCE Y DELITOS ECONÓMICOS
- 3.1. Argentina
- 3.2. Brasil
- 3.3. Colombia
- 4. CONSIDERACIÓN FINAL
CÓMO CONJURAR LOS RIESGOS SOBRE DELITOS MEDIOAMBIENTALES EN LA EMPRESA. Antonio Vercher Noguera
- 1. INTRODUCCIÓN
- 2. INSTRUMENTOS PARA ALEJAR RIESGOS DE DELITOS AMBIENTALES
- 2.1. El Compliance
- 2.2. La Gobernanza ambiental
- 2.3. La Responsabilidad Social Corporativa
- 3. CONSIDERACIONES FINALES
COMPLIANCE DIGITAL Y PROPIEDAD INTELECTUAL. RIESGOS CORPORATIVOS, INTELIGENCIA ARTIFICIAL Y PROTECCIÓN DE ACTIVOS INTANGIBLES. Veronica Juliana Caicedo Buitrago
- 1. INTRODUCCIÓN
- 2. RIESGOS CORPORATIVOS ASOCIADOS A LA PROPIEDAD INTELECTUAL EN ENTORNOS DIGITALES
- 2.1. Uso ilícito de software y riesgos derivados de las licencias tecnológicas
- 2.2. Protección del know-how y de los secretos empresariales
- 2.3. Uso corporativo de contenidos digitales y vulneración de derechos de autor
- 2.4. Riesgos asociados a la inteligencia artificial generativa
- 3. MEDIDAS DE COMPLIANCE Y MECANISMOS DE PREVENCIÓN
- 4. PERSPECTIVA COMPARADA Y TENDENCIAS REGULATORIAS
- 5. CONCLUSIONES
- 6. BIBLIOGRAFÍA
- 6.1. Doctrina
- 6.2. Documentos institucionales y organismos internacionales
- 6.3. Normativa
DEL CUMPLIMIENTO DE LAS OBLIGACIONES FISCALES Y TRIBUTARIAS BASADO EN BUENAS PRÁCTICAS INTERNACIONALES. Marco Antonio Ibarguen Morales y Carlos Alberto Pérez Macías
- 1. CONTEXTO ACTUAL DEL COMPLIANCE TRIBUTARIO
- 1.1. Carga del Cumplimiento Estandarizado
- 1.2. Vinculación con el Riesgo (Riesgo Estratégico y Operacional)
- 2. ALCANCE Y NATURALEZA DEL COMPLIANCE TRIBUTARIO
- 2.1. Su vinculación con el gobierno corporativo
- 2.2. Su vinculación con estándares internacionales y buenas prácticas
- 3. IMPLEMENTACIÓN DE UN SISTEMA DE COMPLIANCE TRIBUTARIO BASADO EN BUENAS PRÁCTICAS INTERNACIONALES
- 4. EL COMPLIANCE TRIBUTARIO EN ESPAÑA
- 5. EL COMPLIANCE TRIBUTARIO EN MÉXICO
- 5.1. Comparativo UNE 19602 vs PRODECON
- 6. CONCLUSIONES Y TENDENCIAS
- 6.1. El compliance tributario como estándar global de integridad
- 6.2. Necesidad imperativa de modelos estructurados en México
- 6.3. Integración con la Gestión de Riesgos y la Continuidad del Negocio
LA COMISIÓN DE LOS DELITOS DE ODIO POR LA PERSONA JURÍDICA: REALIZACIÓN, PREVENCIÓN Y CONTROL. Jerónimo García San Martín
OTROS DELITOS EN LOS QUE SE PUEDE ATRIBUIR RESPONSABILIDAD PENAL A LAS PERSONAS JURÍDICAS. Leandro Martínez Puertas
- 1. INTRODUCCIÓN
- 2. DELITO DE TRÁFICO ILEGAL DE ÓRGANOS
- 3. DELITO DE TRATA DE SERES HUMANOS
- 4. DELITO DE TRÁFICO DE DROGAS
- 5. RESPONSABILIDAD PENAL DE LAS PERSONAS JURÍDICAS POR ESTOS DELITOS EN PAÍSES DE CENTROAMÉRICA Y SUDAMÉRICA
C. COMPLIANCE SOCIAL/LABORAL Y ADMINISTRATIVO
PREVENCIÓN DEL ACOSO LABORAL, SEXUAL Y POR RAZÓN DE SEXO «TOLERANCIA 0 AL ACOSO» ARGENTINA, CHILE, PERÚ, BRASIL, COLOMBIA, MÉXICO, PORTUGAL Y ESPAÑA. Marta Marrero Fernández-Cid
- 1. INTRODUCCIÓN
- 2. EXPOSICIÓN DE MOTIVOS Y MARCO NORMATIVO
- 3. IDENTIFICACIÓN DE CONDUCTAS DE ACOSO LABORAL, SEXUAL Y POR RAZÓN DE SEXO
- 4. COMPROMISO DE «TOLERANCIA CERO»
- 5. APROBACIÓN DE LA POLÍTICA, REGISTRO Y DEPÓSITO
- 6. FIJACIÓN DE OBJETIVOS Y PRINCIPIOS RECTORES
- 6.1. Objetivos
- 6.2. Principios rectores
- 7. ÁMBITO DE APLICACIÓN
- 7.1. Alcance subjetivo
- 7.2. Alcance objetivo
- 8. VIGENCIA, SEGUIMIENTO, EVALUACIÓN Y REVISIÓN DE LA POLÍTICA
- 9. LA PUBLICIDAD DE LA POLÍTICA
- 10. MEDIDAS PREVENTIVAS: SENSIBILIZACIÓN, FORMACIÓN Y DETECCIÓN DE CONDUCTAS
- 11. MEDIDAS DE DETECCIÓN: DENUNCIA E INVESTIGACIÓN
- 12. MEDIDAS REACTIVAS: SANCIONES Y APOYO A LA VÍCTIMA
- 12.1. Resolución
- 12.2. Apoyo a la víctima
POLÍTICAS DE IGUALDAD EN LA EMPRESA EN ESPAÑA Y MÉXICO. Paloma Bárcena-López
- 1. INTRODUCCIÓN
- 2. CONCEPTOS BÁSICOS RELACIONADOS CON LA IGUALDAD
- 2.1. Igualdad
- 2.2. Igualdad de género
- 2.3. Discriminación
- 3. POLÍTICAS DE IGUALDAD EN LA EMPRESA EN ESPAÑA
- 3.1. Los planes de igualdad
- 3.2. Protocolos de prevención del acoso sexual y del acoso por razón de sexo
- 3.3. El distintivo «igualdad en la empresa» (DIE)
- 4. POLÍTICAS DE IGUALDAD EN LA EMPRESA EN MÉXICO
- 5. CONCLUSIONES
- 6. REFERENCIAS
POLÍTICAS DE IGUALDAD Y DIVERSIDAD EN EL MODELO EMPRESARIAL ESPAÑOL. Cecilia Pollos Calvo
- 1. LAS DIVERSAS CONDUCTAS DISCRIMINATORIAS
- 1.1. Ámbito administrativo
- 1.2. Ámbito penal
- 2. QUÉ ES UN PLAN DE IGUALDAD Y CÓMO ELABORARLO
- 2.1. Regulación
- 2.2. Elaboración del plan
- 3. MEDIDAS PARA LA IGUALDAD Y NO DISCRIMINACIÓN DE OTROS COLECTIVOS
- 3.1. Protocolo frente al acoso y violencia contra las personas LGTBI
- 3.2. Políticas de diversidad
- 3.3. Autoridad Independiente para la Igualdad de Trato y la No Discriminación
- 4. FORMACIÓN EN PREVENCIÓN DE LA VIOLENCIA HACIA LA MUJER
- 5. BIBLIOGRAFÍA Y RECURSOS
GESTIÓN DE ACCIONES DE CORTESÍA Y HOSPITALIDAD. REGALOS, INVITACIONES Y PRÉSTAMO DE BIENES DE LA EMPRESA: CONTROLES Y MEDIDAS DE COMPLIANCE. Carlos Menor Gómez y Rebeca Iturmendi Benedí
- 1. INTRODUCCIÓN
- 2. MARCO NORMATIVO: ORIGEN DEL COMPLIANCE
- 3. MARCO NORMATIVO: ARTÍCULO 31 BIS DEL CÓDIGO PENAL Y REFORMA DE 2015
- 4. LA CIRCULAR 1/2016 DE LA FISCALÍA GENERAL DEL ESTADO
- 5. LA JURISPRUDENCIA DEL TRIBUNAL SUPREMO
- 6. LA FUNCIÓN DE COMPLIANCE
- 7. PERSPECTIVA COMPARADA: AMÉRICA LATINA
- 8. CONCLUSIÓN
COMPLIANCE EN EL SECTOR PÚBLICO Y PROTECCIÓN DE DATOS. Magdalena Suárez Ojeda y Ángel Castro Rivera
- 1. INTRODUCCIÓN
- 2. SISTEMA DE PROTECCIÓN DE DATOS
- 2.1. Evolución histórica
- 2.2. Consolidación de la legislación en materia de protección de datos
- 3. COMPLIANCE PÚBLICO Y PROTECCIÓN DE DATOS: UNA RELACIÓN NECESARIA
- 3.1. Delimitación conceptual
- 3.2. La Delegación de Protección de Datos como figura de control institucional
- 3.3. Registro de actividades, análisis de riesgos y evaluación de impacto
- 3.4. Esquema Nacional de Seguridad y protección de datos
- 3.5. Contratación pública y encargados del tratamiento
- 3.6. Canales internos de información, integridad y datos personales
- 3.7. Brechas de seguridad y responsabilidad administrativa
- 3.8. Inteligencia artificial, algoritmos y Administración pública
- 4. CRITERIOS JURÍDICOS Y RESOLUCIONES RELEVANTES DE LA AGENCIA ESPAÑOLA DE PROTECCIÓN DE DATOS
- 5. JURISPRUDENCIA RELATIVA A LA PROTECCIÓN DE DATOS EN EL ÁMBITO PÚBLICO
- 6. CONCLUSIONES
- 7. BIBLIOGRAFÍA
CONFLICTOS DE INTERÉS: PREVENCIÓN Y GESTIÓN DENTRO DE LOS PROGRAMAS DE COMPLIANCE. Pilar Chavarría Arias
- 1. INTRODUCCIÓN: POR QUÉ LOS CONFLICTOS DE INTERÉS IMPORTAN EN UN PROGRAMA DE COMPLIANCE
- 2. CONCEPTO Y TIPOLOGÍAS: CONFLICTO REAL, POTENCIAL Y APARENTE
- 3. PRINCIPIOS RECTORES DE UNA POLÍTICA DE CONFLICTOS DE INTERÉS
- 4. ÁMBITO SUBJETIVO Y SITUACIONES TÍPICAS DE RIESGO
- 5. CONTENIDO MÍNIMO DE LA POLÍTICA DE CONFLICTOS DE INTERÉS
- 6. PROCEDIMIENTO DE DECLARACIÓN, EVALUACIÓN Y DECISIÓN
- 7. PREVENCIÓN: CONTROLES ANTES, DURANTE Y DESPUÉS DE LA DECISIÓN
- 8. RELACIÓN CON OTROS RIESGOS DE COMPLIANCE
- 9. CULTURA, LIDERAZGO Y EFICACIA PRÁCTICA
- 10. APUNTES REGULATORIOS COMPARADOS: ESPAÑA, PORTUGAL Y LATINOAMÉRICA
- 10.1. España
- 10.2. Portugal
- 10.3. Argentina
- 10.4. Chile
- 10.5. Perú
- 10.6. Brasil
- 10.7. Colombia
- 10.8. México
- 11. CONCLUSIÓN
- 12. BIBLIOGRAFÍA Y FUENTES ORIENTATIVAS
COMPLIANCE LABORAL EN MATERIA DE CONTRATACIÓN Y DESPIDOS. Estela Martín Estebaranz
- 1. INTRODUCCIÓN
- 2. COMPLIANCE LABORAL EN MATERIA DE CONTRATACIONES Y PROMOCIONES
- 2.1. Impacto de la IA en materia de compliance (contrataciones & ascensos)
- 2.2. Pendientes de la trasposición de la Directiva europea de transparencia retributiva
- 2.3. Condiciones laborales transparentes
- 3. COMPLIANCE EN MATERIA DE DESPIDOS
- 3.1. Trámite de audiencia previa obligatorio en despidos disciplinarios
- 3.2. Cómo deben actuar las empresas
- 3.3. Indemnizaciones adicionales disuasorias o reparadoras en despidos improcedentes
- 3.4. Otras sentencias del Supremo que obligan a las empresas a afinar el compliance en materia de despidos
- 3.5. STS de 20 de diciembre de 2024: despido nulo. Reclamación de horas extras
- 3.6. A futuro: nulidad objetiva del despido para denunciantes (derivada de la Ley de informantes)
- 3.7. Extinción del contrato tras la declaración de incapacidad permanente
MODELOS DE COMPLIANCE EN EL MARCO DE LOS FONDOS EUROPEOS. Diego Molero Alonso
- 1. INTRODUCCIÓN
- 2. NORMATIVA EUROPEA Y PRINCIPIOS ESTRUCTURALES
- 2.1. Reglamento (UE) 2021/241 del Parlamento Europeo y del Consejo, de 12 de febrero de 2021, por el que se establece el Mecanismo de Recuperación y Resiliencia (MRR)</em>
- 2.2. Reglamentos de fondos estructurales (periodo 2021-2027)
- 2.2.1. Principios horizontales de cumplimiento
- 3. NORMATIVA ESPAÑOLA
- 4. PLAN DE MEDIDAS ANTIFRAUDE
- 4.1. Estructura y contenido mínimo del plan
- 5. CONCLUSIONES
LA RESPONSABILIDAD DISCIPLINARIA EN LOS MODELOS DE COMPLIANCE SOCIOLABORAL. Raúl Rojas Rosco
- 1. INTRODUCCIÓN: EL SISTEMA DE CONTROLES EN EL COMPLIANCE SOCIOLABORAL
- 2. MARCO NORMATIVO DE REFERENCIA
- 2.1. Normativa nacional
- 2.2. Normativa internacional y estándares aplicables
- 3. CONTROLES PREVENTIVOS: LA PRIMERA LÍNEA DE DEFENSA
- 3.1. Naturaleza y finalidad de los controles preventivos
- 3.2. El Código de Conducta como control normativo fundamental
- 3.3. La Política de Compliance Sociolaboral
- 3.4. La formación como control preventivo clave
- 4. CONTROLES DETECTIVOS: LA IDENTIFICACIÓN TEMPRANA DE INCUMPLIMIENTOS
- 4.1. Caracterización de los controles detectivos
- 4.2. El sistema interno de información como control detectivo esencial
- 4.3. Indicadores clave de riesgo y controles de monitorización
- 5. CONTROLES REACTIVOS: LA CORRECCIÓN Y EL RÉGIMEN DISCIPLINARIO
- 5.1. Naturaleza y función de los controles reactivos
- 5.2. Medidas disciplinarias sancionadoras
- 5.3. Medidas positivas de refuerzo y formación reactiva
- 6. INTEGRACIÓN DE LOS CONTROLES EN EL SISTEMA DE GESTIÓN
- 6.1. Controls by design. El establecimiento de los controles desde el diseño
- 6.2. Mapa integral de controles P/D/R
- 6.3. Mejora continua y gestión de no conformidades
- 7. CONCLUSIONES
- 8. BIBLIOGRAFÍA
- Diseño e implantación de modelos y programas de compliance.
- Compromiso de la alta dirección y cultura de cumplimiento.
- Organización, cadena de mando y asignación de responsabilidades.
- Identificación, evaluación y tratamiento de riesgos.
- Diseño e implantación de controles preventivos, detectivos y reactivos.
- Responsabilidad penal de las personas jurídicas.
- Órgano de supervisión y compliance officer.
- Sistema interno de información y canal de denuncias.
- Protección del informante.
- Investigaciones internas corporativas.
- Garantías y derechos en investigaciones internas.
- Formación, concienciación y cultura corporativa.
- Auditoría y evaluación de la eficacia del compliance.
- Gestión de crisis corporativas.
- Compliance anticorrupción y antisoborno.
- Prevención y gestión del fraude.
- Compliance tecnológico y ciberseguridad.
- Propiedad intelectual, software y activos intangibles.
- Inteligencia artificial generativa y gobernanza tecnológica.
- Compliance medioambiental.
- Compliance tributario.
- Integridad, transparencia y compliance en el sector público.
- Códigos éticos y códigos de conducta.
- Conflictos de interés, regalos y hospitalidad.
- Igualdad, diversidad, prevención del acoso y compliance sociolaboral.