Las operaciones vinculadas en el Impuesto sobre Sociedades. Paso a paso
El precio original era: 18,00 €.17,10 €El precio actual es: 17,10 €. IVA incluido
Todas las claves sobre el régimen de las operaciones vinculadas en el Impuesto sobre Sociedades: concepto, valoración, obligaciones, ajustes y régimen sancionador.
2.ª edición 2026 de la guía práctica sobre operaciones entre sociedades, socios, administradores, grupos y otras partes vinculadas. Analiza el perímetro de vinculación del artículo 18 de la LIS, la valoración a mercado, los métodos de determinación del precio, las obligaciones de documentación e información, la comprobación administrativa, los ajustes primario y secundario y las sanciones. Incluye casos prácticos sobre préstamos, servicios de socios, vehículos, condonaciones, reparto de costes, inmuebles, modelo 231 y acuerdos previos de valoración.
Descripción
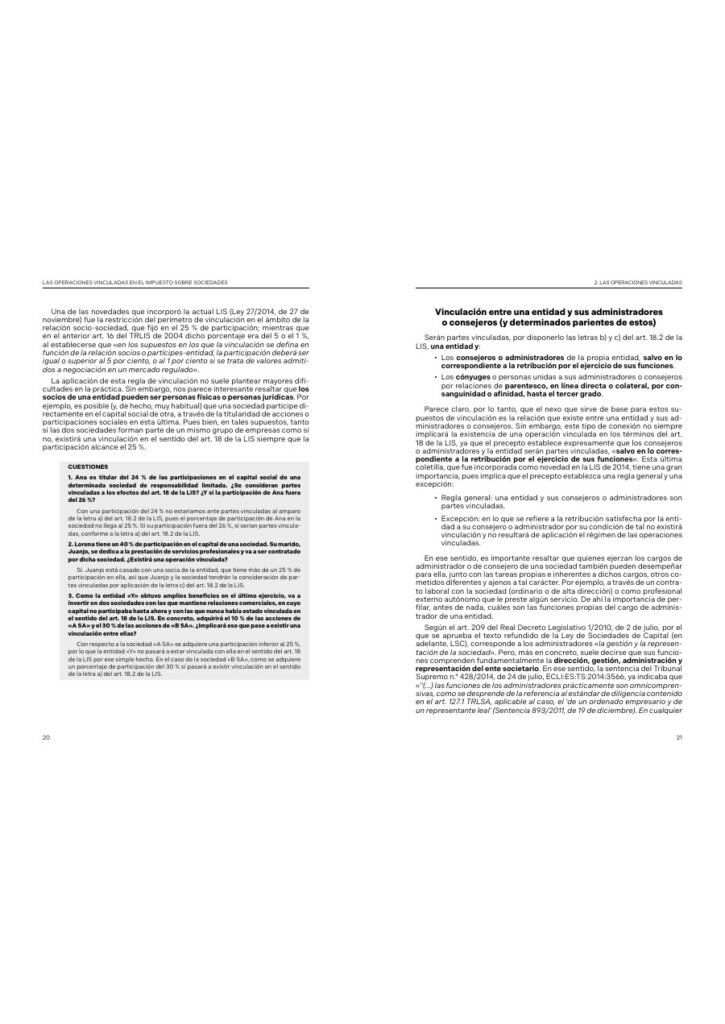
Las operaciones vinculadas en el Impuesto sobre Sociedades. Paso a paso estudia el régimen tributario aplicable a las operaciones realizadas entre personas o entidades unidas por los vínculos societarios, familiares o de grupo que determina la ley. Su punto de partida es la exigencia de valorar estas transacciones conforme al valor de mercado y documentar adecuadamente las condiciones en las que se realizan.
Esta 2.ª edición 2026, realizada por el Departamento de Documentación de Iberley y coordinada por Antonio Durán-Sindreu Buxadé, actualiza el análisis del artículo 18 de la Ley del Impuesto sobre Sociedades y de su desarrollo reglamentario, incorporando doctrina administrativa reciente y nuevos casos prácticos.
Cuándo existe una operación vinculada
La obra delimita el perímetro de vinculación entre una entidad y sus socios o partícipes, administradores y consejeros, familiares de estos, sociedades pertenecientes a un mismo grupo, entidades participadas directa o indirectamente y establecimientos permanentes.
La segunda edición presta especial atención a la necesidad de distinguir entre la mera vinculación subjetiva de las partes y la existencia de una verdadera operación sobre la que pueda proyectarse la regla fiscal de valoración. Esta cuestión se aborda a la luz de resoluciones recientes del Tribunal Económico-Administrativo Central y de la jurisprudencia del Tribunal Supremo.
Valoración a precios de mercado
Una vez identificada la operación vinculada, la cuestión central es determinar el valor que habrían pactado partes independientes en condiciones de libre competencia. La guía desarrolla los métodos previstos para determinar ese valor y las reglas especiales aplicables a determinados servicios y transacciones.
Se estudian asimismo la regla del denominado safe harbour en determinadas prestaciones de servicios, los acuerdos de reparto de costes y la posibilidad de solicitar acuerdos previos de valoración a la Administración tributaria.
Obligaciones de documentación e información
El régimen de operaciones vinculadas no se limita a una regla de valoración. Determinadas operaciones generan obligaciones específicas de documentación e información destinadas a justificar ante la Administración que el precio aplicado responde al principio de libre competencia.
La obra permite distinguir qué documentación debe conservarse, qué información debe suministrarse y qué modelos pueden resultar aplicables en función de las características de la operación o del grupo.
Comprobación y ajustes
La Administración tributaria puede comprobar la valoración aplicada y efectuar las correcciones que procedan cuando entienda que la operación no se realizó a valor de mercado. La guía explica el procedimiento de comprobación, la bilateralidad de los ajustes y los efectos fiscales que pueden producirse tanto en la entidad como en la otra parte vinculada.
Se analizan el ajuste primario y las consecuencias secundarias que pueden derivarse de la diferencia entre el valor pactado y el valor fiscalmente aceptado.
Régimen sancionador
El incumplimiento de las obligaciones propias de las operaciones vinculadas puede dar lugar a un régimen sancionador específico. La obra estudia las infracciones relacionadas con documentación, información y correcciones valorativas y su conexión con las actuaciones de comprobación.
Casos prácticos
El anexo incorpora supuestos destinados a trasladar las reglas anteriores a situaciones habituales en el asesoramiento fiscal: préstamos entre sociedad y socio, servicios profesionales prestados por socios, operaciones entre sociedades relacionadas, entrega de vehículos por debajo de mercado, condonaciones de créditos dentro de grupos, acuerdos de reparto de costes, valoración fiscal de inmuebles, modelos de información y acuerdos previos de valoración.
También se estudian correcciones valorativas en servicios personalísimos prestados por socios, una de las áreas que con mayor frecuencia genera controversias en procedimientos de comprobación tributaria.
Utilidad profesional
La obra está especialmente orientada a abogados fiscalistas, asesores fiscales, economistas, gestores, departamentos financieros y profesionales que intervienen en operaciones entre socios y sociedades, grupos empresariales o entidades relacionadas.
Su estructura permite resolver de forma ordenada las preguntas esenciales: si existe vinculación, si existe realmente una operación sometida al artículo 18 LIS, cómo determinar el valor de mercado, qué debe documentarse, qué información debe presentarse y qué consecuencias pueden surgir de una comprobación.
Segunda edición 2026
La 2.ª edición consta de 164 páginas y ha sido publicada por Colex en octubre de 2026 dentro de la colección Paso a Paso.
Información adicional
| Subtítulo | Todas las claves sobre el régimen de las operaciones vinculadas en el Impuesto sobre Sociedades (concepto, valoración, obligaciones que conllevan, ajustes, etc.) |
|---|---|
| Autor | Antonio Durán-Sindreu Buxadé (Coordinador) |
| Editorial | |
| Edición | 2026 |
| Páginas | 164 |
| Edición bibliográfica | 2.ª edición 2026 |
| Fecha publicación | 02/10/2026 |
| Idioma | Castellano |
| Formato | Papel 17 x 24 cm + servicios digitales conforme a las condiciones actuales de Colex. |
1. INTRODUCCIÓN
2. LAS OPERACIONES VINCULADAS
- 2.1. Concepto y supuestos de aplicación
- 2.2. Supuestos de mayor aplicación y problemática
- 2.3. Efecto primario y secundario del ajuste
3. LA VALORACIÓN DE LAS OPERACIONES VINCULADAS: EL VALOR DE MERCADO
- 3.1. Métodos de determinación del valor de mercado
- 3.2. Reglas especiales para las prestaciones de servicios entre partes vinculadas. La regla del «puerto seguro» o «safe harbour»
- 3.3. Los acuerdos de reparto de costes
- 3.4. Los acuerdos de valoración previa
4. OBLIGACIONES FORMALES
- 4.1. Obligaciones de documentación
- 4.2. Obligaciones de información
5. COMPROBACIÓN Y CORRECCIÓN DE OPERACIONES VINCULADAS
- 5.1. Facultades y procedimiento de comprobación
- 5.2. Correcciones o ajustes. Su bilateralidad
6. RÉGIMEN SANCIONADOR
ANEXO. CASOS PRÁCTICOS
- Caso práctico | Ajustes por operación vinculada de préstamo sin intereses de la sociedad a su socio persona física (IS e IRPF)
- Caso práctico | Ajustes por operación vinculada de prestación de servicios de socio persona física a la entidad a valor inferior al de mercado (IS e IRPF)
- Caso práctico | Ajustes por operación vinculada entre una sociedad y otra entidad que participa en ella si pactaron un valor inferior al de mercado (IS)
- Caso práctico | Ajustes por operación vinculada de entrega al socio de vehículo adquirido por la sociedad en el marco de su actividad, si se entrega a precio inferior al de mercado (IS e IRPF)
- Caso práctico | Ajustes por operación vinculada de condonación de crédito sin contraprestación entre dos sociedades dependientes del mismo grupo (IS)
- Caso práctico | Obligación de presentar el modelo 231 por una sociedad dominante española
- Caso práctico | Deducibilidad de gastos derivados de un acuerdo de reparto de costes entre entidades vinculadas
- Caso práctico | Valoración fiscal de un inmueble adjudicado a socios por disolución
- Caso práctico | Efectos de un acuerdo previo de valoración sobre operaciones vinculadas de períodos anteriores
- Caso práctico | Acuerdo previo de valoración de operaciones vinculadas con otra Administración tributaria
- Caso práctico | Corrección valorativa en el IS por servicios personalísimos prestados por un socio
- Concepto de operación vinculada.
- Artículo 18 de la Ley del Impuesto sobre Sociedades.
- Principio de libre competencia.
- Valoración de operaciones a valor de mercado.
- Vinculación entre sociedad y socios o partícipes.
- Vinculación con administradores y consejeros.
- Relaciones de parentesco y perímetro de vinculación.
- Operaciones dentro de grupos de sociedades.
- Participaciones directas e indirectas.
- Vinculación subjetiva y vinculación objetiva u operacional.
- Prestaciones de servicios de socios a sociedades.
- Métodos de determinación del valor de mercado.
- Precios de transferencia.
- Regla de puerto seguro o safe harbour.
- Acuerdos de reparto de costes.
- Acuerdos previos de valoración.
- Obligaciones de documentación.
- Obligaciones de información.
- Modelo 232 y otras obligaciones informativas.
- Modelo 231 e información país por país.
- Comprobación administrativa de operaciones vinculadas.
- Ajuste primario.
- Ajuste secundario.
- Bilateralidad de los ajustes.
- Régimen sancionador de las operaciones vinculadas.
- Operaciones vinculadas con incidencia en IRPF e IRNR.
Productos relacionados
-
¡Oferta!

Fiscalidad de las sociedades holding. Paso a paso
El precio original era: 20,00 €.19,00 €El precio actual es: 19,00 €. IVA incluidoMisma materia: Fiscal.
-
¡Oferta!
Ley General Tributaria (2026 Colex comentado)
El precio original era: 50,00 €.47,51 €El precio actual es: 47,51 €. IVA incluidoMisma materia: Fiscal.
-
¡Oferta!
La cuantificación de las ganancias y pérdidas patrimoniales en el IRPF. Paso a paso
El precio original era: 18,00 €.17,10 €El precio actual es: 17,10 €. IVA incluidoMisma materia: Fiscal.