Contabilidad práctica para el abogado
El precio original era: 62,40 €.59,28 €El precio actual es: 59,28 €. IVA incluido
Análisis de cuentas, funcionamiento y tributación básica.
Manual práctico para que el abogado pueda comprender, leer y analizar la información económica de empresas y otras organizaciones. La obra aborda las cuentas anuales, el análisis económico-financiero, ratios de liquidez, rentabilidad y solvencia, predicción de insolvencia y valoración empresarial; desarrolla además una metodología para detectar irregularidades y manipulaciones contables, incorpora una guía de Checkempresa y dedica bloques específicos a facturación, VeriFactu, modelos tributarios y blanqueo de capitales.
Descripción
Contabilidad práctica para el abogado, de Pedro Juez Martel, está concebida para que el profesional jurídico pueda interpretar la realidad económica de una empresa sin necesitar una formación contable especializada previa. La segunda edición amplía notablemente su vertiente aplicada y conecta la lectura de las cuentas con el análisis financiero, la detección de irregularidades, la valoración empresarial, la fiscalidad profesional y el blanqueo de capitales.
Comprender las cuentas de una empresa
La obra comienza por los fundamentos de la información contable: patrimonio empresarial, cuentas, amortizaciones, provisiones y deterioros, balance de situación, cuenta de pérdidas y ganancias, memoria, cambios en el patrimonio neto y flujos de efectivo.
También examina las normas de valoración, los activos financieros, el impuesto corriente y diferido, el Plan General de Contabilidad de PYMES y microempresas y distintas adaptaciones sectoriales.
Aprender a leer las cuentas
Un segundo bloque transforma esos conceptos en una sistemática de lectura de estados financieros. Se estudia cómo interpretar balance y resultados mediante casos empresariales reales y se muestran procedimientos para extraer conclusiones sobre la situación económica de una organización.
Entre los ejemplos analizados aparecen cuentas de Mercadona y de la Fundación Manos Unidas, permitiendo comparar estructuras empresariales y organizaciones de distinta naturaleza.
Análisis económico y financiero
La obra profundiza después en los instrumentos utilizados para valorar la salud financiera de una empresa: liquidez, tesorería, gestión de cobros y pagos, rentabilidad, solvencia, endeudamiento y autonomía financiera.
Incluye modelos de predicción de insolvencia como el Z-Score de Altman y su adaptación española, análisis mediante ratios y ejemplos aplicados a empresas reales.
Valoración de empresas
La segunda edición incorpora asimismo herramientas de valoración empresarial: descuento de flujos de caja —DCF—, coste medio ponderado del capital —WACC—, modelo CAPM, flujos de caja libres, valor terminal, valoración por múltiplos y análisis comparativo entre métodos.
Cuándo no creerse las cuentas
Uno de los bloques de mayor utilidad jurídica está dedicado a detectar cuentas que pueden no reflejar fielmente la realidad económica o patrimonial. El autor desarrolla una sistemática específica —método ABCDEF— para identificar señales de alerta mediante cuentas ajustadas, balances, consistencia, deterioros y provisiones, evolución y posibles falsedades.
Se estudian prácticas como utilización de sociedades interpuestas, testaferros, facturación falsa o sobrevalorada, vaciamientos patrimoniales, alteración de activos, dobles contabilidades, manipulación de ingresos y gastos, operaciones vinculadas y otras técnicas capaces de distorsionar el resultado o la imagen patrimonial.
Casos empresariales reales
La metodología no se limita a una explicación teórica. El libro aplica sus criterios a cuentas reales de sociedades de distintos sectores y muestra cómo combinar la lectura del balance, pérdidas y ganancias y ratios para detectar indicios de anomalías o de dinero no contabilizado.
Guía metodológica de Checkempresa
La obra dedica un tema completo al funcionamiento y metodología de Checkempresa. Explica la importación de datos, los módulos de valoración, análisis de ratios, Z-Score, detección de irregularidades mediante ABCDEF, generación de informes y fundamentos de valoración mediante DCF y múltiplos.
No afirmar que el software se entregue gratuitamente con el libro salvo que la editorial lo diga expresamente. La obra contiene una guía metodológica de su utilización.
Facturación, modelos tributarios y VeriFactu
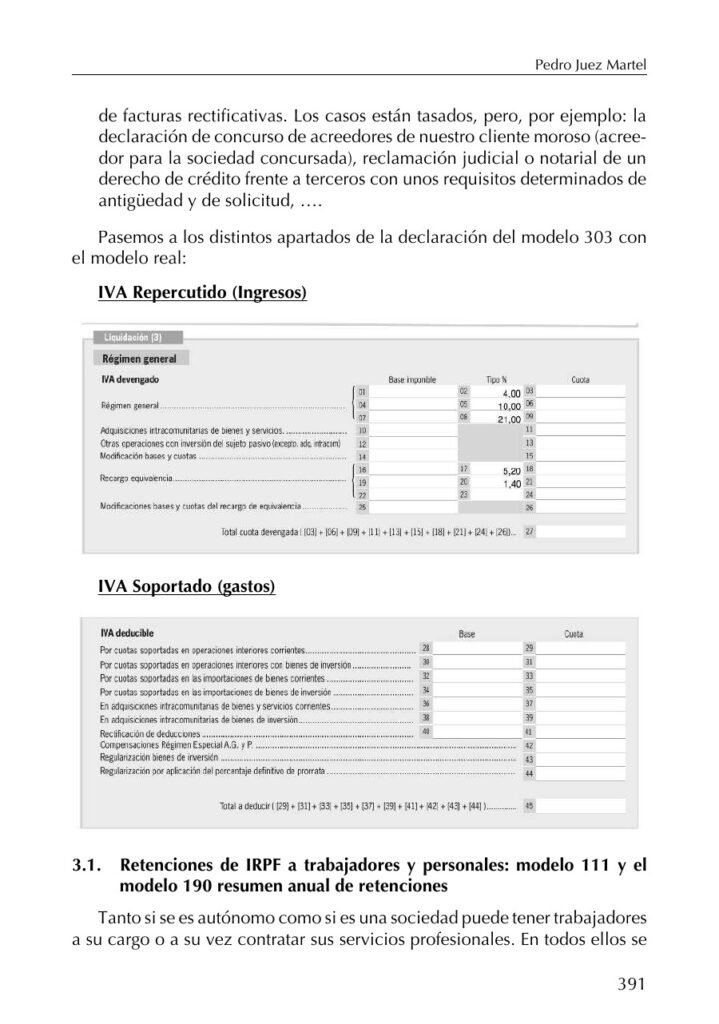
Otro bloque está orientado directamente al profesional y a la empresa. Revisa fuentes de información económica, principales modelos tributarios, IVA, retenciones, IRPF, Impuesto sobre Sociedades, declaraciones informativas y obligaciones fiscales y contables de profesionales y sociedades.
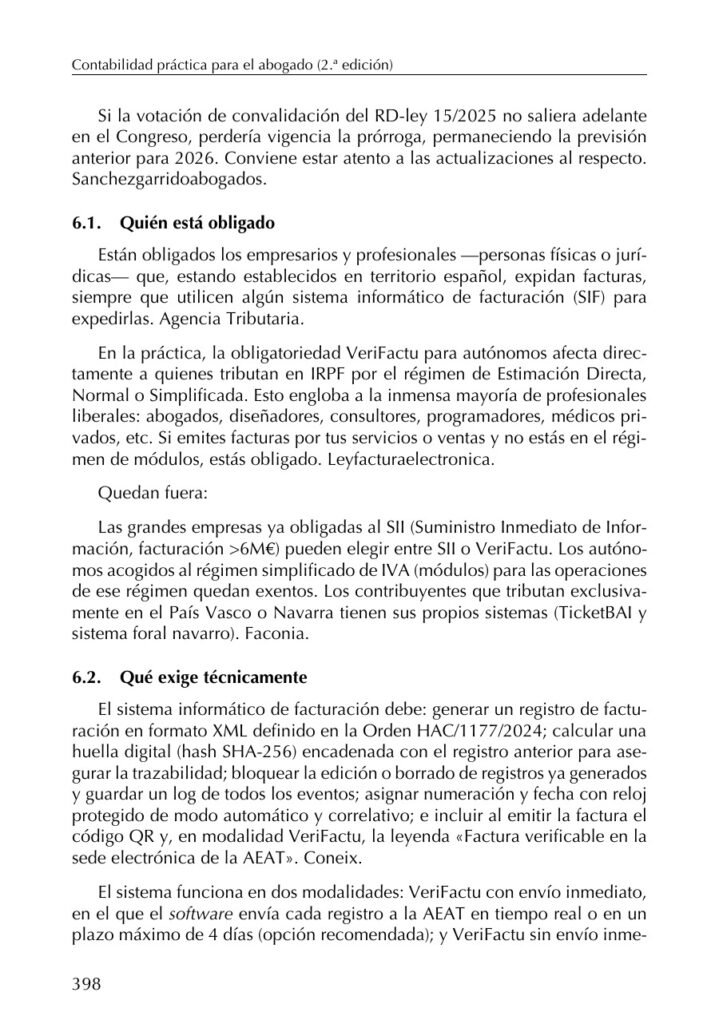
La segunda edición incorpora además un apartado específico dedicado al sistema VeriFactu, sus obligaciones y requisitos técnicos de facturación.
Blanqueo de capitales
El último gran bloque analiza el blanqueo desde una perspectiva jurídica y económica y su relación con el trabajo del abogado. Se estudian mecanismos de actuación, ocultación de la identidad del administrador o propietario, sociedades utilizadas instrumentalmente y casos reales, junto con la normativa y jurisprudencia aplicables.
Utilidad para la práctica jurídica
La comprensión de las cuentas puede resultar decisiva en operaciones societarias, insolvencias, responsabilidad de administradores, reclamaciones patrimoniales, procedimientos concursales, conflictos entre socios, investigaciones económicas, divisiones patrimoniales, herencias con participaciones societarias y determinados procedimientos penales o de blanqueo.
La obra proporciona al abogado un lenguaje común con economistas, auditores y peritos y, sobre todo, criterios para saber qué información debe buscar, qué preguntas debe formular y qué anomalías justifican un análisis más profundo.
Segunda edición 2026
Segunda edición actualizada y puesta al día, publicada en octubre de 2026 por LA LEY. Consta de 420 páginas y pertenece a la colección Manuales.
Información adicional
| Subtítulo | Análisis de cuentas, funcionamiento y tributación básica |
|---|---|
| Autor | Pedro Juez Martel |
| Editorial | |
| Edición | 2026 |
| Páginas | 420 |
| Edición bibliográfica | 2.ª edición, octubre 2026 |
| Fecha de edición | 01/10/2026 |
| Idioma | Castellano |
| Encuadernación | Rústica |
PRÓLOGO
TEMA 1. LA RADIOGRAFÍA ECONÓMICA DE LAS ORGANIZACIONES: LAS CUENTAS EMPRESARIALES Y SU VALORACIÓN
1. INTRODUCCIÓN
2. LA INFORMACIÓN CONTABLE
3. MARCO LEGAL EXISTENTE: LOS PLANES DE CONTABILIDAD
4. EL PATRIMONIO EMPRESARIAL
- 4.1. Las cuentas de una empresa
- 4.2. Ciclo de explotación de la empresa
5. CONCEPTOS PREVIOS
- 5.1. Las amortizaciones
- 5.2. Las provisiones y deterioros del valor de los bienes y derechos
6. EL BALANCE DE SITUACIÓN Y SU CONTENIDO
- 6.1. Análisis del Balance
7. LA CUENTA DE PÉRDIDAS Y GANANCIAS O DE RESULTADOS
- 7.1. Aparición del Resultado del Ejercicio en el Balance de Situación
8. CONCEPTOS CONTABLES A RETENER
- 8.1. Aparición del Resultado del Ejercicio en el Balance de Situación
9. FUNCIONAMIENTO DE LAS PROVISIONES Y CUENTAS DE DETERIORO DEL VALOR
10. ¿QUÉ OCURRE CUANDO UNA EMPRESA TIENE PÉRDIDAS REITERADAS?
11. LA PERIODIFICACIÓN CONTABLE
12. LA MEMORIA
13. EL ESTADO GENERAL DE CAMBIOS DEL PATRIMONIO NETO (EGCPN)
14. EL ESTADO DE FLUJOS DE EFECTIVO
15. LAS CUENTAS ANUALES ABREVIADAS
16. NORMAS DE VALORACIÓN
- 16.1. Introducción
- 16.2. Valoración de los activos financieros
- 16.3. Criterios de valoración en el plan de contabilidad actual
17. INFORMACIÓN FISCAL: CUENTAS DE IMPUESTO CORRIENTE Y DIFERIDO
- 17.1. Impuesto corriente
- 17.2. Impuesto diferido
- 17.3. Ejemplo
18. PLAN GENERAL DE CONTABILIDAD PARA PYMES Y MICROEMPRESAS
- 18.1. Plan para microempresas
19. ADAPTACIONES SECTORIALES AL PLAN DE CONTABILIDAD
TEMA 2. CÓMO LEER LAS CUENTAS DE UNA EMPRESA O CUALQUIER ORGANIZACIÓN
1. INTRODUCCIÓN
2. SISTEMÁTICA DE LECTURA DE LAS CUENTAS DE UNA EMPRESA
- 2.1. Lectura del balance
- 2.2. Lectura de la cuenta de pérdidas y ganancias
3. CUENTAS MERCADONA AÑO 2019
- 3.1. Análisis de las cuentas del balance: partidas de pasivo
- 3.2. Análisis de las partidas del Activo
- 3.3. Cuenta de pérdidas y ganancias Mercadona
4. CONCLUSIONES DE LA LECTURA DE LAS CUENTAS DE MERCADONA
5. CUENTAS DE LA FUNDACIÓN MANOS UNIDAS (2011)
- 5.1. Cuentas de la Fundación Manos Unidas
- 5.2. Análisis de las cuentas de balance: partidas de Pasivo (fuentes de financiación)
- 5.3. Análisis de las cuentas de balance: partidas del Activo
- 5.4. Análisis y lectura crítica del balance
- 5.5. Análisis de la cuenta de pérdidas y ganancias
6. CONCLUSIONES DE LA LECTURA DE LAS CUENTAS DE LA FUNDACIÓN MANOS UNIDAS
7. SOFTWARE CHECKEMPRESA
- 7.1. Lectura de la empresa
TEMA 3. ANÁLISIS ECONÓMICO Y FINANCIERO DE EMPRESAS: INSTRUMENTOS Y EJEMPLOS
1. INTRODUCCIÓN
2. ANÁLISIS DE EMPRESAS
- 2.1. Instrumentos del análisis de empresas
- 2.2. Puntos de partida: el Balance y la Cuenta de Pérdidas y Ganancias
3. ANÁLISIS FINANCIERO
- 3.1. Introducción
- 3.2. Instrumentos del análisis financiero
4. ANÁLISIS ECONÓMICO
- 4.1. Instrumentos del análisis económico
5. ¿CÓMO INTERPRETAR LOS RATIOS?
6. EJEMPLO REAL: ANÁLISIS ECONÓMICO Y FINANCIERO DE CASA TARRADELLAS SL
- 6.1. Ratios de liquidez
- 6.2. Ratios de Gestión de Cobro y Pago
- 6.3. Análisis de la Gestión de Tesorería
- 6.4. Ratio de garantía
- 6.5. Rentabilidad de Casa Tarradellas
- 6.6. Valoración Global de Casa Tarradellas
7. OTROS RATIOS DE ANÁLISIS FINANCIERO
- 7.1. Otros ratios de análisis financiero
8. PROFUNDIZANDO EN EL ANÁLISIS: SOFTWARE CHECKEMPRESA
9. ANÁLISIS AMPLIADO DE LA SALUD DE LA EMPRESA
- 9.1. Ratios de Liquidez
- 9.2. Ratio de Liquidez General
- 9.3. Ratio de Tesorería (Acid Test)
- 9.4. Ratio de Disponibilidad (Cash Ratio)
- 9.5. Liquidez Mínima Mensual
- 9.6. Ratios de Gestión
- 9.7. Plazo de Cobro
- 9.8. Plazo de Pago
- 9.9. Gestión de Existencias
- 9.10. Ratios de Rentabilidad
- 9.11. Ratios de Solvencia
- 9.12. Endeudamiento y Autonomía
10. MODELOS Z-SCORE DE PREDICCIÓN DE INSOLVENCIA
- 10.1. Z de Altman (Modelo Predictivo Global)
- 10.2. Z de Oriol Amat (Adaptación Española)
11. APLICACIÓN A LAS CUENTAS DE MERCADONA: EJEMPLO TEMA 2
- 11.1. Base de Datos Financieros
- 11.2. Ratios de Liquidez – Mercadona 2019
- 11.3. Ratios de Gestión – Mercadona 2019
- 11.4. Ratios de Rentabilidad – Mercadona 2019
- 11.5. Ratios de Solvencia – Mercadona 2019
- 11.6. Z-Score de Altman – Mercadona 2019
- 11.7. Z-Score de Oriol Amat – Mercadona 2019
- 11.8. Síntesis del Análisis de Mercadona 2019
12. CÁLCULO Y GENERACIÓN DE INFORME DE MERCADONA MEDIANTE EL SOFTWARE CHECKEMPRESA
- 12.1. Cálculos de los ratios
- 12.2. Generación de informe
13. CÁLCULO Y GENERACIÓN DE INFORME DE CASA TARRADELLAS MEDIANTE EL SOFTWARE CHECKEMPRESA
- 13.1. Cálculos de los ratios
- 13.2. Generación de informe
TEMA 4. CUÁNDO NO CREERSE LAS CUENTAS DE UNA EMPRESA? PRÁCTICAS PERNICIOSAS EN LAS OPERACIONES SOCIETARIAS
1. INTRODUCCIÓN
2. CUANTIFICACIÓN E IMPORTANCIA DEL PROBLEMA
3. SISTEMÁTICA PARA LA DETECCIÓN DE PRÁCTICAS IRREGULARES EN LAS CUENTAS EMPRESARIALES: EL MÉTODO ABCDEF
- 3.1. Cuentas Ajustadas (A)
- 3.2. Balances (B) sustanciados en partidas claras y bien valoradas
- 3.3. Consistencia (C)
- 3.4. Deterioros (D) y Provisiones
- 3.5. Evolución (E)
- 3.6. (F) Sin falsedades respecto al verdadero propietario o quien administra
- 3.7. Puntuación global del análisis ABCDEF en la herramienta Checkempresa
- 3.8. Vaciamiento patrimonial: reglas de alerta complementarias
4. SOFTWARE CHECKEMPRESA PARA ANÁLISIS DE LA SISTEMÁTICA ABCDEF
- 4.1. Análisis de la verosimilitud de las cuentas de Casa Tarradellas SL mediante el software Checkempresa
- 4.2. Análisis de la verosimilitud de las cuentas de Mercadona mediante el software Checkempresa
5. CLASIFICACIÓN DE LAS PRÁCTICAS FRAUDULENTAS
6. MÉTODOS DEL «JURISTA»: USO DE GRUPOS DE SOCIEDADES Y AUTÓNOMOS PARA ALTERAR LOS RESULTADOS
- 6.1. Sociedades patrimoniales con fines ilícitos
- 6.2. Empleo de sociedades para adquirir bienes o servicios de uso particular o deducirse todo tipo de gastos personales
- 6.3. Imputación de ingresos personales a las sociedades con objeto de tributar menos, poder deducirse gastos u ocultar rentas
- 6.4. Uso de sociedades o autónomos interpuestos en sociedades profesionales con el objetivo de percibir las retribuciones a través de las mismas y tributar mucho menos
- 6.5. Uso de sociedades interpuestas o testaferros con objeto de falsear/ocultar información:
7. USO DE SOCIEDADES PARA REALIZAR TRANSMISIONES DE BIENES
- 7.1. Sociedades pantalla
- 7.2. Empleo de SICAV en fraude de ley
- 7.3. Empleo de sociedades y fondos de capital-riesgo
- 7.4. Uso de estructuras de autónomos en régimen de estimación objetiva —módulos— y sociedades para eludir pagos a Hacienda y responsabilidades civiles
- 7.5. Contrataciones irregulares de falsos autónomos a cargo de sociedades con el objeto de ahorrarse seguridad social y deducir IVA
- 7.6. Uso de entramados de sociedades que permitan imputar más gastos para no pagar impuestos
- 7.7. «Troceo» ficticio de una sociedad con grandes beneficios en pequeñas sociedades limitadas interconectadas y a nombre de distintas personas
- 7.8. División de una sociedad en varias para imputar fuertes pagos a los administradores por distintos conceptos descapitalizando la sociedad
- 7.9. Uso de sociedades con pérdidas para gracias a la compensación de las mismas no pagar impuestos
- 7.10. Creación de otra sociedad/es para alterar la imagen de otra perjudicando a terceros o socios y/o eludir responsabilidades
- 7.11. Generación de facturación falsa o sobrevalorada entre sociedades para sacar dinero de la sociedad y deducirse el IVA
- 7.12. Sucesiones de empresas: la denominada «técnica del acordeón»
- 7.13. Tramas usando asociaciones y fundaciones
- 7.14. Empleo de sociedades domiciliadas en el Reino Unido e Irlanda
- 7.15. Empleo de sociedades en Luxemburgo, Holanda, Chipre, Malta o Suiza
- 7.16. Empleo de empresas de tenencia de valores extranjeros (acciones, letras, bonos…): las denominadas ETVE
- 7.17. Empleo de sociedades en Bélgica, Holanda para tributar mucho menos por intereses percibidos
- 7.18. Fraude «carrusel»
- 7.19. Empleo de sociedades con sede en los denominados «paraísos fiscales»
- 7.20. Mecanismos legales para combatir este tipo de prácticas
8. MÉTODOS «TOSCOS»: FONDOS PROPIOS NEGATIVOS Y ALTERACIÓN O MODIFICACIÓN DE ELEMENTOS DEL ACTIVO Y/O SU VALORACIÓN
- 8.1. Fondos propios nulos o negativos mantenidos durante más de un ejercicio que encubren sociedades «tapadera» o dinero no contabilizado
- 8.2. Mantenimiento de partidas del activo de las que no se constata su existencia
- 8.3. Incorporación de activos falsos o deudores inexistentes
- 8.4. Incorrecto o falta de reflejo del deterioro de los bienes del inmovilizado o de las existencias
- 8.5. Valoración de activos / amortizaciones
- 8.6. Valoración de activos intangibles o de difícil cuantificación
- 8.7. Disminuciones de partidas del Activo que no se ven correspondidas en ese ejercicio ni con aumentos de ingresos ni con pérdidas por deterioro en la valoración de esos activos
- 8.8. Aportaciones de capital no dinerarias o compraventas incorrectamente valoradas
- 8.9. Mecanismos legales y métodos para combatirlas
9. MÉTODOS DEL «INGENIERO FINANCIERO»: USO Y MANEJO DE DETERMINADAS CUENTAS PARA ALTERAR A TRAVÉS DE ELLAS EL RESULTADO O IMAGEN SOCIETARIO
- 9.1. Cuentas de proveedores no pagadas o inhabituales y/o «falsos autónomos» reflejados en la cuenta otros gastos de explotación
- 9.2. Operaciones vinculadas: subcontrataciones propias
- 9.3. Cuenta corriente con socios / caja
- 9.4. Retribuciones al Consejo de Administración
- 9.5. Dotar en exceso o defecto las provisiones para riesgos y gastos
- 9.6. Sobredotar o infradotar las correspondientes provisiones o deterioros en el NPGC por depreciaciones de activos fijos materiales e inmateriales o impagados
- 9.7. Uso de provisiones financieras —deterioros del valor— para alterar el resultado societario
- 9.8. Examen de las cuentas de deterioro de valor de participaciones en empresas del grupo y las provisiones de riesgos y gastos
- 9.9. Aportaciones de capital con prima de emisión
- 9.10. Ingresos extraordinarios
- 9.11. Gastos extraordinarios
- 9.12. Imputación o manejo incorrecto de unas cuentas en otras con repercusiones en las cuentas de resultados
- 9.13. Dobles contabilidades
- 9.14. Aumentar o disminuir los ingresos, según le convenga a la empresa, anticipando o posponiendo las facturas
- 9.15. Incrementar o reducir los gastos o cambiar el criterio de imputación
- 9.16. Uso de las cuentas de anticipo de clientes y cuenta de personal para alterar los resultados
- 9.17. El pagaré pelota
- 9.18. Imputación de ventas o compras a ejercicios diferentes
- 9.19. Usar los ajustes de periodificación para alterar las cuentas
- 9.20. Deducciones por reinversiones de las plusvalías empresariales mal empleadas
- 9.21. Distinta valoración de existencias para alterar los beneficios
- 9.22. Alterar los criterios de amortización
- 9.23. Mantener en el activo circulante determinados derechos de dudoso cobro
- 9.24. Cuentas de reservas de revalorización y voluntarias
- 9.25. Operaciones con divisas
10. ESQUEMA A SEGUIR PARA LA DETECCIÓN DE INDICIOS DE PRÁCTICAS PERNICIOSAS
- 10.1. Ubicación de la empresa dentro del sector
- 10.2. Lectura del balance
- 10.3. Lectura de la cuenta de pérdidas y ganancias
- 10.4. Comprobación de que los gastos de explotación son acordes con los ingresos de explotación: fórmula para posible cuantificación de dinero no contabilizado
- 10.5. Análisis de ratios
11. EJEMPLO 1: DETECCIÓN DE INDICIOS DE PRÁCTICAS PERNICIOSAS EN LAS CUENTAS REALES DE UNA SOCIEDAD DE INSTALACIÓN ELÉCTRICA
12. EJEMPLO 2: DETECCIÓN DE INDICIOS DE PRÁCTICAS PERNICIOSAS EN LAS CUENTAS REALES DE UNA SOCIEDAD DEDICADA A LA INTERMEDIACIÓN INMOBILIARIA
- 12.1. Presentación de la empresa
- 12.2. Ubicación de la sociedad
- 12.3. Lectura del balance
- 12.4. Lectura de la cuenta de pérdidas y ganancias
- 12.5. Comprobación de que los gastos de explotación son acordes con los ingresos de explotación: fórmula para posible cuantificación de dinero no contabilizado
- 12.6. Examen de ratios
- 12.7. Conclusiones derivadas del análisis
13. EJEMPLO 3: DETECCIÓN DE INDICIOS DE PRÁCTICAS PERNICIOSAS EN LAS CUENTAS REALES DE UNA SOCIEDAD DEDICADA A LA CONSTRUCCIÓN
- 13.1. Ubicación de la sociedad
- 13.2. Lectura de las cuentas de la sociedad Alvión, S.L
- 13.3. Comprobación de que los gastos de explotación son acordes con los ingresos de explotación: fórmula para posible cuantificación de dinero no contabilizado
- 13.4. Análisis mediante ratios
- 13.5. Conclusiones derivadas del análisis
TEMA 5. GUÍA METODOLÓGICA SOFTWARE CHECKEMPRESA
1. INTRODUCCIÓN
2. OBJETIVO GENERAL
3. OBJETIVOS ESPECÍFICOS
- 3.1. Objetivos de Valoración Empresarial
4. OBJETIVOS DE ANÁLISIS FINANCIERO
5. OBJETIVOS DE PREDICCIÓN DE INSOLVENCIA
6. OBJETIVOS DE DETECCIÓN DE IRREGULARIDADES (MÉTODO ABCDEF)
7. OBJETIVOS DE GENERACIÓN DE INFORMES Y USABILIDAD
8. SÍNTESIS DE OBJETIVOS
9. GUÍA DE USO DEL SOFTWARE
- 9.1. Importación de datos y configuración inicial
- 9.2. Pantalla Principal de Importación
- 9.3. Proceso de Carga de Datos
- 9.4. Estructura de Datos Requerida
10. MÓDULO DE VALORACIÓN DE EMPRESAS
- 10.1. Selección del Sector Empresarial
- 10.2. Interpretación de Resultados
11. MÓDULO DE ANÁLISIS DE LA SITUACIÓN DE LA EMPRESA
- 11.1. Panel de Ratios de Liquidez
- 11.2. Panel de Ratios de Gestión y Rentabilidad
- 11.3. Análisis Z-Score
12. MÓDULO DE DETECCIÓN DE IRREGULARIDADES ABCDEF
- 12.1. Panel Principal de Análisis
- 12.2. Análisis por Categorías
13. GENERACIÓN Y DESCARGA DE INFORMES
14. FUNDAMENTOS METODOLÓGICOS
- 14.1. Análisis de la salud de la empresa
- 14.2. Ratios de Liquidez
- 14.3. Ratios de Gestión
- 14.4. Ratios de Rentabilidad
- 14.5. Ratios de Solvencia
- 14.6. Modelos z-score de predicción de quiebra
15. MÉTODO ABCDEF DE DETECCIÓN DE IRREGULARIDADES
- 15.1. Cuentas AJUSTADAS (Veracidad de la Existencia)
- 15.2. B – BALANCES Sustanciados (Veracidad de la Valoración)
- 15.3. CONSISTENCIA (Coherencia Interna)
- 15.4. DETERIOROS y Provisiones (Gestión del Resultado)
- 15.5. E – EVOLUCIÓN (Análisis de Tendencias y Descapitalización)
- 15.6. F – FALSEDADES (Identidad del Beneficiario Último)
- 15.7. Sistema de Puntuación Global
16. MÓDULO DE VALORACIÓN DE EMPRESAS: METODOLOGÍA DCF (DESCUENTO DE FLUJOS DE CAJA)
- 16.1. Coste Medio Ponderado del Capital (WACC)
- 16.2. Coste de los Recursos Propios (Ke) – Modelo CAPM
- 16.3. Beta Apalancada (Fórmula de Hamada)
- 16.4. Proyección de Flujos de Caja Libres (FCF)
- 16.5. Valor Terminal (Modelo de Gordon)
- 16.6. Valor de la Empresa y del Patrimonio
- 16.7. Análisis por Escenarios
- 16.8. Valoración de la empresa por múltiplos de mercado
- 16.9. Interpretación Comparativa DCF vs Múltiplos
17. COMPARATIVA Y USO INTEGRADO DE MÉTODOS
- 17.1. Jerarquía de Análisis
18. REFERENCIAS NORMATIVAS Y LEGALES
TEMA 6. FACTURACIÓN Y LIQUIDACIÓN EN EL PROFESIONAL. SISTEMA VERIFACTU MODELOS TRIBUTARIOS Y FUENTES DE INFORMACIÓN ECONÓMICA
1. INTRODUCCIÓN. FUENTES DE INFORMACIÓN GENERALISTAS
2. FUENTES DE INFORMACIÓN ECONÓMICA SOBRE UNA PERSONA FÍSICA O JURÍDICA
3. PRINCIPALES MODELOS TRIBUTARIOS
- 3.1. Retenciones de IRPF a trabajadores y personales: modelo 111 y el modelo 190 resumen anual de retenciones
4. IMPUESTOS Y MODELOS TRIBUTARIOS A PRESENTAR ANUALMENTE
- 4.1. Impuesto de la Renta de Personas Físicas (IRPF). Actividades Económicas – Modelo 100
- 4.2. Impuesto de sociedades Modelo 200
5. DECLARACIONES INFORMATIVAS
6. SISTEMA VERIFACTU
- 6.1. Quién está obligado
- 6.2. Qué exige técnicamente
7. LA LIQUIDACIÓN Y FACTURACIÓN EN EL PROFESIONAL
- 7.1. Introducción
- 7.2. Facturación como autónomo o profesional liberal
- 7.3. Facturación mediante sociedad o a particular que no puede retener
8. OBLIGACIONES FISCALES Y CONTABLES PROFESIONALES Y SOCIEDADES
TEMA 7. EL BLANQUEO DE CAPITALES: ANÁLISIS JURÍDICO ECONÓMICO CON EJEMPLOS REALES DE ESTUDIO Y SU RELACIÓN CON EL ABOGADO
1. INTRODUCCIÓN
2. EL BLANQUEO DE CAPITALES
3. MECANISMO Y NIVELES DE ACTUACIÓN
4. CONFUSIÓN SOBRE LA IDENTIDAD DEL QUE REALMENTE ADMINISTRA O ES PROPIETARIO
- 4.1. Operativa e identificación
- 4.2. Ejemplo real: las empresas de Sito Miñanco
- 4.3. Ejemplos reales: Camamu y Ferrial, Zona O Lars y Express Arosa
- 4.4. Legislación aplicable sobre blanqueo de capitales: Ley 10/2010, de 28 abril
5. EXAMEN DE LAS CUENTAS DE INMOBILIARIA SAN SATURNINO MEDIANTE EL SOFTWARE CHECKEMPRESA: APLICACIÓN DE LA SISTEMÁTICA ABCDEF
6. EXAMEN DE LAS CUENTAS DE SITO MIÑANCO AMIDI GAMES SL MEDIANTE EL SOFTWARE CHECKEMPRESA
7. NORMAS Y JURISPRUDENCIA APLICABLES
- Fundamentos de contabilidad aplicados a la práctica jurídica.
- Información contable y patrimonio empresarial.
- Plan General de Contabilidad.
- Balance de situación.
- Cuenta de pérdidas y ganancias.
- Memoria, patrimonio neto y flujos de efectivo.
- Amortizaciones, provisiones y deterioros.
- Impuesto corriente e impuesto diferido.
- Lectura crítica de cuentas anuales.
- Análisis económico y financiero de empresas.
- Ratios de liquidez, tesorería, gestión, rentabilidad y solvencia.
- Endeudamiento y autonomía financiera.
- Predicción de insolvencia mediante Z-Score.
- Valoración de empresas mediante DCF y múltiplos.
- WACC, CAPM, flujos de caja y valor terminal.
- Detección de irregularidades contables.
- Método ABCDEF de análisis de veracidad y coherencia de las cuentas.
- Ingeniería contable y manipulación del resultado.
- Sociedades interpuestas, testaferros y vaciamiento patrimonial.
- Facturación falsa y operaciones vinculadas.
- Dobles contabilidades y dinero no contabilizado.
- Guía metodológica de Checkempresa.
- Fuentes de información económica y patrimonial.
- Modelos tributarios de profesionales y sociedades.
- IVA, IRPF e Impuesto sobre Sociedades.
- VeriFactu y sistemas informáticos de facturación.
- Obligaciones fiscales y contables de profesionales.
- Blanqueo de capitales y sociedades instrumentales.