Cómo aplicar la exención por reinversión en vivienda habitual. Paso a paso
El precio original era: 16,00 €.15,20 €El precio actual es: 15,20 €. IVA incluido
Todas las claves para aplicar con éxito este beneficio fiscal (requisitos, límites, supuestos que pueden generar dudas)
Guía práctica sobre la exención en el IRPF por reinversión en vivienda habitual: requisitos de habitualidad, importe de la reinversión, aplicación total o parcial, plazos, opción por el beneficio y regularización cuando se incumplen sus condiciones.
La edición 2026 analiza además situaciones que generan dudas frecuentes —construcción o rehabilitación, financiación hipotecaria, viviendas privativas y gananciales, alquiler previo, nuda propiedad o reinversiones parciales— e incorpora 28 casos prácticos.
- Introducción: la exención por reinversión en vivienda habitual
- Requisitos para su aplicación
- 2.1. El carácter habitual de ambas viviendas (la transmitida y la adquirida o rehabilitada)
- 2.2. El importe que se ha de reinvertir (reinversión total o parcial)
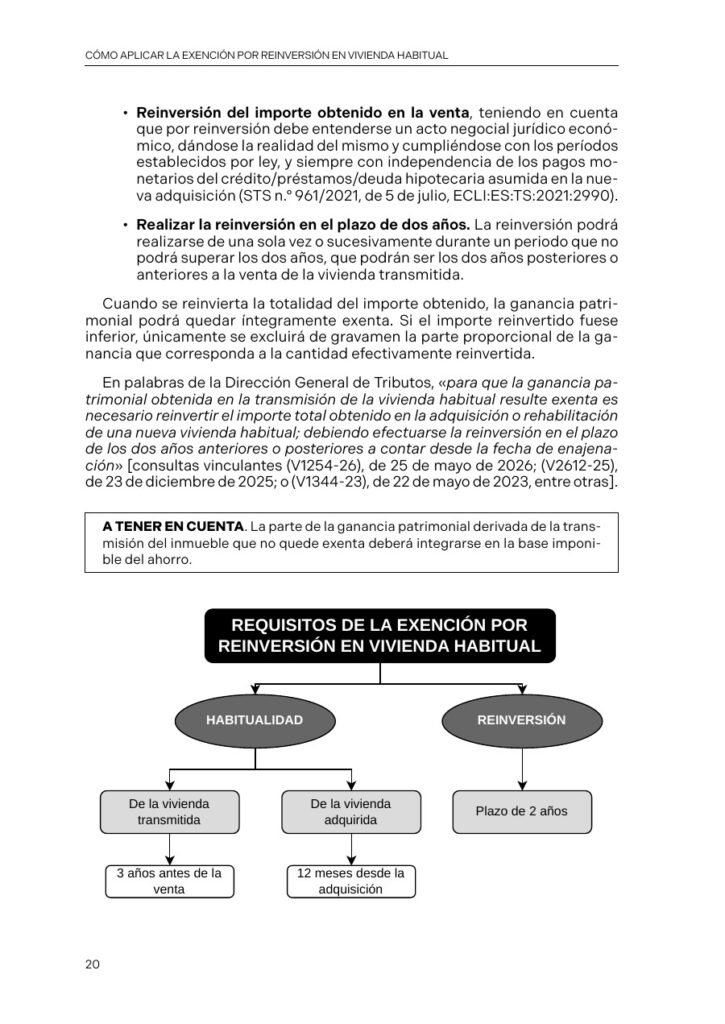
- 2.3. El plazo para la reinversión
- 2.4. La opción por aplicar su aplicación
- 2.5. Consecuencias del incumplimiento de los requisitos
- Especial referencia a algunos supuestos que pueden plantear dudas en la práctica
- 3.1. El cómputo de los plazos en caso de reinversión en la construcción de una nueva vivienda
- 3.2. El carácter habitual de la vivienda familiar cuyo uso corresponde al excónyuge y los hijos tras la separación o divorcio
- 3.3. Supuesto de venta de vivienda privativa y compra de vivienda ganancial
- 3.4. La reinversión cuando la compra de la nueva vivienda se financia con un préstamo
- 3.5. La posibilidad de aplicar la exención en caso de reinversión tras un primer intento fallido
- 3.6. El supuesto en el que la vivienda vendida había estado alquilada a un tercero justo antes de la transmisión
- 3.7. Procedencia de la exención por reinversión cuando se tiene la nuda propiedad de la vivienda trasmitida
Anexo. Casos prácticos
Concepto de vivienda y carácter habitual
- ¿Cabe la exención en IRPF por reinversión en vivienda habitual si se compran plazas de garaje y trastero?
- ¿Es aplicable la exención en el IRPF si el contribuyente fallece antes de materializar la reinversión en vivienda habitual?
- ¿Puede aplicarse la exención por reinversión en vivienda habitual en IRPF si la adquirida se alquila un mes al año?
- ¿El tiempo de ocupación de la vivienda en precario computa para la exención por reinversión en vivienda habitual en IRPF?
- ¿El teletrabajo justifica el cambio de vivienda a efectos de excepcionar los tres años exigidos para que se considere vivienda habitual de cara a la exención en IRPF de la ganancia patrimonial?
- ¿Puede el nacimiento de un hijo justificar un cambio de domicilio a efectos de lo dispuesto en el art. 41 bis del RIRPF?
- Habitualidad de la vivienda que previamente estuvo arrendada a efectos de la exención por reinversión cuando se vende
- Exención por reinversión en vivienda habitual en la transmisión de la vivienda familiar tras el divorcio para el propietario que no reside en la misma
- ¿Computa el arrendamiento con opción de compra para considerar habitual una vivienda en el IRPF?
Reinversión e importe de la exención
- Exención en IRPF por reinversión en vivienda habitual si se compra una nueva vivienda y se rehabilita
- ¿Sobre qué porcentaje aplico la exención por reinversión en IRPF si paso de ser propietario de una parte, a propietario del total el año anterior a la venta?
- Exención en IRPF por reinversión en vivienda habitual con cancelación de la hipoteca sobre la vivienda transmitida
- Exención en IRPF por reinversión si se vende la vivienda ganancial y se reinvierte en una privativa
- Exención por reinversión al vender una vivienda privativa y adquirir una vivienda ganancial
- Exención por reinversión en vivienda habitual en IRPF, ¿lo pagado con las arras se considera reinversión si la compra se formaliza fuera del plazo de dos años?
- La reinversión en vivienda habitual a través de una cooperativa de vivienda
- Aplicación de la exención cuando se vende una cuota proindiviso de un edificio
- Exención por reinversión al adquirir el 43 % de una nueva vivienda habitual
- Exención por reinversión al adquirir la cuota restante de una vivienda heredada
Plazo para la reinversión
- Cómputo de plazos para la reinversión cuando se ha dejado de vivir un tiempo en la vivienda transmitida (exención reinversión vivienda habitual IRPF)
- Posibilidad de aplicar la exención por reinversión en vivienda habitual en la compra previa de un solar
- En la exención por reinversión, ¿es posible ampliar el plazo considerando retrasos no imputables al contribuyente?
- Reinversión en vivienda habitual IRPF cuando se adquiere una nueva vivienda antes de la transmisión de la que constituía vivienda habitual
Incumplimiento de requisitos y regularización
- Incumplimiento de los requisitos para la exención en IRPF por reinversión en vivienda habitual y regularización
- Exención por reinversión en vivienda habitual aplicada en 2023, traslado antes de transcurridos tres años y regularización
Otras cuestiones
- Exención por reinversión en vivienda rehabilitada mediante préstamo hipotecario sobre la vivienda actual
- Exención en IRPF por reinversión en vivienda habitual con traslado al extranjero tras la venta
- ¿Es necesario optar en la declaración por la exención por reinversión en vivienda habitual?
- Exención por reinversión en vivienda habitual: régimen general dentro del IRPF y relación con las ganancias patrimoniales.
- Vivienda habitual transmitida: requisitos de habitualidad y situaciones que pueden afectar a dicha condición.
- Nueva vivienda habitual: adquisición, ocupación y consolidación de su carácter habitual.
- Reinversión total y parcial: determinación del importe reinvertido y proporción de ganancia exenta.
- Plazo de reinversión: reinversión anterior o posterior a la transmisión y cómputo temporal.
- Construcción y autopromoción: reinversión destinada a la construcción de una nueva vivienda habitual.
- Rehabilitación: requisitos para asimilar determinadas obras a la adquisición de vivienda.
- Financiación: préstamos, hipotecas y su incidencia en la reinversión.
- Cancelación de hipoteca: determinación del importe obtenido cuando existe financiación pendiente sobre la vivienda transmitida.
- Vivienda privativa y ganancial: supuestos de venta y adquisición con diferente naturaleza patrimonial.
- Separación y divorcio: vivienda familiar utilizada por el excónyuge y los hijos y requisito de habitualidad.
- Vivienda alquilada: incidencia de arrendamientos previos o posteriores sobre su carácter habitual.
- Nuda propiedad y usufructo: tratamiento del derecho transmitido a efectos de la exención.
- Garajes y trasteros: análisis de su posible consideración junto con la vivienda habitual.
- Arrendamiento con opción de compra: incidencia del tiempo de ocupación en la habitualidad.
- Arras: pagos realizados antes de formalizar la adquisición y su relación con el plazo de reinversión.
- Cooperativas de vivienda: materialización de la reinversión mediante cooperativa.
- Copropiedad y cuotas: transmisión o adquisición de porcentajes, proindivisos y participaciones hereditarias.
- Regularización: consecuencias del incumplimiento posterior de los requisitos de la exención.
- Doctrina administrativa y jurisprudencia: criterios de la DGT, TEAC y tribunales utilizados para resolver dudas de aplicación.
Descripción
La venta de una vivienda habitual puede generar una ganancia patrimonial sujeta al IRPF, pero la normativa permite excluirla de gravamen, total o parcialmente, cuando el importe obtenido se reinvierte en una nueva vivienda habitual y se cumplen los requisitos exigidos. Cómo aplicar la exención por reinversión en vivienda habitual. Paso a paso, realizada por el Departamento de Documentación de Iberley, organiza las principales cuestiones que deben comprobarse para estudiar correctamente este beneficio fiscal.
Habitualidad de las viviendas
Uno de los primeros bloques analiza cuándo puede considerarse habitual tanto la vivienda transmitida como la adquirida o rehabilitada. La obra examina los períodos de residencia y distintos supuestos que pueden afectar a esa condición, como el alquiler previo de la vivienda, un cambio de domicilio, una separación o divorcio o determinadas formas de utilización del inmueble.
Importe de la reinversión y alcance de la exención
La guía diferencia la reinversión total y parcial y estudia cómo influye la financiación de las operaciones. Trata cuestiones como la cancelación de la hipoteca sobre la vivienda transmitida, la compra mediante préstamo, la adquisición de cuotas de propiedad, las arras, las cooperativas de vivienda y la rehabilitación de la nueva vivienda habitual.
También presta atención a situaciones en las que intervienen bienes privativos y gananciales, así como a la adquisición de participaciones adicionales sobre una vivienda ya poseída o heredada.
Plazos para reinvertir
Otro eje de la obra es el cómputo del plazo de reinversión. Se estudian la adquisición de la nueva vivienda antes o después de la transmisión, la construcción de una vivienda, la compra previa de un solar y los supuestos en los que se plantean retrasos o circunstancias no imputables al contribuyente.
Incumplimiento y regularización
La guía explica también las consecuencias de no cumplir posteriormente las condiciones necesarias para consolidar la exención y analiza supuestos de regularización, incluidos cambios de domicilio producidos antes de completar determinados períodos de habitualidad.
Doctrina administrativa y jurisprudencia
La exposición incorpora referencias a resoluciones administrativas, consultas de la Dirección General de Tributos y jurisprudencia. Entre las materias tratadas aparecen la propiedad y el usufructo, la rehabilitación, la financiación de la reinversión y la coordinación de este beneficio con otros regímenes aplicables a determinadas ganancias patrimoniales.
28 casos prácticos
El anexo desarrolla veintiocho supuestos agrupados en cinco áreas: concepto de vivienda y habitualidad; reinversión e importe de la exención; plazo para reinvertir; incumplimiento y regularización; y otras cuestiones.
Los casos permiten consultar problemas como plazas de garaje y trasteros, fallecimiento antes de completar la reinversión, teletrabajo, nacimiento de hijos, divorcio, arrendamiento previo, rehabilitación, hipotecas, arras, cooperativas, cuotas proindiviso, viviendas heredadas o traslados al extranjero.
A quién puede resultar útil
Especialmente indicada para abogados tributaristas, asesores fiscales y profesionales que preparan o revisan declaraciones de IRPF en operaciones de transmisión y adquisición de vivienda habitual. Por su estructura también resulta útil para comprobar el alcance de la exención ante situaciones patrimoniales o familiares que dificultan su aplicación.
Edición y servicios digitales
1.ª edición, 2026. Publicada por Colex el 22 de septiembre de 2026. Libro en castellano, de 156 páginas, en formato papel de 17 × 24 cm.
El ejemplar en papel incorpora acceso a los servicios digitales vinculados por Colex —Colex Reader, Colex Audio y Colex Copilot— conforme a las condiciones de la editorial. Cuando se adquiere en otros establecimientos, el acceso se activa mediante el código del ejemplar y tiene una duración de un año desde la activación.
Información adicional
| Subtítulo | Todas las claves para aplicar con éxito este beneficio fiscal (requisitos, límites, supuestos que pueden generar dudas) |
|---|---|
| Editorial | |
| Edición | 2026 |
| Páginas | 156 |