La prescripción de la deuda tributaria. Paso a paso
El precio original era: 18,00 €.17,10 €El precio actual es: 17,10 €. IVA incluido
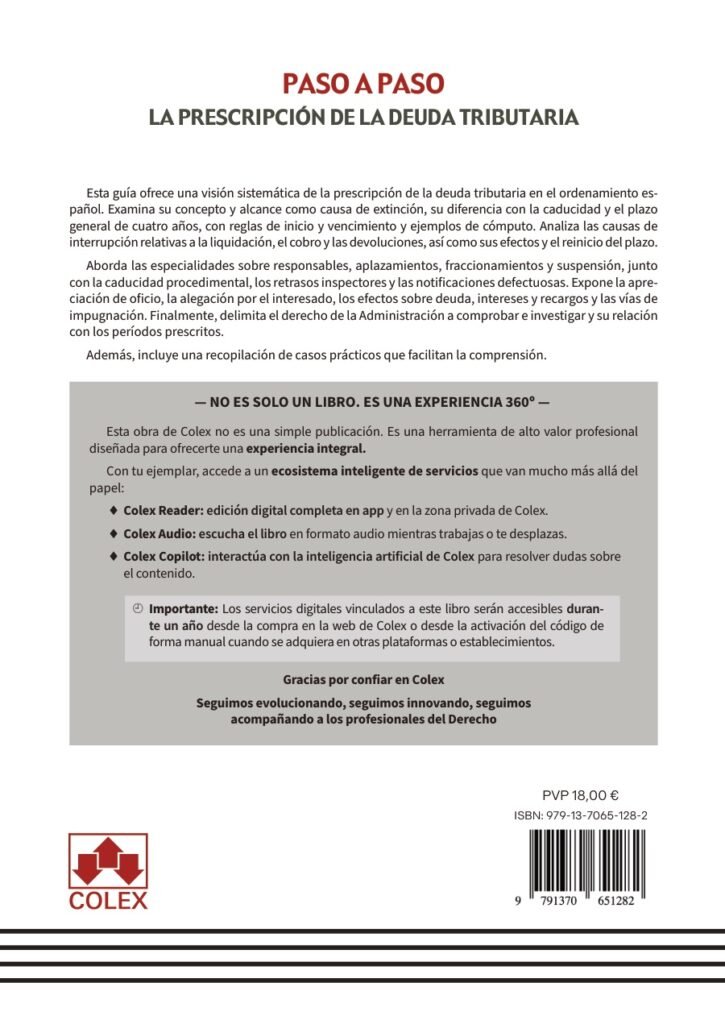
Guía práctica sobre la prescripción de la deuda tributaria, sus plazos, reglas de cómputo y causas de interrupción. Distingue los derechos a liquidar, exigir el pago, solicitar devoluciones y obtenerlas, y examina las diferencias con la caducidad. Aborda responsables tributarios, aplazamientos, suspensión, notificaciones defectuosas, efectos e impugnación, junto con los límites de la comprobación de períodos prescritos. Incluye 14 casos prácticos para estudiar situaciones concretas de gestión, recaudación y defensa tributaria.
Libro impreso. Disponible bajo pedido al proveedor; el plazo de entrega se confirma al tramitar el pedido.
1. Concepto y alcance de la prescripción tributaria
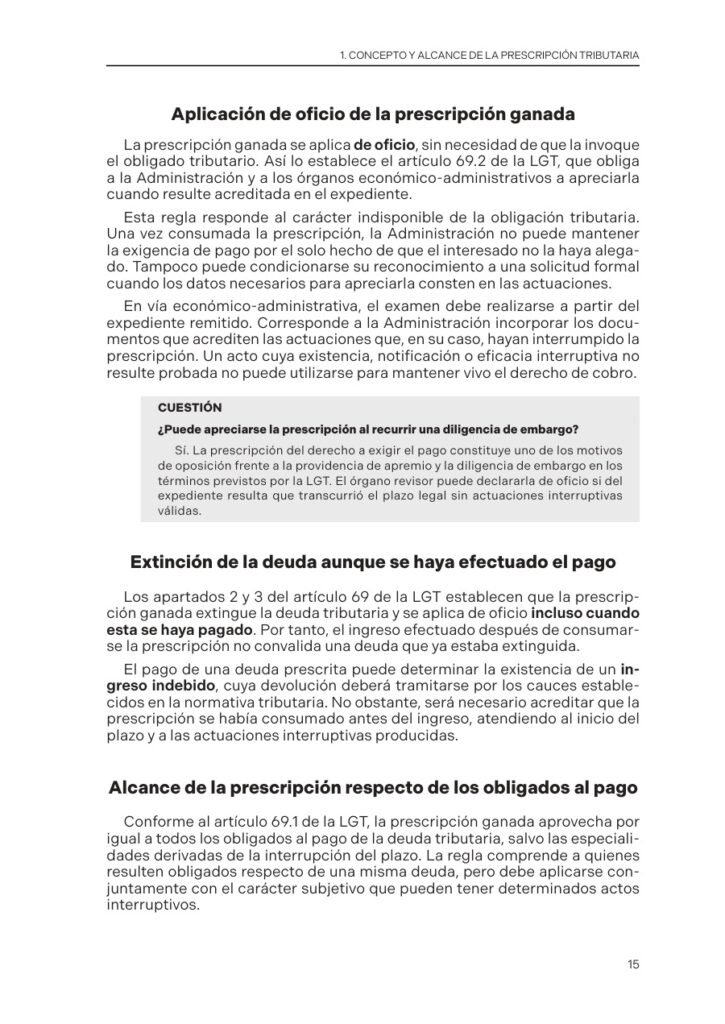
La prescripción como extinción de la deuda
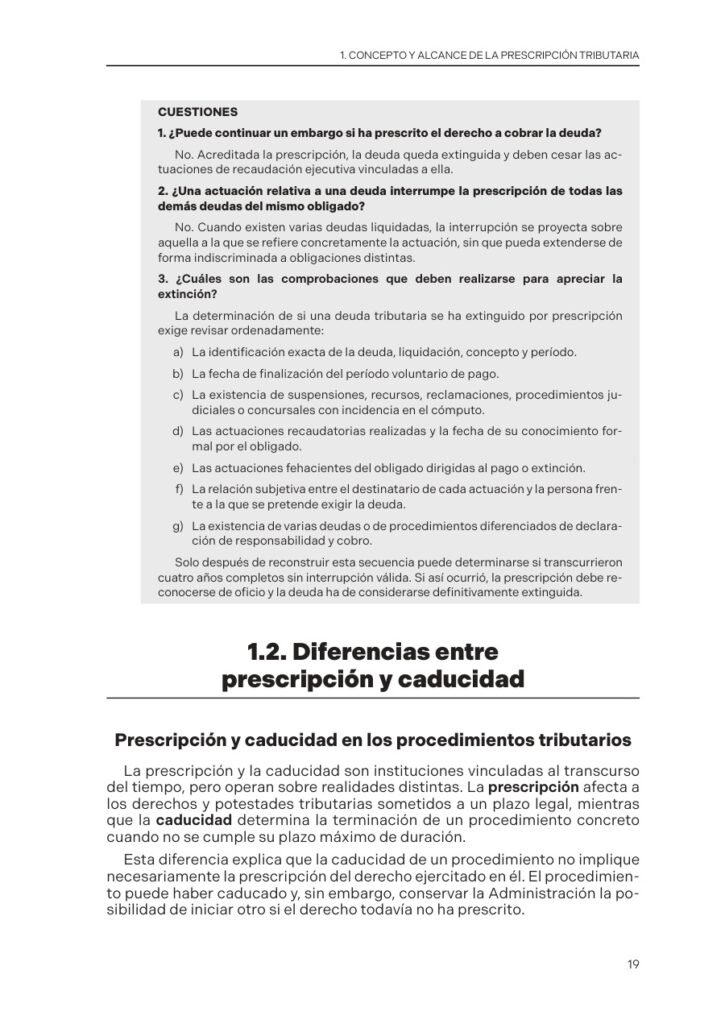
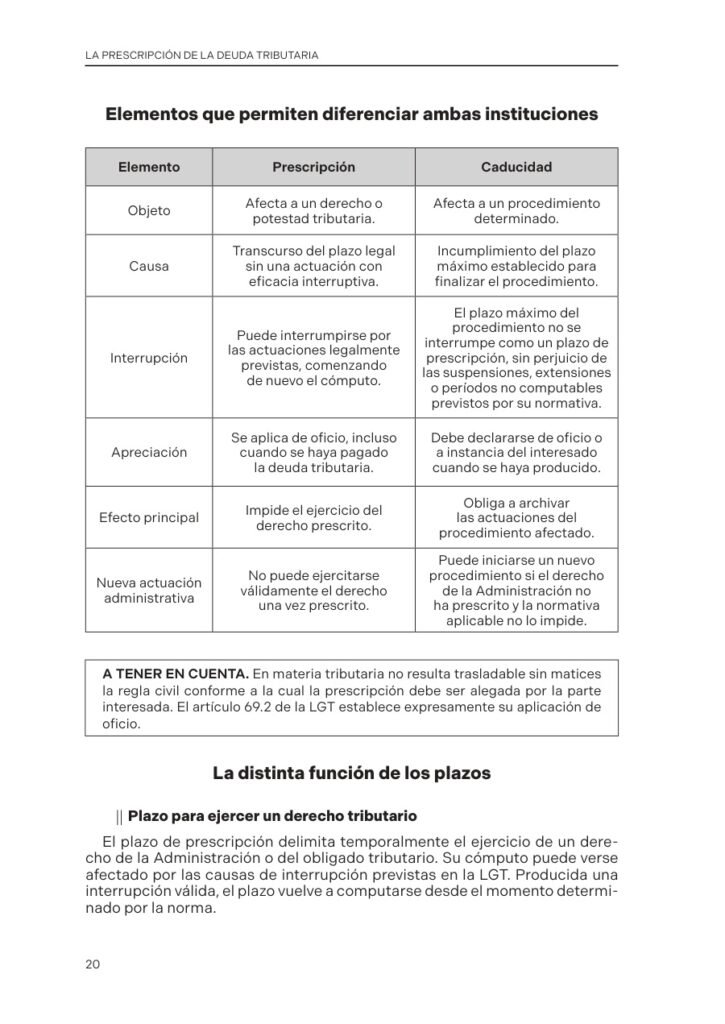
Diferencias entre prescripción y caducidad
2. Plazos de prescripción y reglas de cómputo
El plazo general de prescripción de cuatro años
Inicio del cómputo
Determinación del día de vencimiento
Ejemplos de cálculo
3. Interrupción de la prescripción
Supuestos
- Interrupción del plazo de la Administración para determinar la deuda tributaria mediante la oportuna liquidación
- Interrupción del plazo de la Administración para exigir el pago de las deudas tributarias liquidadas y autoliquidadas
- Interrupción del plazo para solicitar devoluciones
- Interrupción del plazo para obtener las devoluciones y los reembolsos reconocidos
Efectos de la interrupción y reinicio del cómputo
4. Especialidades y situaciones problemáticas
La prescripción con respecto a responsables y otros obligados al pago
Aplazamientos, fraccionamientos y suspensión de la ejecución
Caducidad de los procedimientos e incumplimiento del plazo de las actuaciones inspectoras
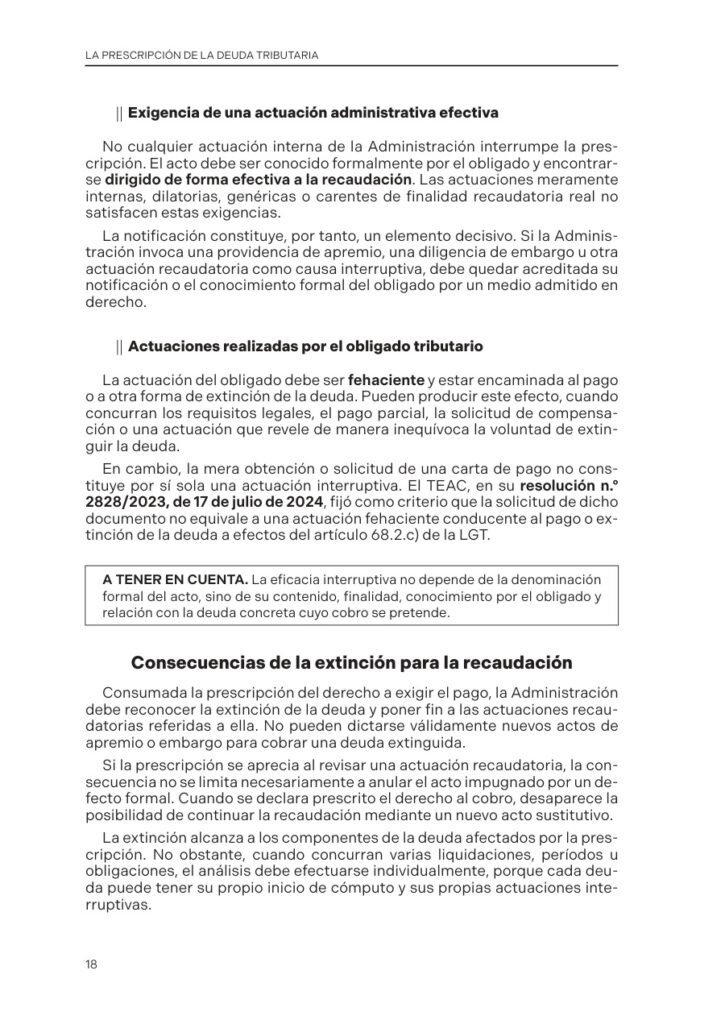
Notificaciones defectuosas y actuaciones sin eficacia interruptiva de la prescripción
5. Efectos de la prescripción
Apreciación de oficio y alegación por el interesado
Alcance de sus efectos (deuda, intereses, recargos)
Vías de impugnación
6. El derecho a comprobar e investigar de la Administración
Anexo. Casos prácticos
- Caso práctico | Prescripción en ITP y AJD y elevación a público de contrato privado de compraventa de derechos hereditarios
- Caso práctico | Devolución de un ingreso indebido por liquidación dictada una vez prescrita la deuda tributaria
- Caso práctico | Interrupción de la prescripción del IBI por actuaciones catastrales notificadas a un cotitular
- Caso práctico | Plazo de caducidad y apertura de una tercera comprobación limitada
- Caso práctico | Devolución del IVA tras la caducidad de una comprobación limitada
- Caso práctico | «Dies a quo» de la prescripción para derivar responsabilidad solidaria con deudas cautelarmente suspendidas
- Caso práctico | Efectos de solicitar los días de cortesía para el envío de notificaciones electrónicas
- Caso práctico | ¿Al presentar la autoliquidación anual del IS se interrumpe el plazo de prescripción para instar la devolución de ingresos indebidos de un pago fraccionado?
- Caso práctico | Solicitud fuera de plazo de prórroga en sucesiones y prescripción del derecho de la Administración a liquidar
- Caso práctico | ¿Puede el juez apreciar la caducidad del procedimiento sancionador tributario de oficio?
- Caso práctico | Prescripción del derecho a exigir el pago de una deuda tributaria recurrida sin suspensión
- Caso práctico | Efectos de la simulación en un ejercicio con el IRPF prescrito
- Caso práctico | ¿Se prorroga al lunes el plazo de prescripción tributaria que vence en sábado?
- Caso práctico | ¿Interrumpe la prescripción la resolución que ordena retrotraer una comprobación limitada si el procedimiento retrotraído caduca?
- Prescripción de la deuda tributaria
- Ley General Tributaria: artículos 66 a 70
- Extinción de la deuda tributaria
- Derecho a liquidar la deuda
- Derecho a exigir el pago
- Solicitud de devoluciones y reembolsos
- Obtención de devoluciones reconocidas
- Plazo general de cuatro años
- Inicio del cómputo
- Determinación del vencimiento
- Ejemplos de cálculo de plazos
- Interrupción de la prescripción
- Actuaciones administrativas con eficacia interruptiva
- Conocimiento formal por el obligado tributario
- Actuaciones fehacientes del obligado
- Recursos y reclamaciones con incidencia en el cómputo
- Reinicio del plazo de prescripción
- Responsables tributarios y otros obligados al pago
- Declaración de responsabilidad y cobro de la deuda derivada
- Efectos subjetivos de la interrupción
- Aplazamientos y fraccionamientos
- Suspensión de la ejecución
- Prescripción y caducidad
- Caducidad de los procedimientos tributarios
- Plazos de las actuaciones inspectoras
- Notificaciones defectuosas
- Actuaciones sin eficacia interruptiva
- Apreciación de oficio
- Alegación por el interesado
- Efectos sobre deuda, intereses y recargos
- Vías de impugnación tributaria
- Apremio y embargo de deudas prescritas
- Devolución de ingresos indebidos
- Potestades de comprobación e investigación
- Artículo 66 bis de la LGT
- Comprobación de bases, cuotas y deducciones
- Operaciones de períodos prescritos con efectos en otros ejercicios
- Obligaciones formales y conservación de documentación
- Vencimiento del plazo prescriptivo en sábado
- Casos prácticos de prescripción tributaria
Descripción
Prescripción de la deuda tributaria: cómputo, interrupción y efectos
La antigüedad de una deuda no permite determinar por sí sola si ha prescrito. El análisis exige identificar el derecho ejercitado, fijar cuándo comienza su plazo y reconstruir las actuaciones que pueden haberlo interrumpido. Una liquidación, una actuación recaudatoria o una solicitud de devolución requieren examinar reglas distintas.
La prescripción de la deuda tributaria. Paso a paso, del Departamento de Documentación de Iberley, ofrece una exposición sistemática de estas cuestiones. La guía de Colex estudia el régimen de la Ley General Tributaria y las dificultades que aparecen al aplicar sus plazos a expedientes concretos.
Qué derechos prescriben y cómo se diferencian
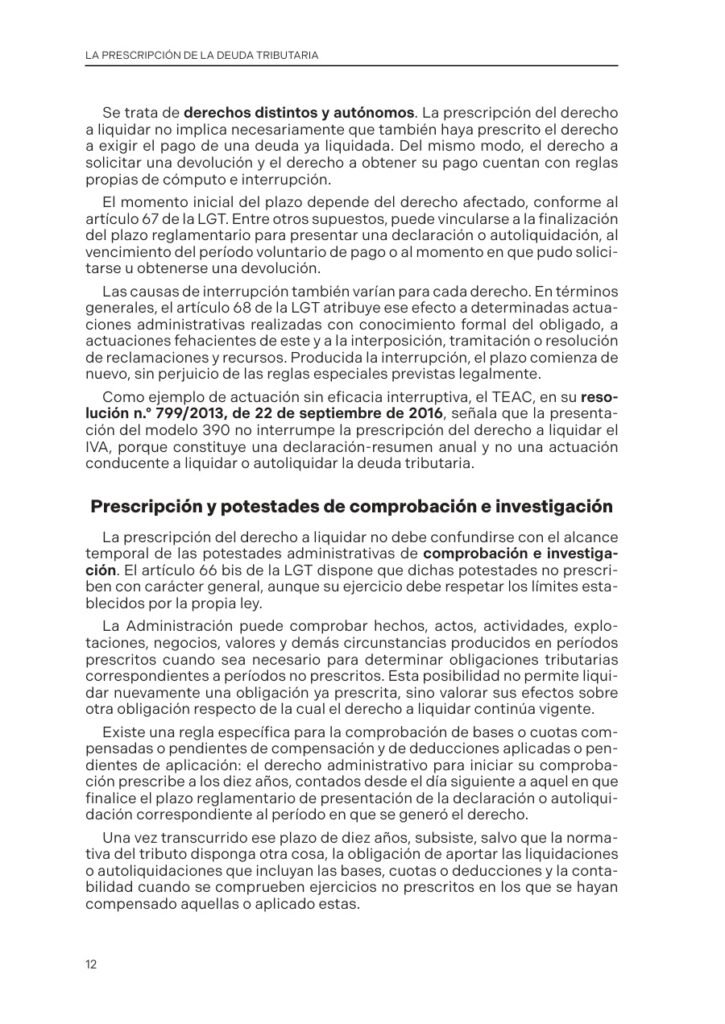
El primer capítulo delimita el concepto y alcance de la prescripción y su función como causa de extinción. La muestra editorial distingue el derecho de la Administración a liquidar del derecho a exigir el pago de una deuda ya liquidada, así como los derechos del obligado a solicitar y obtener devoluciones o reembolsos.
Esta separación resulta esencial: la prescripción de uno de esos derechos no permite concluir automáticamente que los demás hayan prescrito. Cada uno tiene su propio inicio de cómputo y sus posibles causas de interrupción.
La obra dedica además un apartado a las diferencias entre prescripción y caducidad. La primera afecta al ejercicio de determinados derechos; la segunda se refiere a la terminación de un procedimiento por incumplimiento de su duración máxima. La caducidad no equivale por sí sola a la prescripción.
Plazos, inicio del cómputo y vencimiento
El segundo capítulo examina el plazo general de cuatro años, el momento inicial y la determinación del día de vencimiento. Se completa con ejemplos de cálculo que ayudan a ordenar la secuencia temporal de las actuaciones.
El punto de partida depende del derecho y del supuesto analizado. Por ello, la consulta debe atender a fechas como la finalización del plazo para declarar o autoliquidar, el vencimiento del período voluntario de pago y las circunstancias que permiten solicitar u obtener una devolución.
El anexo incluye un caso específico sobre el vencimiento de la prescripción en sábado. Su presencia permite localizar este problema sin trasladar automáticamente al plazo prescriptivo las reglas de cualquier otro plazo procedimental.
Actuaciones interruptivas y reinicio del plazo
El bloque de interrupción se divide según el derecho afectado: liquidación administrativa, exigencia de pago, solicitud de devoluciones y obtención de devoluciones o reembolsos reconocidos. Después estudia los efectos de la interrupción y el reinicio del cómputo.
La muestra presta atención a la finalidad efectiva de la actuación, su conocimiento formal por el obligado y la relación con una deuda concreta. No basta con que exista cualquier actuación interna o una comunicación sin eficacia jurídica suficiente para atribuirle efecto interruptivo.
La guía permite estudiar también la incidencia de actuaciones del propio obligado, recursos y reclamaciones, con las especialidades que corresponden a cada situación. La reconstrucción del expediente constituye así una parte central del análisis.
Responsables, aplazamientos, suspensión y procedimientos caducados
El cuarto capítulo reúne especialidades y situaciones problemáticas: responsables y otros obligados al pago; aplazamientos, fraccionamientos y suspensión de la ejecución; caducidad de procedimientos e incumplimiento de plazos inspectores; y notificaciones defectuosas o actuaciones sin eficacia interruptiva.
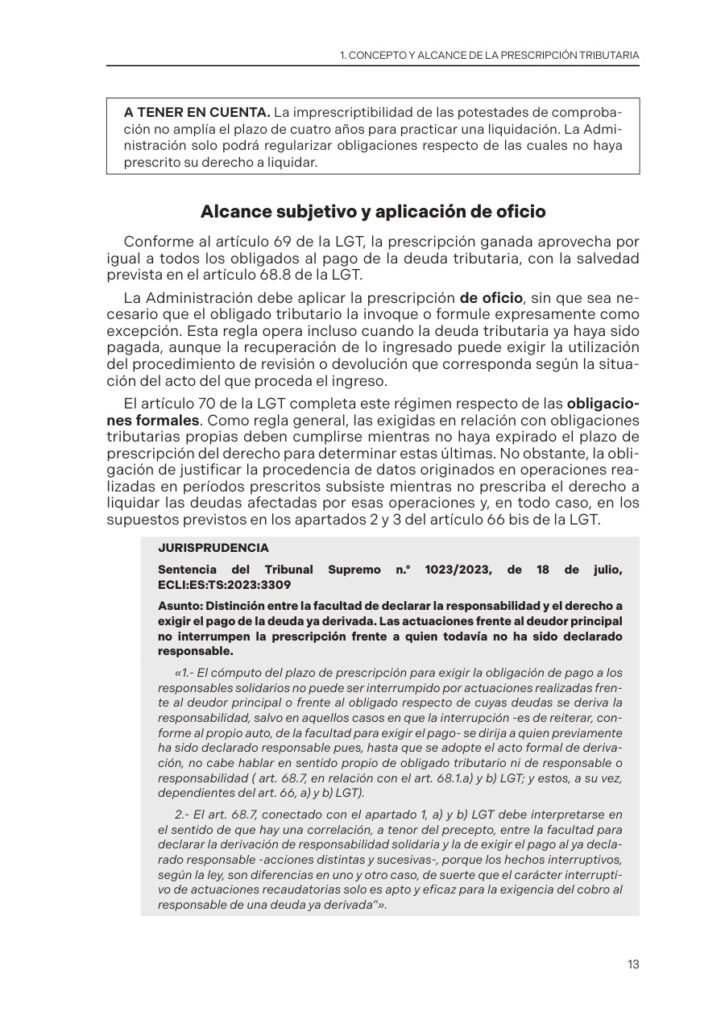
La muestra distingue la declaración de responsabilidad del derecho a cobrar al responsable una vez derivada la deuda. También examina el alcance subjetivo de los actos interruptivos y la necesidad de no extender sus efectos de forma indiscriminada a personas o deudas diferentes.
Estas cuestiones permiten valorar cada actuación por su contenido y por el derecho que pretende conservar, evitando equiparar todos los incidentes de un expediente recaudatorio.
Apreciación de oficio, efectos e impugnación
El quinto capítulo aborda la apreciación de oficio y la alegación por el interesado, el alcance de los efectos sobre deuda, intereses y recargos y las vías de impugnación.
La muestra explica que la prescripción ganada debe aplicarse de oficio y que su reconocimiento exige comprobar las actuaciones relevantes. Si se ha realizado un ingreso, la eventual devolución debe examinarse a través de los cauces de revisión o devolución que correspondan a la situación del acto.
Su utilidad profesional reside en ordenar los elementos que deben estudiarse al preparar una alegación o revisar una actuación de apremio o embargo, sin prometer un resultado uniforme para cualquier deuda antigua.
Comprobación de hechos producidos en períodos prescritos
El último capítulo delimita el derecho de la Administración a comprobar e investigar. La muestra relaciona esta materia con el artículo 66 bis de la LGT y distingue las potestades de comprobación del derecho a liquidar una obligación concreta.
Se examinan los efectos de hechos de períodos anteriores sobre obligaciones no prescritas y el régimen específico de comprobación de bases, cuotas y deducciones. Esa posibilidad de comprobación no se presenta como autorización para volver a liquidar cualquier obligación ya prescrita.
14 casos prácticos y utilidad profesional
El anexo incorpora 14 casos sobre cuestiones de prescripción, interrupción, caducidad y devoluciones. Entre ellos figuran ITP y AJD en un contrato privado elevado a público, actuaciones catastrales relacionadas con IBI, comprobaciones limitadas, devolución de IVA, responsabilidad solidaria, días de cortesía, pagos fraccionados del IS y efectos de la simulación en un ejercicio con IRPF prescrito.
Una referencia de interés para asesorías fiscales, abogados tributarios, gestorías y economistas que estudian expedientes de gestión, inspección, recaudación o revisión. El índice completo facilita localizar cada problema y diferenciar la institución aplicable antes de valorar sus consecuencias.
Iberley, Departamento de Documentación. Editorial Colex. Colección Paso a Paso. Primera edición 2026, publicada el 28 de octubre de 2026. 174 páginas, en castellano. Rústica, 17 × 24 cm. ISBN 9791370651282.
Información adicional
| Subtítulo | Reglas de cómputo, causas de interrupción y situaciones problemáticas |
|---|---|
| Autor | Iberley, Departamento de Documentación |
| Editorial | |
| Edición | 2026 |
| Edición bibliográfica | 1.ª edición 2026 |
| Fecha de publicación | 28/10/2026 |
| Páginas | 174 |
| Idioma | Castellano |
| Formato | Libro impreso |
| Encuadernación | Rústica |
| Dimensiones | 17 × 24 cm |