Planes de pensiones: todo lo que debes saber sobre su fiscalidad. Paso a paso
El precio original era: 15,00 €.14,25 €El precio actual es: 14,25 €. IVA incluido
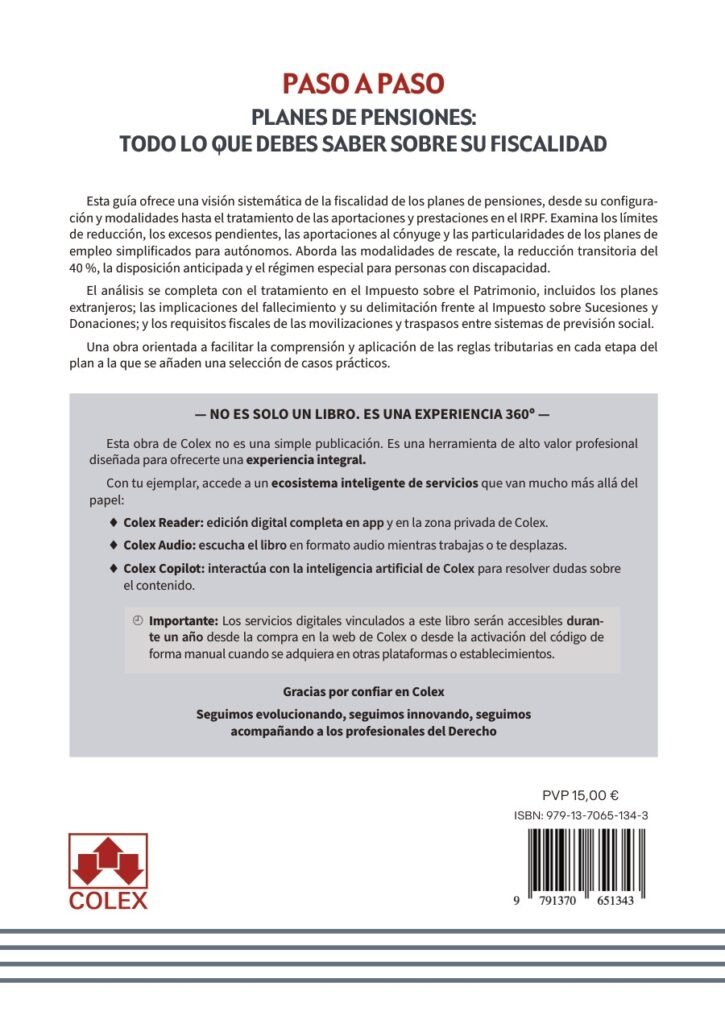
Guía práctica sobre la fiscalidad de los planes de pensiones, desde las aportaciones hasta el cobro de las prestaciones. Examina límites de reducción, excesos pendientes, aportaciones al cónyuge, planes de empleo simplificados para autónomos y modalidades de rescate. Estudia el régimen transitorio, la disposición anticipada, las particularidades para personas con discapacidad, Patrimonio, fallecimiento y movilizaciones entre sistemas de previsión social. Incluye 11 casos prácticos.
Libro impreso. Disponible bajo pedido al proveedor; el plazo de entrega se confirma al tramitar el pedido.
0. Introducción
1. Fiscalidad de los planes de pensiones
- Los planes de pensiones: concepto, tipología y funcionamiento básico
- Elementos personales: promotor, partícipe y beneficiario
- Modalidades de planes de pensiones: individuales, asociados y de empleo
- Especial referencia a los planes de pensiones de empleo simplificados
- Aportaciones, derechos consolidados y prestaciones
- Contingencias cubiertas y disposición anticipada
2. Fiscalidad de los planes de pensiones en el IRPF
- Fiscalidad de las aportaciones
- Límites de aportación y límites de reducción: diferencias y coordinación
- Particularidades de los planes de empleo y de los planes de empleo simplificados para autónomos
- Aportaciones al plan de pensiones del cónyuge
- Excesos pendientes de reducción: requisitos, plazos y aplicación en ejercicios posteriores
- Particularidades en tributación conjunta
- Aportaciones después de la jubilación: especial referencia a las realizadas al plan del cónyuge
- Fiscalidad del rescate
- Calificación e integración de las cantidades percibidas en el IRPF
- Modalidades de cobro: capital, renta y forma mixta
- Cobros totales y parciales
- Régimen transitorio de reducción del 40 %: aportaciones anteriores a 2007, requisitos y plazos
- Cobro de varios planes de pensiones: coordinación del tratamiento fiscal y del régimen transitorio
- Disposición por enfermedad grave y desempleo de larga duración
- Disposición de derechos correspondientes a aportaciones con al menos diez años de antigüedad
- Prestaciones correspondientes a aportaciones que no fueron objeto de reducción: problemática y criterios interpretativos
- Régimen especial de los planes de pensiones a favor de personas con discapacidad
- Requisitos para aplicar el régimen especial
- Aportaciones del partícipe y de otras personas: límites y concurrencia
- Excesos de aportaciones pendientes de reducción
- Tributación de las prestaciones
3. Fiscalidad de los planes de pensiones en el Impuesto sobre el Patrimonio
- Exención de los derechos consolidados de los partícipes y de los derechos económicos de los beneficiarios
- Ámbito de la exención
4. Fiscalidad de los planes de pensiones en el Impuesto sobre Sucesiones y Donaciones
- Tributación del plan de pensiones tras el fallecimiento
- Imputación temporal de la prestación en el IRPF
- Prestaciones pendientes y declaración del causante
- Movilización de los derechos del plan de pensiones
- Aportaciones al plan de pensiones del cónyuge: tratamiento en el ISD
5. Movilización de derechos entre sistemas de previsión social
- Diferencias entre movilización de derechos y cobro de prestaciones
- Movilizaciones totales y parciales
- Sistemas de origen y destino admitidos
- Requisitos y límites para la ausencia de consecuencias tributarias
Anexo. Casos prácticos
- Caso práctico | Obligación de declarar IRPF percibiendo pensión de jubilación y prestación de un plan de pensiones
- Caso práctico | Plan de pensiones de persona fallecida, tributación de las cantidades percibidas por los beneficiarios
- Caso práctico | Aplicación de la reducción en IRPF si se hacen efectivos los derechos consolidados de un plan de pensiones por enfermedad grave del cónyuge
- Caso práctico | Tributación en IRPF de la recuperación de un plan de pensiones en forma de renta
- Caso práctico | Tributación en IRPF de la recuperación de un plan de pensiones con solo aportaciones posteriores a 2007
- Caso práctico | Tributación en IRPF del rescate en capital de un plan de pensiones con aportaciones anteriores a 2007
- Caso práctico | Tributación en IRPF 2025 de aportaciones a un plan de pensiones y cálculo de la cuota
- Caso práctico | Exención en IP en caso de actividad económica desarrollada por una comunidad de bienes si un comunero cobra un plan de pensiones en el ejercicio
- Caso práctico | Exención en el IP de los derechos económicos del Plan Universal de la Mutualidad de la Abogacía
- Caso práctico | Exención en el IP de derechos consolidados en plan de pensiones constituidos en Estados no miembros de la UE
- Caso práctico | Reducción en el IRPF por aportaciones al plan de pensiones del cónyuge que percibe rentas inmobiliarias
- Fiscalidad de los planes de pensiones
- Previsión social privada
- Promotor, partícipe y beneficiario
- Planes individuales, asociados y de empleo
- Planes de empleo simplificados
- Planes de empleo simplificados para autónomos
- Aportaciones, derechos consolidados y prestaciones
- Contingencias cubiertas y disposición anticipada
- Límite financiero de aportación y límite fiscal de reducción
- Reducciones de la base imponible del IRPF
- Contribuciones empresariales y aportaciones del trabajador
- Aportaciones al plan de pensiones del cónyuge
- Excesos pendientes de reducción
- Tributación conjunta
- Aportaciones después de la jubilación
- Calificación e integración de prestaciones en IRPF
- Rescate en capital, renta y forma mixta
- Cobros totales y parciales
- Régimen transitorio de reducción del 40 %
- Aportaciones anteriores a 2007
- Coordinación del cobro de varios planes
- Disposición por enfermedad grave y desempleo de larga duración
- Disponibilidad de aportaciones con al menos diez años de antigüedad
- Prestaciones procedentes de aportaciones no reducidas
- Régimen especial de personas con discapacidad
- Aportaciones de terceros y concurrencia de límites
- Impuesto sobre el Patrimonio
- Exención de derechos consolidados y económicos
- Ámbito de la exención patrimonial
- Planes de pensiones extranjeros
- Plan Universal de la Mutualidad de la Abogacía: caso práctico
- Fallecimiento del partícipe y tributación del beneficiario
- Delimitación entre IRPF y Sucesiones y Donaciones
- Prestaciones pendientes y declaración del causante
- Imputación temporal de prestaciones
- Movilización de derechos
- Traspasos totales y parciales
- Sistemas de origen y destino admitidos
- Requisitos para la ausencia de consecuencias tributarias
- Obligación de declarar con pensión y prestación de plan
- Casos prácticos de fiscalidad de planes de pensiones
Descripción
Fiscalidad de los planes de pensiones: aportaciones, prestaciones y movilización de derechos
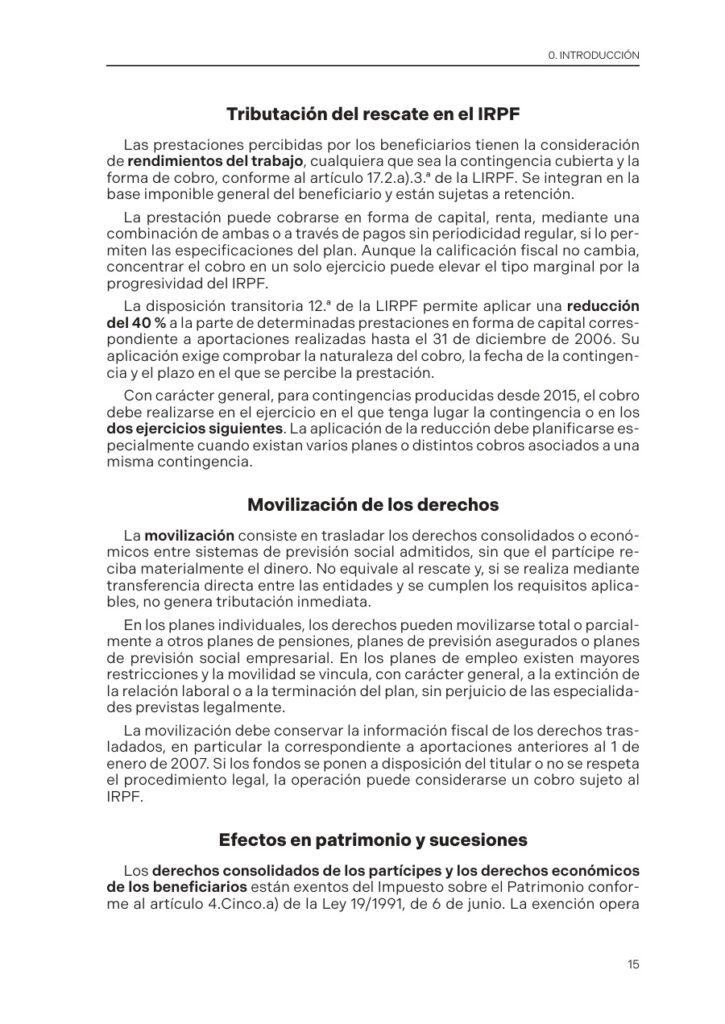
La tributación de un plan de pensiones requiere estudiar momentos diferentes. Las aportaciones, el mantenimiento de los derechos y el cobro de las prestaciones responden a reglas propias. Una reducción al aportar no equivale a una exención definitiva del dinero que se percibirá después.
Planes de pensiones: todo lo que debes saber sobre su fiscalidad. Paso a paso, del Departamento de Documentación de Iberley, organiza ese recorrido en una introducción, cinco capítulos y un anexo de once casos prácticos. La guía de Colex se centra en las consecuencias tributarias de la previsión social privada y no sustituye a un estudio del régimen de la pensión pública de jubilación.
Modalidades, personas y funcionamiento del plan
El primer capítulo explica el concepto de plan de pensiones y sus modalidades individuales, asociadas y de empleo. Identifica al promotor, al partícipe y al beneficiario y dedica atención específica a los planes de empleo simplificados.
La exposición diferencia aportaciones, derechos consolidados y prestaciones, junto con las contingencias cubiertas y los supuestos de disposición anticipada. Estas distinciones permiten comprender qué operación se analiza antes de aplicar su tratamiento fiscal.
Aportar y reducir en el IRPF son comprobaciones distintas
El segundo capítulo distingue el límite financiero de aportación del límite fiscal de reducción. Examina la coordinación entre contribuciones empresariales y aportaciones del trabajador y las particularidades de los planes de empleo simplificados para autónomos.
También estudia las aportaciones al plan del cónyuge, los excesos pendientes y su aplicación en ejercicios posteriores, la tributación conjunta y las aportaciones realizadas después de la jubilación. La utilidad reside en identificar los requisitos de cada supuesto, sin presentar la reducción como un beneficio automático o ilimitado.
Rescate en capital, renta o forma mixta
La guía analiza la calificación e integración de las cantidades percibidas y las distintas modalidades de cobro. Los pagos totales o parciales y la percepción de varios planes requieren coordinar sus consecuencias fiscales.
Un apartado específico se dedica a la reducción transitoria del 40 % vinculada a aportaciones anteriores a 2007: se examinan sus requisitos y plazos. No se anuncia como una reducción aplicable a cualquier rescate ni a la totalidad de toda prestación.
El estudio incluye la disposición por enfermedad grave o desempleo de larga duración y la de derechos correspondientes a aportaciones con al menos diez años de antigüedad. Poder disponer del dinero no equivale, por sí solo, a que el cobro quede exento del IRPF. Se aborda además la problemática de prestaciones correspondientes a aportaciones que no fueron objeto de reducción.
Régimen para personas con discapacidad
La obra reúne los requisitos del régimen especial, las aportaciones del partícipe y de otras personas, sus límites y concurrencia. Examina también los excesos pendientes y la tributación de las prestaciones.
Este tratamiento se presenta como un régimen sujeto a presupuestos específicos, sin equipararlo a las reglas generales de cualquier plan ni atribuir circunstancias personales al lector.
Patrimonio y planes constituidos en el extranjero
El tercer capítulo estudia la exención de los derechos consolidados de los partícipes y de los derechos económicos de los beneficiarios en el Impuesto sobre el Patrimonio y delimita su ámbito.
La muestra distingue los derechos que permanecen en el plan de las cantidades ya percibidas. La obra incorpora casos sobre instrumentos extranjeros y sobre el Plan Universal de la Mutualidad de la Abogacía; no presenta todo producto denominado «plan de pensiones» como automáticamente incluido en la exención.
Fallecimiento, beneficiarios y rentas pendientes
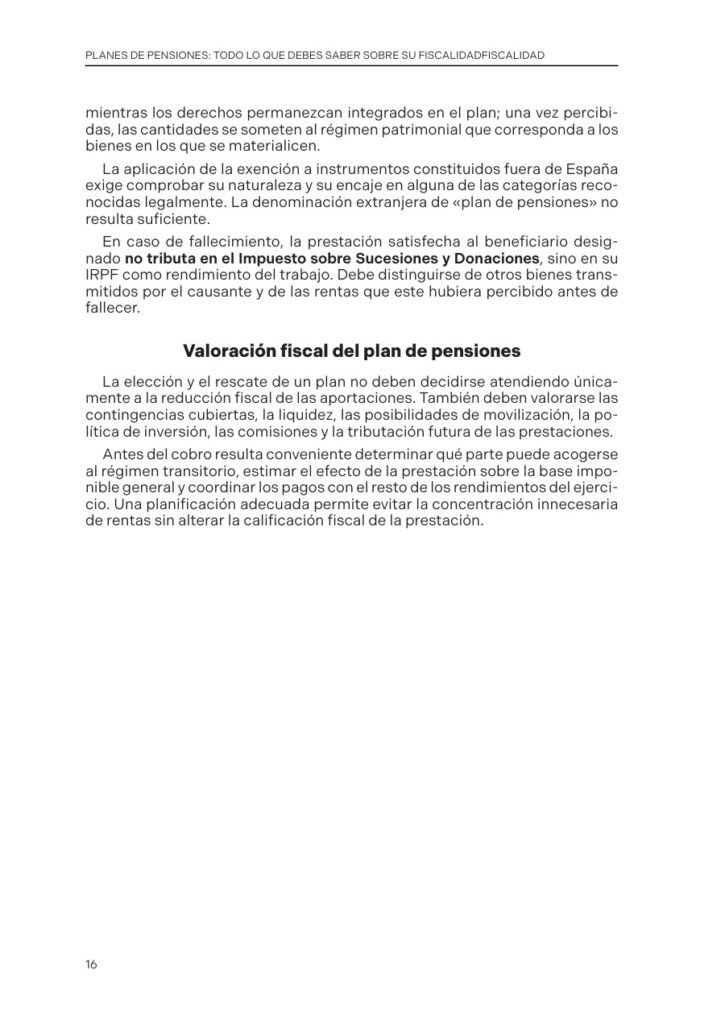
El cuarto capítulo aborda las implicaciones del fallecimiento y la delimitación entre IRPF y Sucesiones y Donaciones. Diferencia la prestación que recibe el beneficiario del plan de otras transmisiones hereditarias y de las rentas que corresponden al causante.
Incluye imputación temporal, prestaciones pendientes, declaración del causante, movilización de derechos y aportaciones al plan del cónyuge desde la perspectiva del ISD. El fallecimiento no se utiliza como criterio único para atribuir a todas las percepciones el mismo impuesto.
Movilizar derechos y cobrar una prestación
El capítulo final diferencia la movilización del cobro y estudia traspasos totales y parciales, sistemas de origen y destino admitidos y requisitos para la ausencia de consecuencias tributarias.
La muestra explica la importancia de la transferencia entre entidades y de conservar la información fiscal de los derechos, especialmente la relativa a aportaciones antiguas. La descripción no promete neutralidad fiscal para cualquier movimiento de dinero o combinación de productos.
Once casos para localizar problemas concretos
El anexo contiene 11 casos prácticos: obligación de declarar al percibir pensión pública y prestación de un plan, cobros por beneficiarios tras un fallecimiento, disposición por enfermedad grave del cónyuge y recuperación en renta o capital según la antigüedad de las aportaciones.
Otros supuestos tratan aportaciones y cuota del IRPF 2025, exención patrimonial en actividades desarrolladas mediante comunidad de bienes, mutualidades, planes constituidos fuera de la Unión Europea y aportaciones al plan del cónyuge con rentas inmobiliarias. No se anuncian formularios no acreditados.
Utilidad profesional
Una referencia para asesorías fiscales, abogados tributarios, economistas y profesionales del asesoramiento sobre previsión social privada. Permite ordenar las comprobaciones sobre aportaciones, disponibilidad, forma de cobro, beneficiarios y traspasos antes de valorar su tratamiento tributario.
Iberley, Departamento de Documentación. Editorial Colex. Colección Paso a Paso. Primera edición 2026, publicada el 30 de octubre de 2026. 104 páginas, en castellano. Rústica, 17 × 24 cm. ISBN 9791370651343.
Información adicional
| Subtítulo | Desde las primeras aportaciones hasta el cobro de las prestaciones: reglas generales y supuestos especiales |
|---|---|
| Autor | Iberley, Departamento de Documentación |
| Editorial | |
| Edición | 2026 |
| Edición bibliográfica | 1.ª edición 2026 |
| Fecha de publicación | 30/10/2026 |
| Páginas | 104 |
| Idioma | Castellano |
| Formato | Libro impreso |
| Encuadernación | Rústica |
| Dimensiones | 17 × 24 cm |