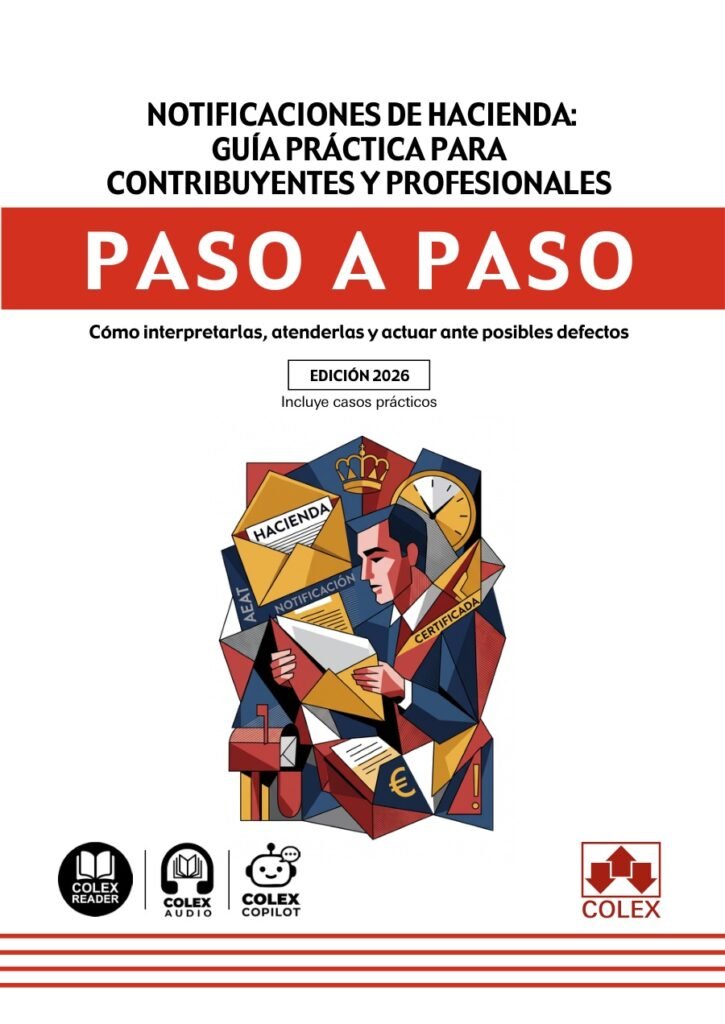
Notificaciones de Hacienda: guía práctica para contribuyentes y profesionales. Paso a paso
El precio original era: 16,00 €.15,20 €El precio actual es: 15,20 €. IVA incluido
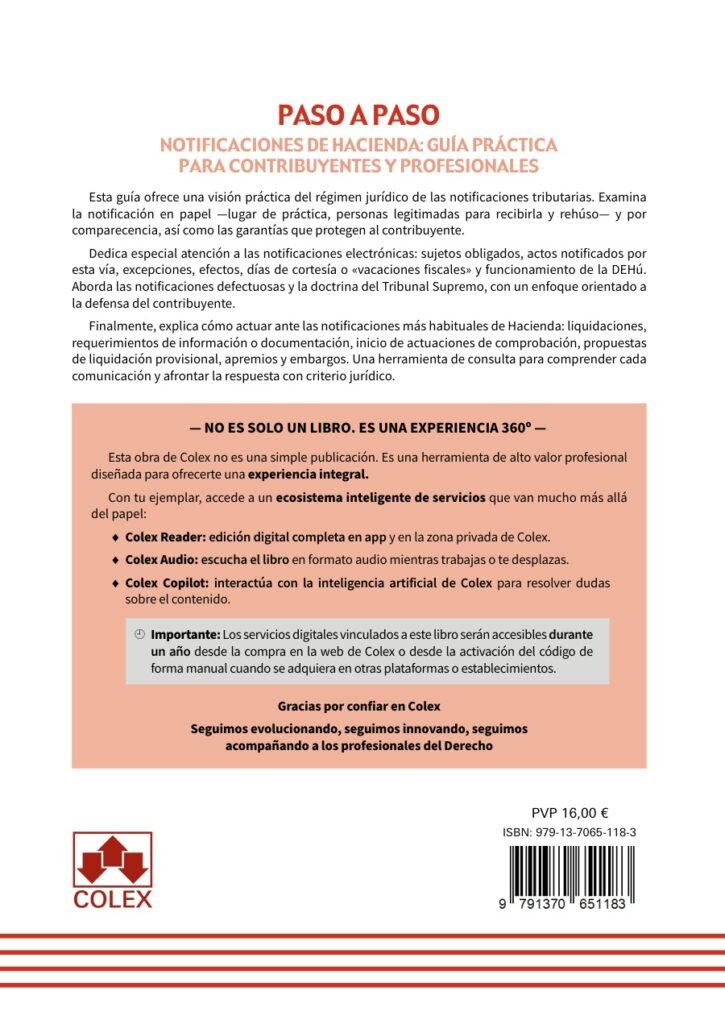
Guía práctica sobre las notificaciones de Hacienda: cómo se practican, cuándo producen efectos y qué garantías debe examinar el contribuyente. Estudia la recepción en papel, la comparecencia y las notificaciones electrónicas, incluidos los sujetos obligados, la DEHú y los días de cortesía. Aborda los defectos de notificación y la respuesta ante liquidaciones, requerimientos, comprobaciones, propuestas de liquidación, apremios y embargos. Incluye doctrina jurisprudencial y 16 casos prácticos.
Libro impreso. Disponible bajo pedido al proveedor; el plazo de entrega se confirma al tramitar el pedido.
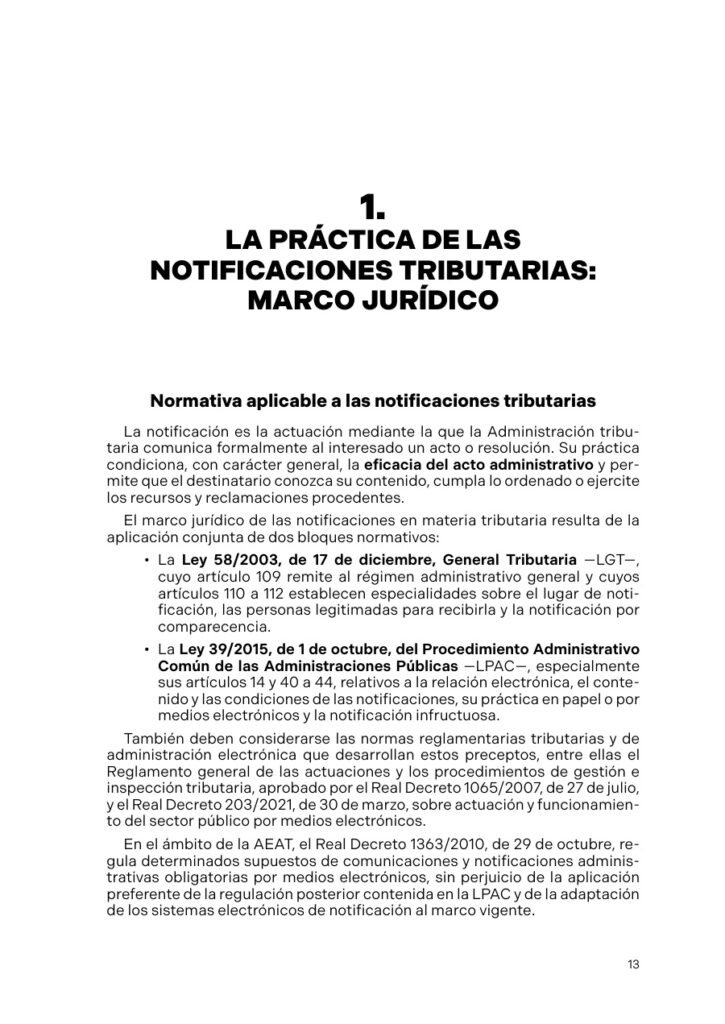
1. La práctica de las notificaciones tributarias: marco jurídico
2. Notificaciones en papel
- Lugar de práctica
- Personas legitimadas para recibirla
- Rehúso de la notificación
3. Notificación por comparecencia
4. Notificación electrónica
- Obligados a recibir notificaciones electrónicas
- Notificaciones que se realizarán por esta vía
- Supuestos de notificación no electrónica
- Efectos de las notificaciones electrónicas
- Los días de cortesía o «vacaciones fiscales»
- Aproximación al funcionamiento práctico de la DEHú
5. Notificaciones defectuosas en el procedimiento tributario y defensa del contribuyente
- ¿Cuándo se considera que una notificación es defectuosa?
- Doctrina del Tribunal Supremo sobre las notificaciones tributarias defectuosas
6. Notificaciones más habituales de Hacienda y cómo actuar ante ellas
- Liquidación
- Requerimiento de información o documentación
- Inicio de actuaciones de comprobación
- Propuesta de liquidación provisional
- Apremio
- Embargo
Anexo. Casos prácticos
- Caso práctico | Efectos de solicitar los días de cortesía para el envío de notificaciones electrónicas
- Caso práctico | Comunicación administrativa en caso de baja del sistema de notificaciones telemáticas
- Caso práctico | ¿En qué lugar deben practicarse las notificaciones en los procedimientos iniciados de oficio con representación voluntaria?
- Caso práctico | Principio de buena fe en la práctica de notificaciones e invalidez de la notificación edictal
- Caso práctico | ¿Puede un apartado de correos ser un domicilio fiscal?
- Caso práctico | Anulación de la notificación sobre IRPF practicada a uno solo de los cónyuges cuando habían presentado tributación conjunta
- Caso práctico | «Dies a quo» del plazo del art. 150.7 de la LGT en caso de desfase temporal entre notificación de resolución al interesado y a la AEAT
- Caso práctico | ¿Cómo se ha de notificar el IBI al propietario del inmueble?
- Caso práctico | Validez de la notificación tributaria recibida por un empleado no idóneo
- Caso práctico | Cómputo del plazo de una notificación tributaria en papel recibida un sábado
- Caso práctico | Ineficacia de la notificación tributaria por comparecencia sin constancia del aviso de llegada
- Caso práctico | Aportación de los libros registro en formato PDF ante un requerimiento tributario
- Caso práctico | Cómputo del plazo de seis meses en un procedimiento de comprobación limitada con alegaciones
- Caso práctico | ¿Produce indefensión el cambio sin aviso de las notificaciones en papel al canal electrónico?
- Caso práctico | Acceso a notificaciones tributarias de una sociedad con el NIF y el certificado digital revocados
- Caso práctico | Eficacia de una notificación administrativa defectuosa cuando el interesado conoció el acto
- Notificaciones tributarias
- Ley General Tributaria: artículos 109 a 112
- Procedimiento administrativo común y notificaciones
- Eficacia del acto y garantías de comunicación
- Contenido de la notificación
- Acreditación de envío, recepción y acceso
- Notificaciones en papel
- Lugar de práctica y domicilio fiscal
- Representación voluntaria y recepción de notificaciones
- Personas legitimadas para recibir la notificación
- Recepción por terceros
- Rehúso de la notificación
- Notificación por comparecencia
- Notificación edictal y buena fe
- Notificaciones electrónicas
- Sujetos obligados a relacionarse electrónicamente
- Actos notificados por vía electrónica
- Supuestos de notificación no electrónica
- Efectos de las notificaciones electrónicas
- Puesta a disposición y acceso al contenido
- DEHú: Dirección Electrónica Habilitada única
- Días de cortesía o vacaciones fiscales
- Baja del sistema de notificaciones telemáticas
- Cambio de canal de notificación
- NIF y certificado digital revocados
- Notificaciones defectuosas
- Conocimiento efectivo del acto
- Indefensión material y defensa del contribuyente
- Diligencia de la Administración y del interesado
- Doctrina del Tribunal Supremo sobre notificaciones
- Cómputo de plazos de notificación
- Notificación de liquidaciones
- Requerimientos de información o documentación
- Inicio de actuaciones de comprobación
- Propuestas de liquidación provisional
- Notificaciones de apremio y embargo
- Aportación de libros registro en formato PDF
- Duración de la comprobación limitada con alegaciones
- Casos prácticos de notificaciones tributarias
Descripción
Notificaciones de Hacienda: recepción, efectos y defensa del contribuyente
Una liquidación, un requerimiento o una providencia de apremio exigen identificar qué comunica la Administración y cómo se ha practicado la notificación. El lugar de recepción, la persona que la recibe, el canal utilizado y la constancia de las fechas pueden resultar decisivos para valorar sus efectos y organizar la respuesta.
Notificaciones de Hacienda: guía práctica para contribuyentes y profesionales. Paso a paso, del Departamento de Documentación de Iberley, reúne estas cuestiones en una exposición orientada a la práctica tributaria. La obra de Colex combina el régimen jurídico de las notificaciones con el estudio de las comunicaciones más frecuentes de Hacienda y un anexo de casos concretos.
El marco jurídico de las notificaciones tributarias
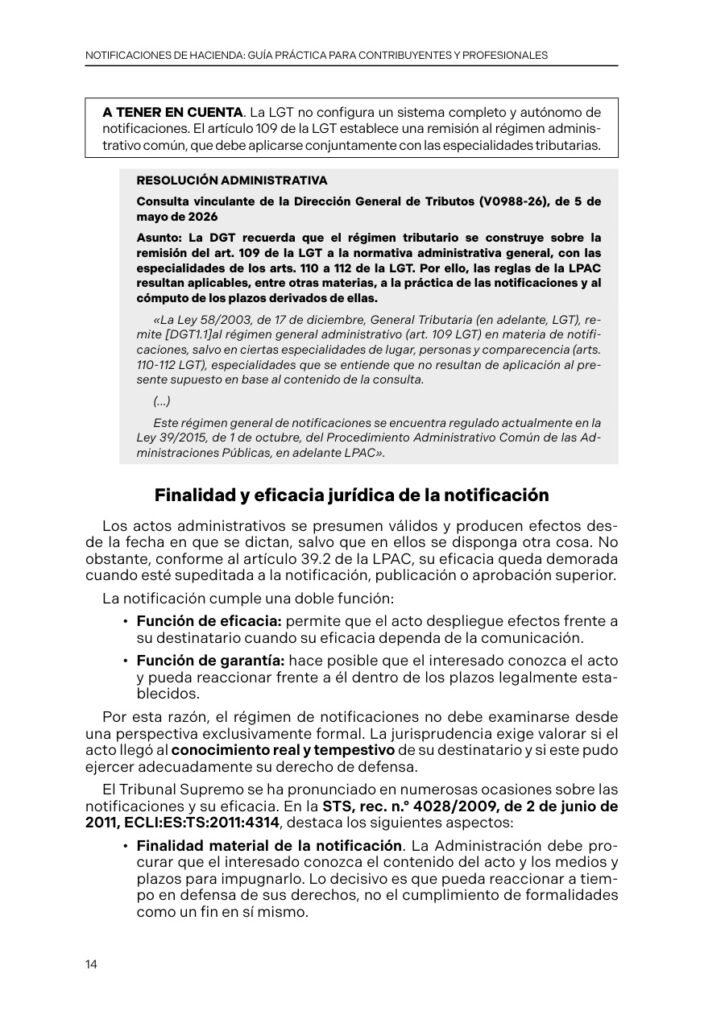
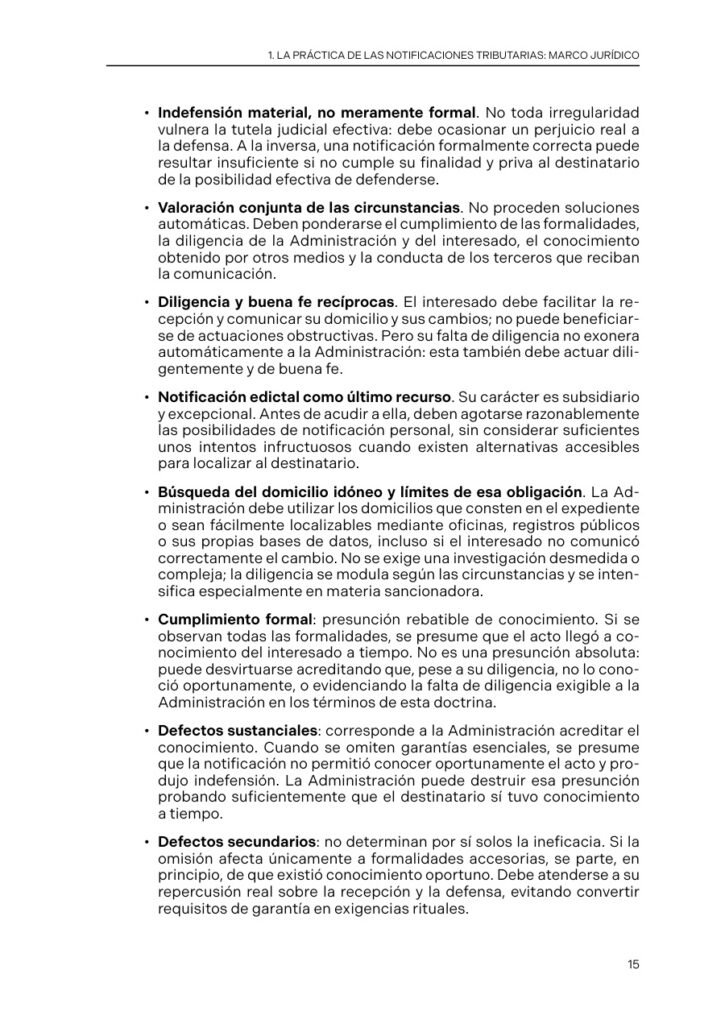
El primer capítulo explica la relación entre la Ley General Tributaria y el procedimiento administrativo común. La muestra editorial examina la remisión del artículo 109 de la LGT y las especialidades sobre lugar, recepción y comparecencia, junto con las reglas generales de la Ley 39/2015.
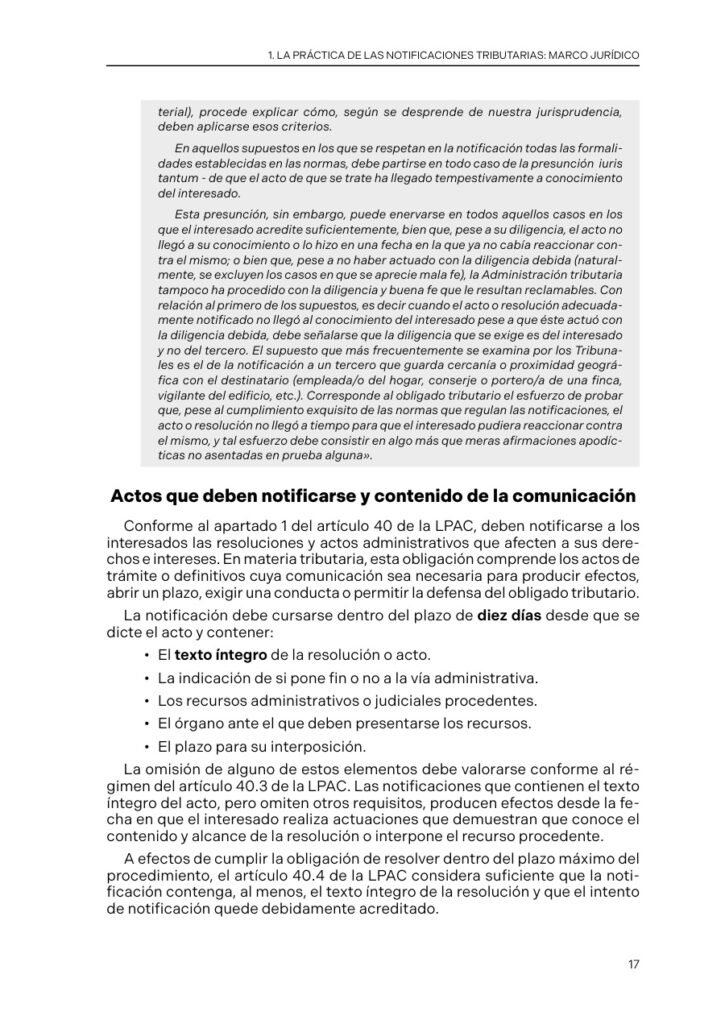
El análisis distingue la validez del acto de su eficacia frente al destinatario y estudia el contenido de la comunicación: texto de la resolución, indicación de recursos, órgano competente y plazos. También presta atención a la constancia del envío, la recepción o el acceso y su incorporación al expediente.
Esta aproximación permite comprender la notificación como garantía de conocimiento y defensa, además de como actuación necesaria para que determinados actos desplieguen efectos.
Notificaciones en papel y por comparecencia
El segundo capítulo se organiza en tres apartados: lugar de práctica, personas legitimadas para recibir la notificación y rehúso. La guía permite estudiar por separado el domicilio utilizado, la recepción por terceros y las consecuencias de rechazar una comunicación.
La notificación por comparecencia recibe un capítulo propio. Su tratamiento debe distinguirse del simple envío de una comunicación al domicilio y de la comparecencia electrónica para acceder a su contenido.
El anexo incorpora problemas sobre representación voluntaria en procedimientos iniciados de oficio, buena fe e invalidez de la notificación edictal, domicilio fiscal, recepción por un empleado no idóneo y cómputo de plazos cuando una notificación en papel se recibe un sábado.
Notificaciones electrónicas, DEHú y días de cortesía
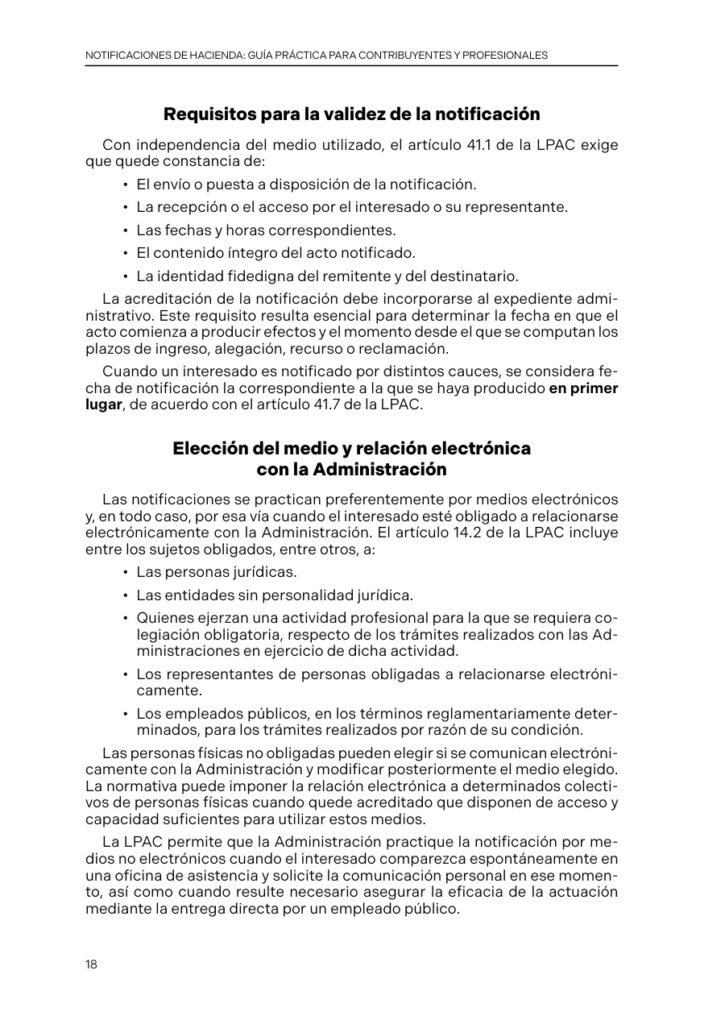
El bloque electrónico aborda quiénes están obligados a recibir notificaciones por esta vía, qué actos se comunican electrónicamente y en qué supuestos procede una notificación no electrónica. A continuación estudia los efectos del canal electrónico, los días de cortesía y el funcionamiento práctico de la Dirección Electrónica Habilitada única, DEHú.
La estructura ayuda a diferenciar la puesta a disposición de una notificación de su acceso y a examinar las circunstancias que determinan sus efectos. No debe confundirse un aviso informativo con el propio acto de notificación, ni deducirse que la ausencia de un aviso elimina automáticamente sus consecuencias.
Los casos incluyen la solicitud de días de cortesía, la baja del sistema de notificaciones telemáticas, el cambio del papel al canal electrónico y el acceso a notificaciones de una sociedad con el NIF y el certificado digital revocados. Los denominados «días de cortesía» se presentan como una institución específica que debe estudiarse con sus límites, sin anunciar una suspensión general de todas las obligaciones tributarias.
Defectos de notificación y conocimiento efectivo del acto
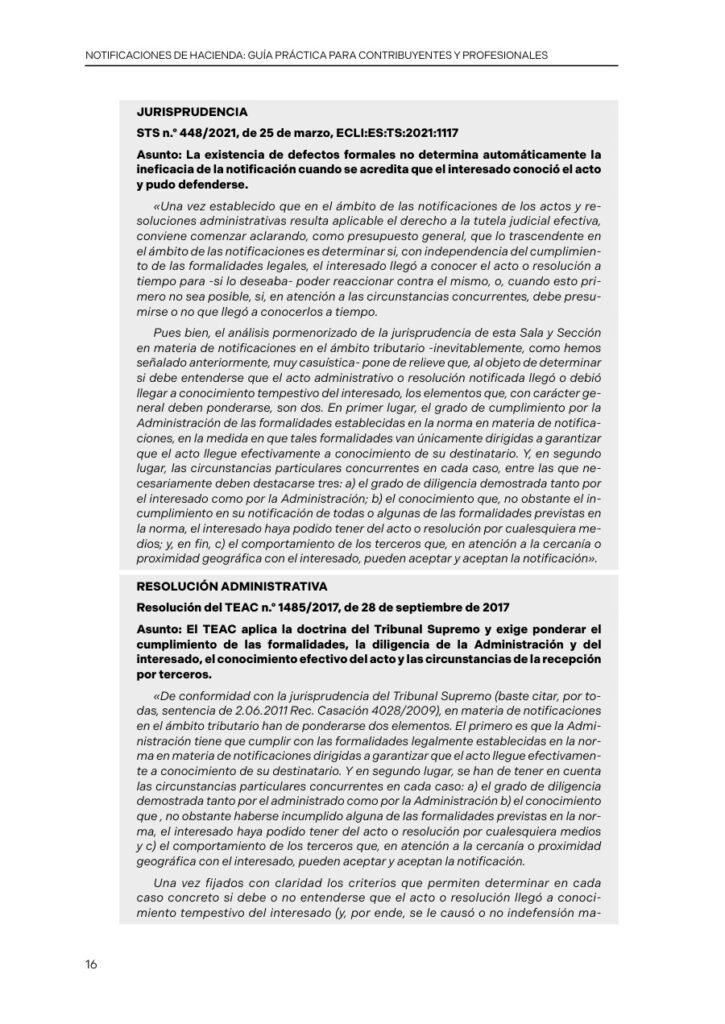
El quinto capítulo se dedica a las notificaciones defectuosas y a la doctrina del Tribunal Supremo. La muestra desarrolla la importancia del conocimiento efectivo y oportuno del acto, la diligencia de la Administración y del interesado, el comportamiento de terceros y la existencia de indefensión material.
Este enfoque evita identificar cualquier irregularidad formal con una ineficacia automática. La valoración exige atender a la entidad del defecto y a las circunstancias de recepción y defensa, sin convertir la forma en un fin separado de las garantías que protege.
El último caso del anexo examina precisamente la eficacia de una notificación administrativa defectuosa cuando el interesado conoció el acto. La obra ofrece así una referencia para ordenar las cuestiones que conviene estudiar al preparar la defensa tributaria.
Liquidaciones, requerimientos, comprobaciones, apremios y embargos
El sexto capítulo recorre las notificaciones más habituales de Hacienda: liquidación, requerimiento de información o documentación, inicio de actuaciones de comprobación, propuesta de liquidación provisional, apremio y embargo.
La utilidad de esta organización reside en distinguir la fase y el contenido de cada comunicación. Un requerimiento de documentación, una propuesta y una actuación recaudatoria plantean cuestiones diferentes, por lo que su atención debe comenzar por identificar el acto recibido.
16 casos prácticos y utilidad profesional
El anexo reúne 16 casos prácticos sobre recepción, canales, efectos y plazos. Además de los ya citados, contempla notificaciones de IRPF en tributación conjunta, el desfase entre la notificación de una resolución al interesado y a la AEAT, la notificación del IBI, la aportación de libros registro en PDF y el cómputo de la duración de una comprobación limitada con alegaciones.
La guía resulta especialmente útil para asesorías fiscales, abogados tributarios y gestorías que reciben o examinan comunicaciones de Hacienda en el ejercicio profesional. También permite al contribuyente localizar las cuestiones que debe comprender antes de atender una notificación o revisar sus posibles defectos.
Iberley, Departamento de Documentación. Editorial Colex. Colección Paso a Paso. Primera edición 2026, publicada el 27 de octubre de 2026. 160 páginas, en castellano. Rústica, 17 × 24 cm. ISBN 9791370651183.
Información adicional
| Subtítulo | Cómo interpretarlas, atenderlas y actuar ante posibles defectos |
|---|---|
| Autor | Iberley, Departamento de Documentación |
| Editorial | |
| Edición | 2026 |
| Edición bibliográfica | 1.ª edición 2026 |
| Fecha de publicación | 27/10/2026 |
| Páginas | 160 |
| Idioma | Castellano |
| Formato | Libro impreso |
| Encuadernación | Rústica |
| Dimensiones | 17 × 24 cm |