Los responsables tributarios. Paso a paso
El precio original era: 18,00 €.17,10 €El precio actual es: 17,10 €. IVA incluido
Guía práctica sobre la responsabilidad tributaria de terceros por deudas de otros obligados tributarios. Estudia el régimen general, las diferencias entre responsabilidad solidaria y subsidiaria, los supuestos relativos a administradores, contratistas y otros sujetos, la ocultación de bienes y el procedimiento de derivación. Incorpora jurisprudencia, resoluciones y casos prácticos para analizar los presupuestos y garantías de la declaración de responsabilidad.
Descripción
Los responsables tributarios: responsabilidad solidaria, subsidiaria y derivación
Los responsables tributarios. Paso a paso, de Colex, estudia las situaciones en las que una persona o entidad puede quedar obligada a responder de deudas tributarias cuyo deudor principal es otro sujeto. Relaciona las causas legales de responsabilidad con el procedimiento administrativo necesario para declararla y exigirla.
La obra combina exposición normativa, jurisprudencia, resoluciones administrativas, cuestiones y casos prácticos. La vinculación empresarial o personal con el deudor no equivale, por sí sola, a una derivación de responsabilidad.
Qué significa ser responsable tributario
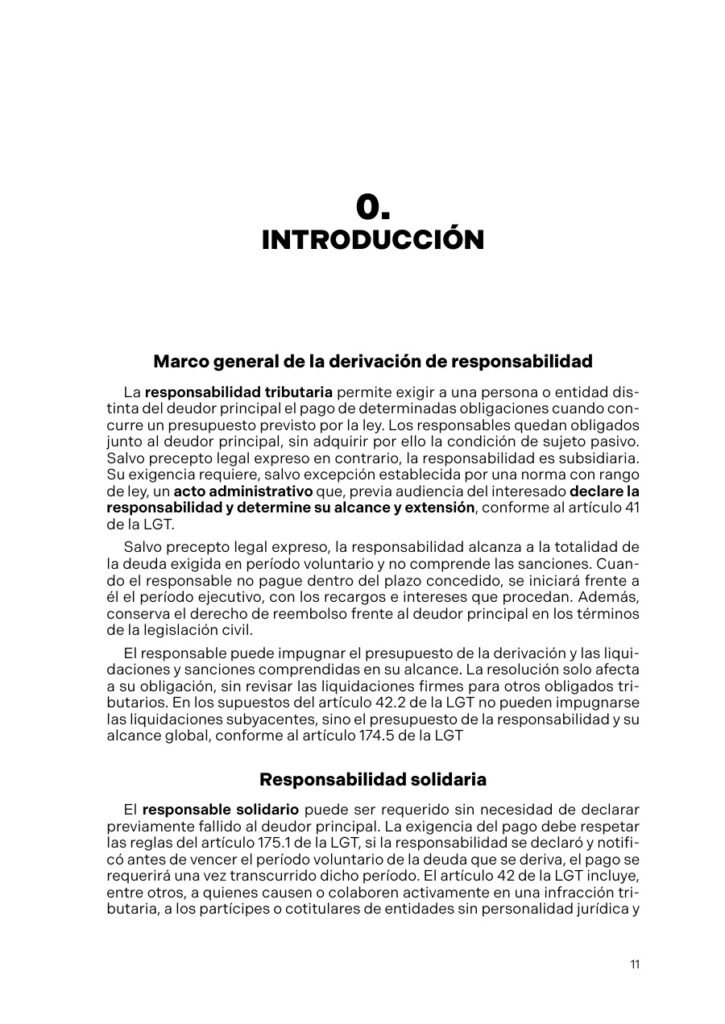
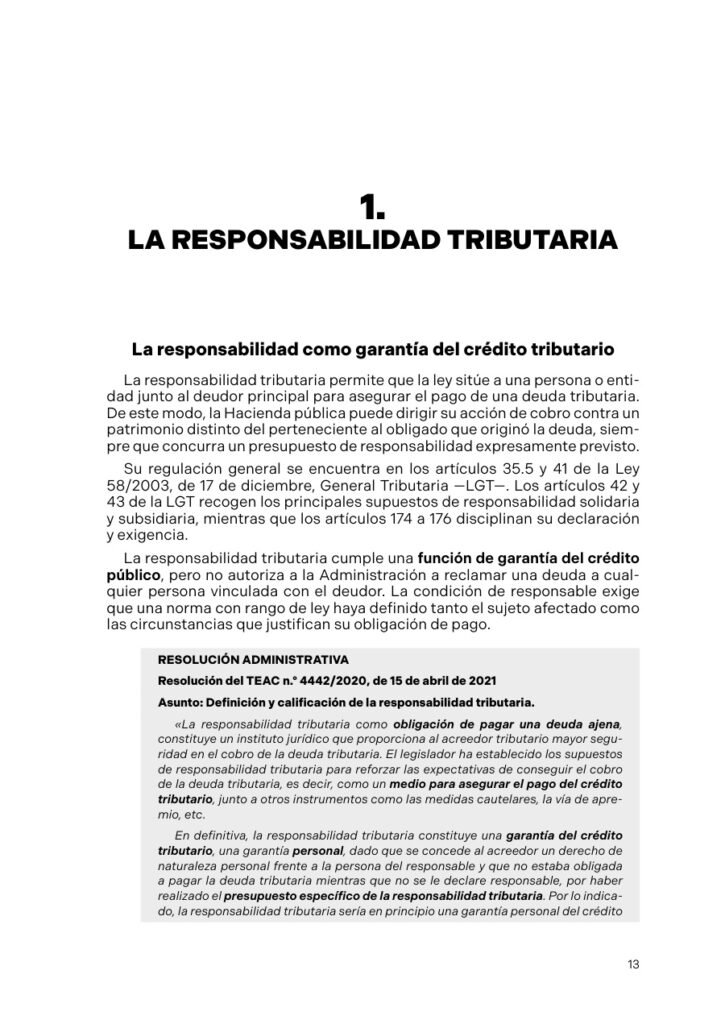
El régimen general se examina desde el concepto, los tipos y el alcance de la responsabilidad. La muestra desarrolla el artículo 41 de la Ley General Tributaria, la reserva de ley y el presupuesto de hecho que permite incorporar a un tercero como obligado al pago.
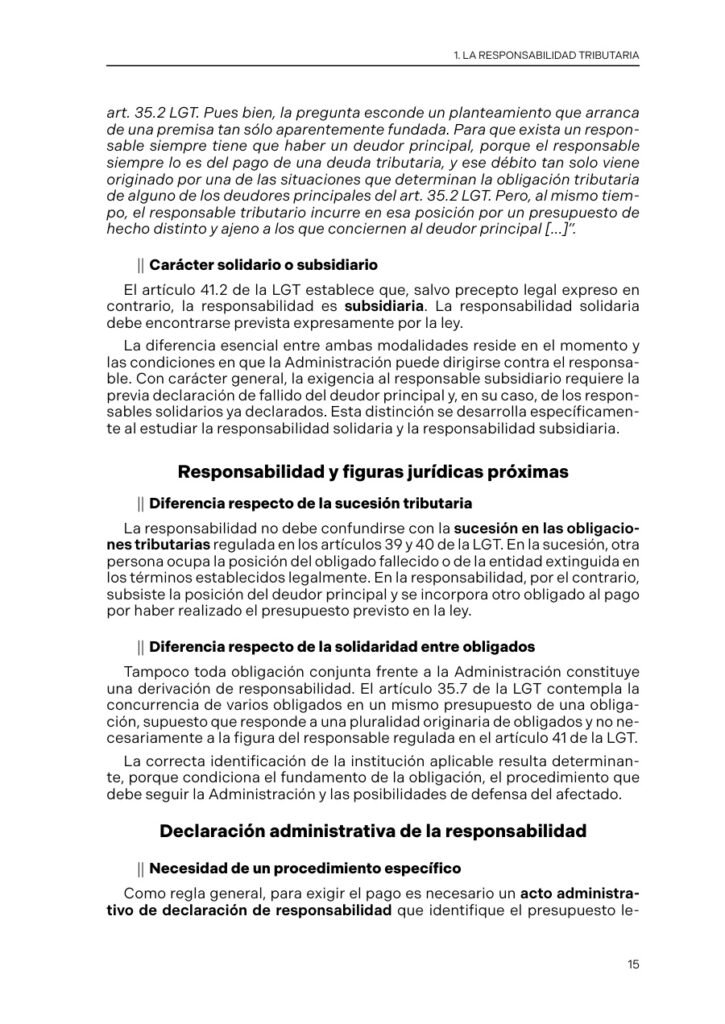
También distingue la responsabilidad de la sucesión en obligaciones tributarias y de la solidaridad entre varios obligados. Esta delimitación permite situar el fundamento de la obligación y las garantías que deben comprobarse en cada caso, sin equiparar automáticamente sucesor y responsable.
Responsabilidad solidaria y sus supuestos
La guía dedica un bloque específico al concepto de responsabilidad solidaria y a sus presupuestos. El índice incluye a los causantes o colaboradores en la infracción, los partícipes o cotitulares de entidades sin personalidad jurídica y los supuestos relacionados con sucesores.
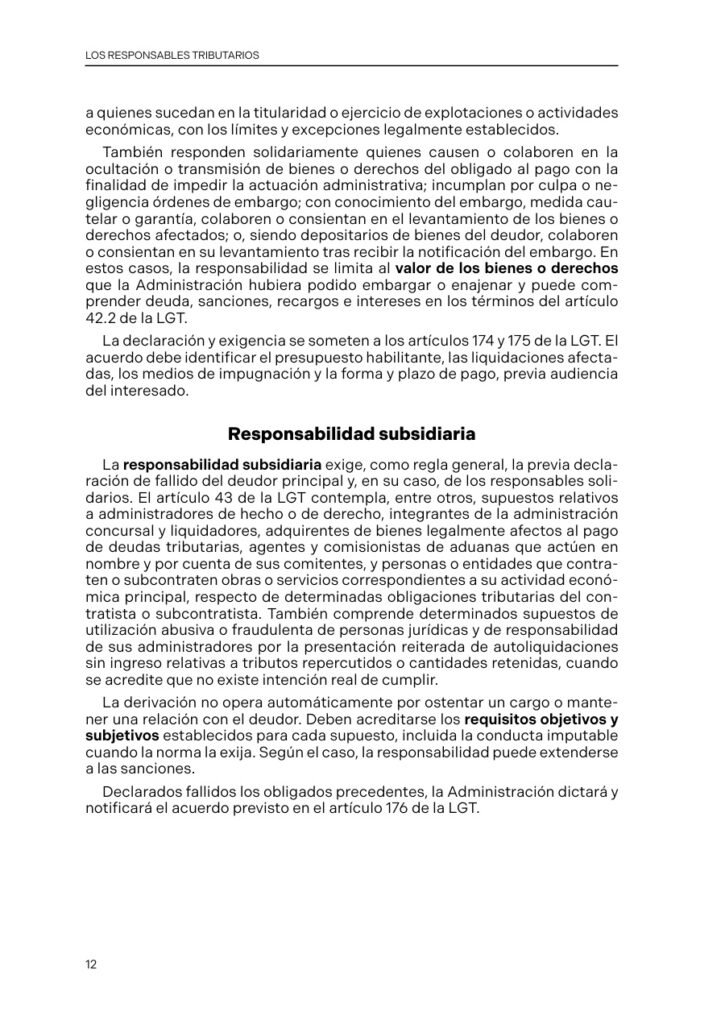
Analiza asimismo los criterios aplicables a los supuestos del artículo 42.2 de la LGT, entre ellos determinadas actuaciones de ocultación o transmisión de bienes y conductas relacionadas con órdenes de embargo. Su fundamento y alcance deben estudiarse conforme al supuesto legal concreto.
Responsabilidad subsidiaria: administradores, contratistas y otros sujetos
El bloque de responsabilidad subsidiaria trata los supuestos de administradores de personas jurídicas que han cometido infracciones o han cesado en su actividad, integrantes de la administración concursal y liquidadores, adquirentes de bienes afectos por ley al pago de deudas y representantes aduaneros.
Incluye a contratistas y subcontratistas de obras o servicios, el control efectivo de personas jurídicas utilizadas en «negocios anómalos», la doctrina del levantamiento del velo y la presentación reiterada de autoliquidaciones sin ingreso y sin intención real de cumplir.
No se presenta la condición de administrador como causa automática de responsabilidad personal: la obra exige examinar la previsión legal y las circunstancias que permiten su aplicación.
Procedimiento de declaración y exigencia
La obra estudia los aspectos generales del procedimiento y las especialidades de las modalidades solidaria y subsidiaria. La introducción y las páginas doctrinales de la muestra sitúan este análisis en los artículos 174 a 176 de la LGT y explican la función de la declaración de fallido cuando corresponde.
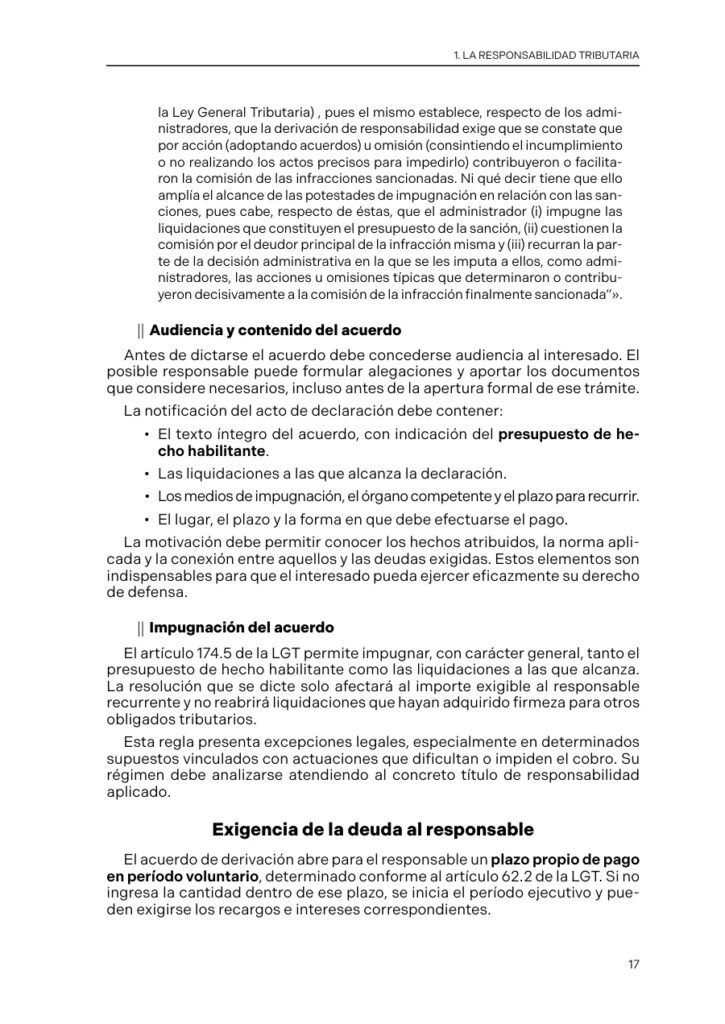
Se desarrollan la audiencia, las alegaciones y la aportación de documentos, la motivación y el contenido del acuerdo, su notificación y las posibilidades de impugnación. La muestra presta atención a la identificación del presupuesto habilitante, las liquidaciones comprendidas y las vías de defensa, con sus excepciones legales.
Alcance de la deuda, pago y prescripción
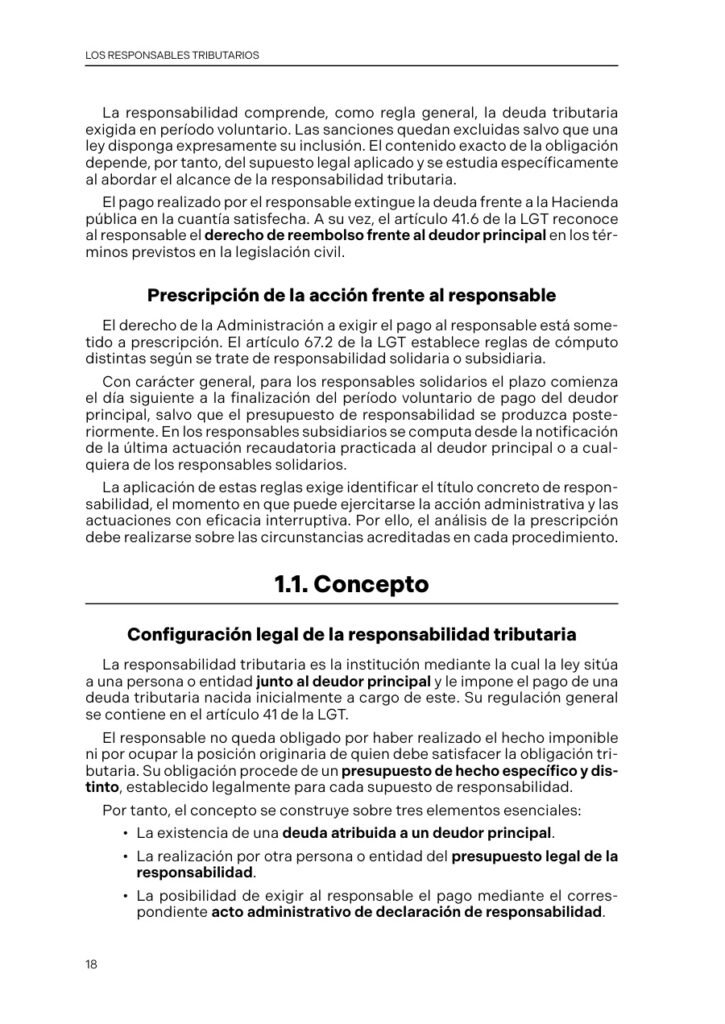
El análisis diferencia deuda tributaria y sanciones, cuyo tratamiento depende del supuesto legal. Examina el plazo propio de pago del responsable, las consecuencias de su incumplimiento, el derecho de reembolso frente al deudor principal y la prescripción de la acción administrativa.
La utilidad profesional radica en comprobar cada elemento del expediente y evitar conclusiones generales que prescindan del título concreto de responsabilidad.
Jurisprudencia, resoluciones y doce casos prácticos
El índice auténtico contiene un anexo con 12 casos prácticos. Abarcan, entre otros problemas, la declaración de fallido total o parcial, la simulación contractual, la renuncia del administrador no inscrita, las cadenas de subcontratación, la afección de bienes por deudas del IBI y la responsabilidad de un menor que recibe una donación.
También recoge supuestos sobre prescripción, facturas falsas y doble sanción, certificados tributarios de subcontratistas e impugnación de responsabilidad «en cadena». No se anuncia una colección de modelos o formularios.
Utilidad profesional
Dirigida a abogados fiscalistas, asesores tributarios y gestorías que intervienen en recaudación, derivación de responsabilidad y revisión de actuaciones tributarias. Ofrece contenido útil para el asesoramiento empresarial sobre las consecuencias fiscales de determinadas actuaciones de administradores y terceros.
El objetivo es conectar los presupuestos materiales con los trámites y garantías de la declaración de responsabilidad, sin confundir esta institución con un régimen sancionador general ni con todo el procedimiento recaudatorio.
Autor y edición
Iberley, Departamento de Documentación. Editorial Colex. Colección Paso a Paso. Primera edición de 2026. Publicación: 21 de octubre de 2026. 180 páginas. Castellano. Edición impresa, 17 × 24 cm.
Disponible a través del editor; el plazo de suministro está sujeto a confirmación y no se garantiza entrega inmediata. Esta ficha corresponde al ISBN de papel. Los servicios digitales vinculados por Colex están sujetos a sus condiciones y a la activación editorial.
Información adicional
| Editorial | |
|---|---|
| Autor | Iberley, Departamento de Documentación |
| Subtítulo | Claves para comprender el régimen de responsabilidad solidaria y subsidiaria y el procedimiento de derivación |
| Edición | 2026 |
| Páginas | 180 |
| Idioma | Castellano |
| Fecha de publicación | 21/10/2026 |
| Formato | Papel, 17 × 24 cm |
0. INTRODUCCIÓN — pág. 11
1. LA RESPONSABILIDAD TRIBUTARIA — pág. 13
1.1. Concepto — pág. 18
1.2. Tipos de responsables tributarios — pág. 24
1.3. Alcance de la responsabilidad tributaria — pág. 30
2. LA RESPONSABILIDAD SOLIDARIA — pág. 37
2.1. Concepto — pág. 37
2.2. Supuestos — pág. 43
2.2.1. Causantes o colaboradores en la infracción — pág. 45
2.2.2. Partícipes o cotitulares de entidades sin personalidad jurídica — pág. 51
2.2.3. Sucesores — pág. 57
2.2.4. Otros responsables solidarios. Criterios generales aplicables a los supuestos del art. 42.2 de la LGT — pág. 64
3. LA RESPONSABILIDAD SUBSIDIARIA — pág. 83
3.1. Concepto — pág. 83
3.2. Supuestos — pág. 84
3.2.1. Administradores de personas jurídicas que hayan cometido infracciones tributaria — pág. 86
3.2.2. Administradores de personas jurídicas que hayan cesado en sus actividades — pág. 90
3.2.3. Integrantes de la administración concursal y liquidadores — pág. 97
3.2.4. Adquirentes de bienes afectos por ley al pago de la deuda tributaria — pág. 102
3.2.5. Representantes aduaneros — pág. 107
3.2.6. Contratistas y subcontratistas de obras o servicios — pág. 111
3.2.7. Quienes tengan el control efectivo de personas jurídicas utilizadas en «negocios anómalos». La doctrina del levantamiento del velo — pág. 115
3.2.8. Presentadores de autoliquidaciones sin ingreso de forma reiterada sin intención real de cumplir — pág. 124
3.2.9. Otros responsables subsidiarios — pág. 129
4. EL PROCEDIMIENTO PARA DECLARAR Y EXIGIR LA RESPONSABILIDAD. ASPECTOS GENERALES — pág. 135
4.1. Especialidades del procedimiento en la responsabilidad solidaria — pág. 141
4.2. Especialidades del procedimiento en la responsabilidad subsidiaria — pág. 147
ANEXO. CASOS PRÁCTICOS
Caso práctico | Posibilidad de que el responsable subsidiario impute una pérdida en IRPF por el pago de la deuda del deudor principal — pág. 157
Caso práctico | ¿La declaración de fallido del deudor debe indicar si la insolvencia es total o parcial para fundamentar una derivación de responsabilidad? — pág. 158
Caso práctico | Derivación de responsabilidad tributaria sin previa declaración de simulación contractual — pág. 160
Caso práctico | Responsabilidad del administrador en la infracción tributaria cuando la renuncia no se ha inscrito en el registro mercantil — pág. 162
Caso práctico | ¿Puede la AEAT retener la devolución por IRPF del administrador por las deudas tributarias de la sociedad? — pág. 164
Caso práctico | Responsabilidad tributaria subsidiaria en una cadena de subcontratación — pág. 166
Caso práctico | Responsabilidad del adquirente de un terreno por las deudas pendientes del IBI — pág. 168
Caso práctico | Improcedencia de derivar responsabilidad tributaria solidaria a un menor por recibir una donación — pág. 170
Caso práctico | «Dies a quo» de la prescripción para derivar responsabilidad solidaria con deudas cautelarmente suspendidas — pág. 172
Caso práctico | Responsabilidad solidaria por facturas falsas y prohibición de doble sanción — pág. 174
Caso práctico | Validez del certificado tributario aportado por un subcontratista durante los 12 meses siguientes a su expedición — pág. 176
Caso práctico | Impugnación de la responsabilidad tributaria «en cadena» por falta de declaración de fallido — pág. 178
- Responsabilidad tributaria y obligados tributarios.
- Régimen general del artículo 41 LGT.
- Responsabilidad solidaria y supuestos del artículo 42 LGT.
- Responsabilidad subsidiaria y supuestos del artículo 43 LGT.
- Alcance de la responsabilidad, deuda tributaria y sanciones.
- Responsabilidad de administradores de personas jurídicas.
- Administradores de entidades que han cesado en su actividad.
- Administración concursal y liquidadores.
- Adquirentes de bienes afectos al pago de deudas tributarias.
- Representantes aduaneros.
- Contratistas y subcontratistas de obras o servicios.
- Sucesores y diferencias respecto de los responsables.
- Ocultación o transmisión de bienes y órdenes de embargo.
- Levantamiento del velo y control efectivo de personas jurídicas.
- Presentación reiterada de autoliquidaciones sin ingreso.
- Derivación de responsabilidad tributaria.
- Declaración y exigencia de responsabilidad: artículos 174 a 176 LGT.
- Declaración de fallido e insolvencia total o parcial.
- Audiencia, alegaciones y aportación de documentos.
- Motivación, notificación y contenido del acuerdo.
- Impugnación del presupuesto de la derivación y de las liquidaciones.
- Recursos y reclamaciones contra la declaración de responsabilidad.
- Exigencia de la deuda y período voluntario de pago.
- Derecho de reembolso frente al deudor principal.
- Prescripción de la acción frente al responsable.
- Certificados tributarios de subcontratistas.
- Doctrina administrativa y jurisprudencia tributaria.
- Casos prácticos sobre responsabilidad y derivación.