La «Ley Beckham»: el régimen fiscal de impatriados en el IRPF. Paso a paso
El precio original era: 15,00 €.14,25 €El precio actual es: 14,25 €. IVA incluido
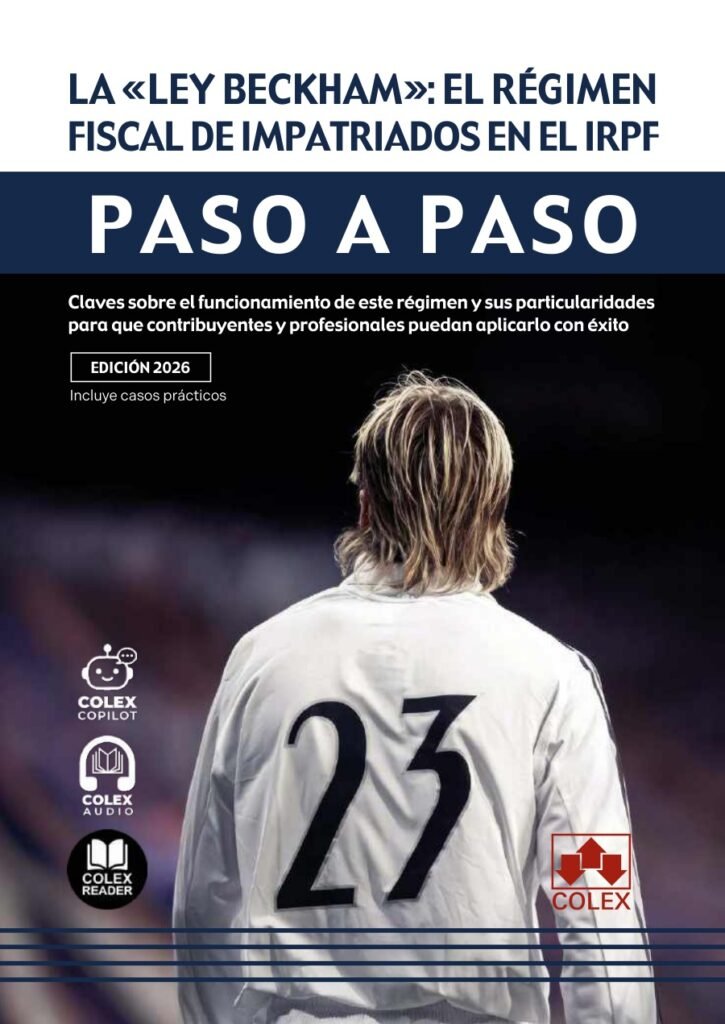
Guía práctica sobre el régimen fiscal de impatriados en el IRPF, conocido como «Ley Beckham». Examina los requisitos de acceso de las personas desplazadas a España y de sus familiares, las rentas y reglas de tributación, la duración y el ejercicio de la opción. Aborda los modelos de comunicación y declaración, la renuncia y la exclusión, con un anexo de 21 casos prácticos sobre administradores, teletrabajo, familiares, vivienda, varios pagadores y cambios de empleo. Permite estudiar cuándo puede aplicarse el régimen y qué consecuencias exige valorar.
Libro impreso. Disponible bajo pedido al proveedor; el plazo de entrega se confirma al tramitar el pedido.
0. Introducción
1. La «Ley Beckham»: el régimen especial para trabajadores desplazados a territorio español y sus familiares
¿En qué consiste y a quiénes se aplica?
Ventajas e inconvenientes del régimen de impatriados en el IRPF
2. Ámbito de aplicación
Aplicación a los trabajadores que se desplazan a territorio español
Aplicación a sus familiares
3. Funcionamiento del régimen
Contenido y reglas aplicables
- Cuestiones generales, rentas exentas y rentas sometidas a gravamen
- Escalas aplicables para obtener la cuota íntegra
- Deducciones y cuota diferencial del impuesto
- Obligación de declarar
- Obligaciones formales cuando se ejerzan actividades económicas
Duración del régimen
4. La opción por el régimen especial
Carácter y plazo de la opción tributaria
El modelo de comunicación de la opción
5. Renuncia y exclusión del régimen
La exclusión
Anexo. Casos prácticos
Ámbito de aplicación
- Caso práctico | Aplicación del régimen de impatriados en el IRPF al administrador de una sociedad española
- Caso práctico | ¿Puede aplicar el régimen especial de impatriados en el IRPF un administrador que ejecuta materialmente la actividad social?
- Caso práctico | Aplicación del régimen especial del artículo 93 de la LIRPF a una teletrabajadora desplazada a España
- Caso práctico | Aplicación del régimen fiscal de impatriados en el IRPF a la pareja no casada y a los hijos
Funcionamiento del régimen
- Caso práctico | Aplicación de dietas y gastos de viaje a trabajadores desplazados acogidos al régimen especial del artículo 93 de la LIRPF
- Caso práctico | Incompatibilidad de la exención por trabajos en el extranjero con el régimen especial de impatriados en el IRPF
- Caso práctico | Exención por reinversión en vivienda habitual en el régimen especial de trabajadores desplazados del IRPF
- Caso práctico | Aplicación del límite de 600.000 euros en las retenciones de un desplazado con varios pagadores en el IRPF
- Caso práctico | Inclusión en el modelo 296 de un trabajador acogido al régimen especial de impatriados
- Caso práctico | Imputación de rentas inmobiliarias por la vivienda habitual en España en el régimen de impatriados del IRPF
- Caso práctico | ¿Es posible tributar en el régimen especial de impatriados en el IRPF por un empleo y en el régimen general por un segundo empleo en el mismo ejercicio?
- Caso práctico | Obligación de presentar el modelo 151 IRPF por el cónyuge sin rentas acogido al régimen de trabajadores desplazados
Opción por el régimen especial
- Caso práctico | Plazo y forma de ejercicio de la opción por el régimen fiscal de impatriados en el IRPF
- Caso práctico | ¿Cómo deben optar los familiares del contribuyente principal por el régimen de impatriados en el IRPF?
Renuncia y exclusión del régimen
- Caso práctico | Renuncia al régimen especial para trabajadores desplazados en el IRPF y plazo para comunicarla
- Caso práctico | ¿Es posible volver a aplicar el régimen de desplazados en el IRPF tras la renuncia?
- Caso práctico | Efectos sobre el cónyuge de la renuncia del trabajador desplazado al régimen especial del artículo 93 de la LIRPF
- Caso práctico | Presentación errónea del modelo 100 por un contribuyente acogido al régimen especial de impatriados IRPF
- Caso práctico | Exclusión del régimen especial del artículo 93 de la LIRPF por inactividad prolongada tras el cese laboral
- Caso práctico | Mantenimiento del régimen de impatriados en IRPF tras cambiar el empleo por un cargo de administradora
- Caso práctico | Mantenimiento del régimen de impatriados en IRPF tras un breve período de desempleo involuntario
- Régimen fiscal de impatriados en el IRPF
- Artículo 93 de la Ley del IRPF
- Reglamento del IRPF y régimen de personas desplazadas
- Residencia fiscal y desplazamiento a España
- Mantenimiento de la condición de contribuyente del IRPF
- Aplicación de reglas del IRNR con especialidades
- Requisitos de acceso al régimen
- Trabajadores desplazados a territorio español
- Teletrabajo internacional y régimen de impatriados
- Administradores de entidades y ámbito de aplicación
- Actividades emprendedoras y profesionales cualificados
- Familiares del contribuyente principal
- Pareja no casada, hijos y requisitos familiares
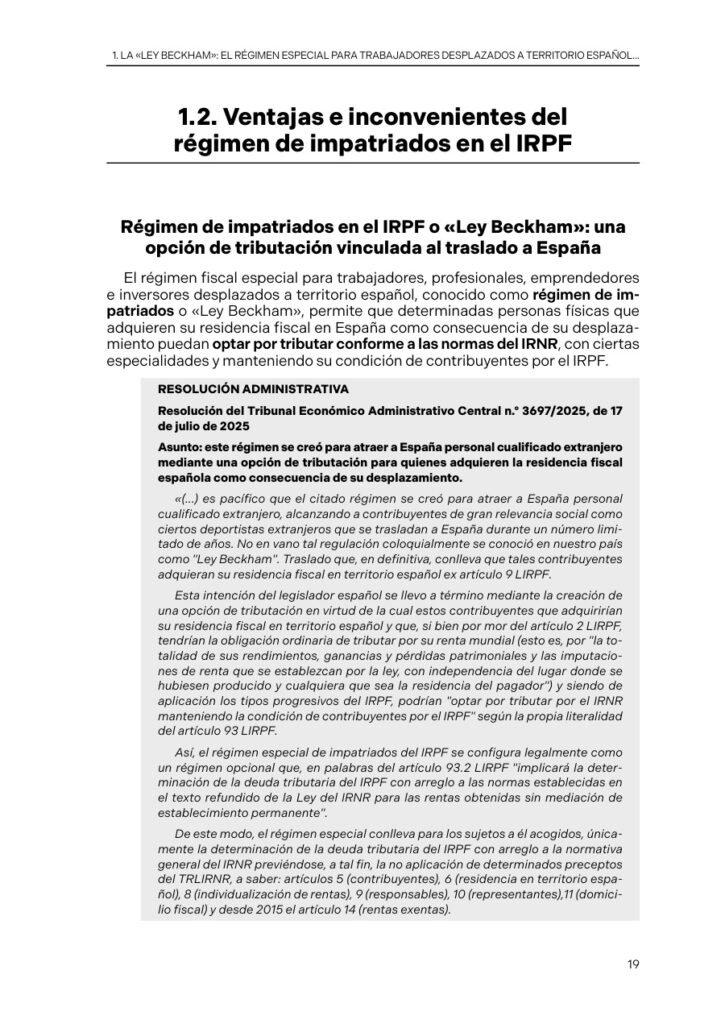
- Ventajas e inconvenientes del régimen
- Rentas exentas y rentas sujetas a gravamen
- Escalas y determinación de la cuota íntegra
- Deducciones y cuota diferencial
- Obligación de declarar
- Modelo 151
- Obligaciones formales en actividades económicas
- Duración del régimen especial
- Carácter y plazo de la opción tributaria
- Modelo 149
- Opción individual de los familiares
- Dietas y gastos de viaje
- Incompatibilidad con la exención por trabajos en el extranjero
- Vivienda habitual y régimen de impatriados
- Retenciones con varios pagadores
- Modelo 296
- Imputación de rentas inmobiliarias
- Dos empleos y delimitación de regímenes de tributación
- Renuncia y plazo de comunicación
- Consecuencias de la renuncia para el cónyuge
- Exclusión por incumplimiento de requisitos
- Presentación errónea del modelo 100
- Cese laboral e inactividad prolongada
- Cambio de empleo por un cargo de administradora
- Desempleo involuntario y mantenimiento del régimen
- Casos prácticos del régimen de impatriados
Descripción
La «Ley Beckham»: requisitos y funcionamiento del régimen fiscal de impatriados
El traslado a España y la adquisición de residencia fiscal no implican por sí solos el acceso al régimen especial de impatriados. La llamada «Ley Beckham» exige comprobar las circunstancias del desplazamiento, los requisitos personales, el ejercicio de la opción y las condiciones que deben mantenerse durante su aplicación.
Esta guía del Departamento de Documentación de Iberley, publicada por Colex, estudia el régimen del artículo 93 de la Ley del IRPF desde su delimitación hasta la renuncia o exclusión. Su estructura permite examinar tanto las reglas de tributación como las decisiones y obligaciones formales que acompañan a la opción.
Una forma especial de tributar manteniendo la condición de contribuyente del IRPF
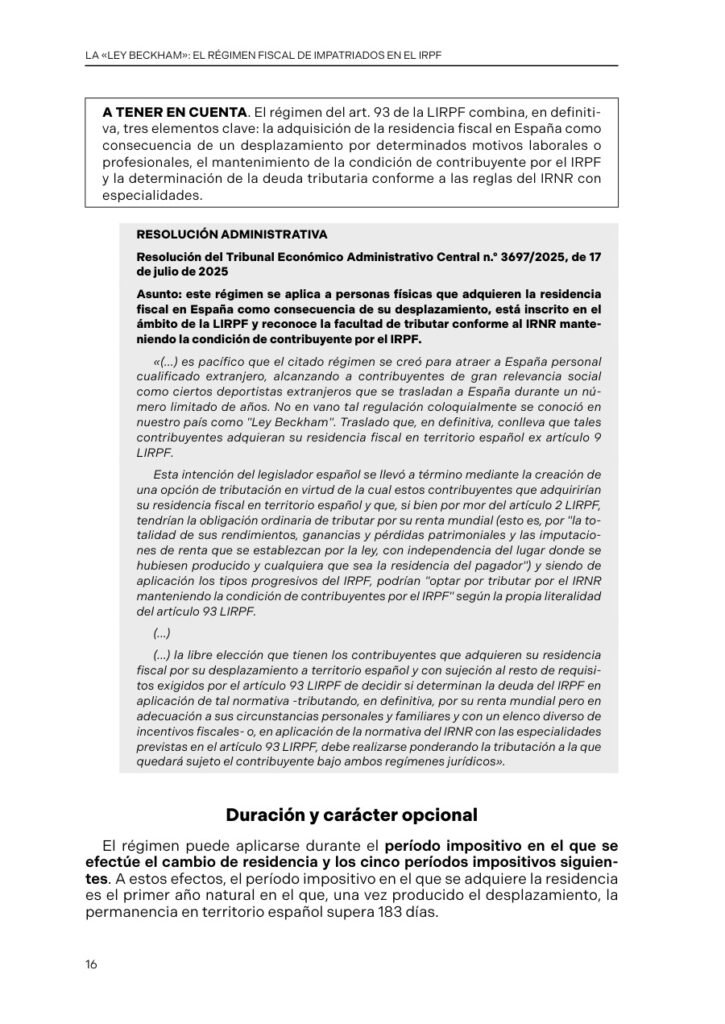
La obra comienza explicando qué es el régimen y a quién puede aplicarse. La muestra distingue la adquisición de la residencia fiscal de la posibilidad de optar por unas reglas específicas para determinar la deuda tributaria.
El estudio aclara que aplicar determinadas reglas del Impuesto sobre la Renta de no Residentes no convierte al interesado en un no residente fiscal. Se mantiene la condición de contribuyente del IRPF, con las especialidades legalmente previstas. Tampoco se trata de una exención general de tributación.
Personas desplazadas, administradores, teletrabajo y familiares
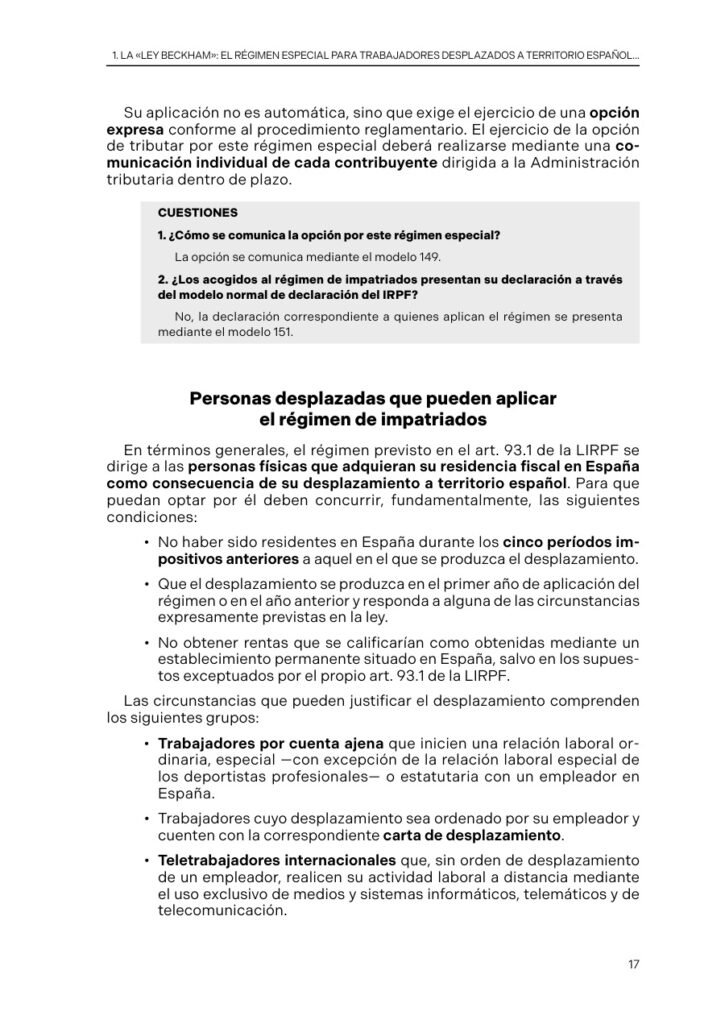
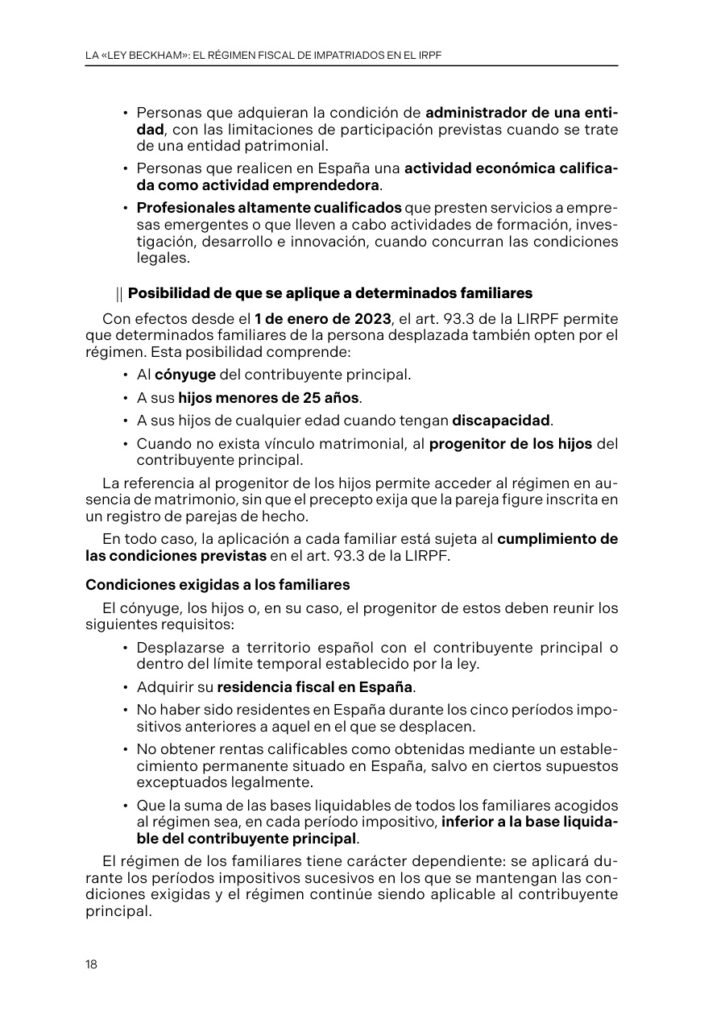
El capítulo sobre ámbito de aplicación separa las condiciones del contribuyente que se desplaza a territorio español de las exigidas a sus familiares. La muestra examina distintos motivos de desplazamiento, entre ellos relaciones laborales, administración de entidades, teletrabajo y determinadas actividades emprendedoras o profesionales.
Estos supuestos tienen requisitos propios: no basta con trasladarse o trabajar a distancia para acceder automáticamente al régimen. La guía también explica la posición de los familiares y la dependencia de su aplicación respecto del contribuyente principal y de las condiciones exigidas en cada período.
El anexo plantea cuatro casos de acceso: administradores de sociedades, un administrador que ejecuta materialmente la actividad social, una teletrabajadora desplazada y la aplicación a una pareja no casada y a los hijos.
Rentas, escalas, deducciones y obligaciones tributarias
El bloque de funcionamiento distingue las cuestiones generales, las rentas exentas y las sometidas a gravamen, las escalas para determinar la cuota íntegra, las deducciones y la cuota diferencial. Incluye además la obligación de declarar y las obligaciones formales cuando se desarrollan actividades económicas.
La introducción y la muestra advierten que la conveniencia del régimen depende de la naturaleza y procedencia de las rentas y de las circunstancias del contribuyente. Las especialidades en materia de gastos, compensaciones y deducciones requieren comparar sus consecuencias con las del régimen general, sin prometer un resultado favorable uniforme.
Los casos de este bloque permiten localizar problemas sobre dietas, trabajos en el extranjero, vivienda habitual, retenciones con varios pagadores, el modelo 296 y la declaración mediante el modelo 151. Se estudian como cuestiones fiscales, sin convertir la guía en un tratado de contratación laboral o de gestión inmobiliaria.
La opción y la duración del régimen
La duración recibe un apartado específico. Otro capítulo se dedica al carácter y plazo de la opción tributaria y al modelo utilizado para comunicarla.
La muestra identifica el modelo 149 para la comunicación de la opción y el modelo 151 para la declaración. Son actuaciones diferentes y no deben confundirse con la declaración ordinaria del IRPF. El régimen exige una opción expresa, con documentación y reglas temporales que deben comprobarse según el supuesto de acceso.
El anexo incorpora dos casos sobre el plazo y la forma de optar y sobre el ejercicio de la opción por los familiares del contribuyente principal. Esta organización facilita consultar por separado el acceso material al régimen y su comunicación administrativa.
Renuncia, exclusión y cambios en la situación del contribuyente
La guía aborda la renuncia y la exclusión como instituciones distintas, con sus consecuencias. La primera responde a una decisión del contribuyente; la segunda se relaciona con el incumplimiento de las condiciones del régimen.
Siete casos del anexo tratan el plazo de renuncia, la posibilidad de volver a optar, los efectos sobre el cónyuge, la presentación errónea del modelo 100, la inactividad posterior al cese laboral y el mantenimiento del régimen tras determinados cambios de empleo o períodos de desempleo involuntario.
Estos problemas muestran la importancia de revisar la continuidad de los requisitos y las obligaciones de comunicación, sin deducir que cualquier cambio profesional produce siempre el mismo efecto.
21 casos prácticos y utilidad profesional
El anexo contiene 21 casos, organizados en cuatro grupos: cuatro sobre ámbito de aplicación, ocho sobre funcionamiento, dos sobre opción y siete sobre renuncia y exclusión. El índice íntegro permite consultar el título exacto de cada uno.
Una referencia de interés para asesorías fiscales, abogados tributarios, gestorías y economistas que deban estudiar la tributación de personas desplazadas a España. Su utilidad reside en ordenar requisitos, rentas, comunicaciones y cambios de situación, con atención a los límites del régimen y a las dudas de su aplicación.
Iberley, Departamento de Documentación. Editorial Colex. Colección Paso a Paso. Primera edición 2026, publicada el 28 de octubre de 2026. 136 páginas, en castellano. Rústica, 17 × 24 cm. ISBN 9791370650902.
Información adicional
| Subtítulo | Claves sobre el funcionamiento de este régimen y sus particularidades para que contribuyentes y profesionales puedan aplicarlo con éxito |
|---|---|
| Autor | Iberley, Departamento de Documentación |
| Editorial | |
| Edición | 2026 |
| Edición bibliográfica | 1.ª edición 2026 |
| Fecha de publicación | 28/10/2026 |
| Páginas | 136 |
| Idioma | Castellano |
| Formato | Libro impreso |
| Encuadernación | Rústica |
| Dimensiones | 17 × 24 cm |