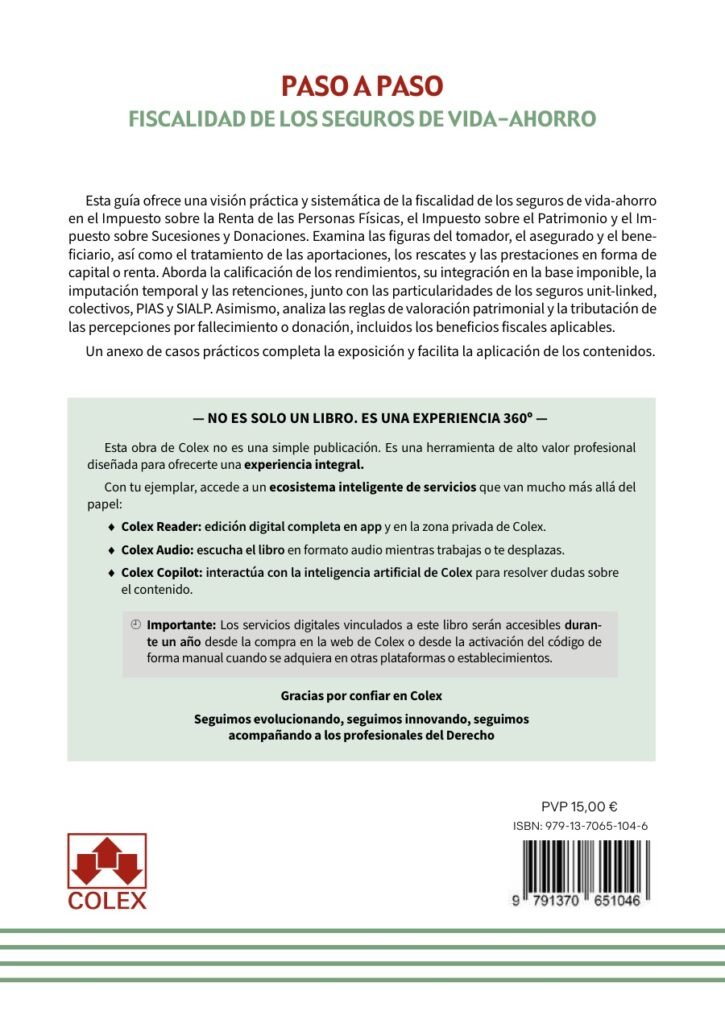
Fiscalidad de los seguros de vida-ahorro. Paso a paso
El precio original era: 15,00 €.14,25 €El precio actual es: 14,25 €. IVA incluido
Guía práctica sobre la fiscalidad de los seguros de vida-ahorro en IRPF, Patrimonio y Sucesiones y Donaciones. Distingue las posiciones del tomador, el asegurado y el beneficiario y analiza aportaciones, rescates y prestaciones en forma de capital o renta. Examina la calificación del rendimiento, su integración, imputación temporal y retenciones, junto con las particularidades de los seguros unit-linked, colectivos, PIAS y planes de ahorro a largo plazo. Incluye 12 casos prácticos.
Libro impreso. Disponible bajo pedido al proveedor; el plazo de entrega se confirma al tramitar el pedido.
0. Introducción
1. Tratamiento fiscal del seguro de vida-ahorro
- Concepto y principales modalidades de seguros de vida-ahorro
- Identificación del tomador, el asegurado y el beneficiario
- Operaciones relevantes: aportaciones, rescate y percepción de prestaciones
- Delimitación entre el IRPF y el Impuesto sobre Sucesiones y Donaciones
2. Reglas generales de tributación en el IRPF
- Calificación de las prestaciones: rendimientos del capital mobiliario o del trabajo
- Determinación del rendimiento e integración en la base imponible
- Imputación temporal y retenciones
3. Determinar la tributación en el IRPF según la forma de cobro
- Prestaciones en forma de capital: seguros de capital diferido
- Prestaciones en forma de renta vitalicia
- Prestaciones en forma de renta temporal
- Rescate total o parcial: efectos fiscales
4. Particularidades fiscales del producto contratado
- Seguros unit-linked
- Seguros colectivos
- Planes individuales de ahorro sistemático (PIAS)
- Planes de ahorro a largo plazo: especial referencia a los seguros individuales de ahorro a largo plazo (SIALP) y a los seguros individuales de ahorro a largo plazo Financia Europa (SIALPFE)
5. Tributación en el Impuesto sobre el Patrimonio
- Inclusión de los seguros de vida-ahorro en el patrimonio del contribuyente
- Reglas de valoración de los seguros de vida
- Reglas de valoración de las rentas vitalicias y temporales
6. Tributación en el Impuesto sobre Sucesiones y Donaciones
- Supuestos de sujeción e identificación del contribuyente
- Prestaciones percibidas por fallecimiento del asegurado
- Percepciones sujetas a la modalidad de donaciones
- Determinación de la base imponible y beneficios fiscales aplicables
Anexo. Casos prácticos
- Caso práctico | Tributación IRPF renta vitalicia diferida
- Caso práctico | Exclusión de tributación en IRPF por reinversión en rentas vitalicias si solo se reinvierte la mitad del importe obtenido
- Caso práctico | Tributación en IRPF de la indemnización cobrada de un seguro colectivo contratado por la empresa en caso de incapacidad permanente
- Caso práctico | Tributación beneficiario seguro de vida por fallecimiento del contratante, ¿ISD o IRPF?
- Caso práctico | Cómo valorar un seguro de vida a efectos del Impuesto sobre el Patrimonio
- Caso práctico | IRPF. Prestación de seguro de vida e incapacidad para cancelación de préstamo hipotecario
- Caso práctico | Régimen fiscal aplicable al contrato de seguro de vida (Sucesiones o IRPF)
- Caso práctico | El excónyuge divorciado y la reducción del grupo II en el ISD por seguro de vida
- Caso práctico | Tributación en el IRPF del capital percibido por supervivencia de un seguro de vida
- Caso práctico | Reducción del 40 % por disposición anticipada de un plan de pensiones tras la jubilación
- Caso práctico | Renovación anual y régimen transitorio de los seguros colectivos en el IRPF
- Caso práctico | Recuperación de la condición fiscal de PIAS tras superar el límite anual de aportaciones
- Fiscalidad de los seguros de vida-ahorro
- Tomador, asegurado y beneficiario
- Seguros de capital diferido
- Aportaciones y primas
- Rescate total y parcial
- Percepción de prestaciones
- Delimitación entre IRPF y Sucesiones y Donaciones
- Seguros individuales y colectivos
- Compromisos por pensiones
- Rendimientos del capital mobiliario
- Rendimientos del trabajo en seguros colectivos
- Determinación del rendimiento
- Integración en la base imponible
- Imputación temporal
- Retenciones
- Prestaciones en forma de capital
- Rentas vitalicias inmediatas y diferidas
- Rentas temporales
- Efectos fiscales del rescate
- Seguros unit-linked
- Planes individuales de ahorro sistemático: PIAS
- Planes de ahorro a largo plazo
- SIALP y SIALP Financia Europa
- Impuesto sobre el Patrimonio
- Inclusión y valoración de seguros de vida
- Valoración de rentas vitalicias y temporales
- Impuesto sobre Sucesiones y Donaciones
- Identificación del contribuyente
- Prestaciones por fallecimiento
- Percepciones sujetas a donaciones
- Base imponible y beneficios fiscales
- Primas con cargo a la sociedad de gananciales
- Reinversión parcial en rentas vitalicias
- Seguros para cancelar préstamos hipotecarios
- Excónyuge y reducción del ISD
- Capital percibido por supervivencia
- Régimen transitorio de seguros colectivos
- Disposición anticipada de planes de pensiones: caso práctico
- Recuperación de la condición fiscal de PIAS
- Casos prácticos de tributación de seguros
Descripción
Fiscalidad de los seguros de vida-ahorro: producto, beneficiario y forma de cobro
Un seguro de vida-ahorro no tiene un tratamiento fiscal único. Para estudiar su tributación deben identificarse las personas que intervienen en el contrato, la contingencia cubierta, la operación realizada y la forma de percepción. El nombre comercial de la póliza no basta para determinar el impuesto ni el rendimiento gravable.
Fiscalidad de los seguros de vida-ahorro. Paso a paso, del Departamento de Documentación de Iberley, organiza estas cuestiones en una introducción, seis capítulos y un anexo de doce casos prácticos. La guía de Colex aborda IRPF, Impuesto sobre el Patrimonio e Impuesto sobre Sucesiones y Donaciones desde los problemas que plantea cada producto.
Tomador, asegurado y beneficiario: la primera comprobación
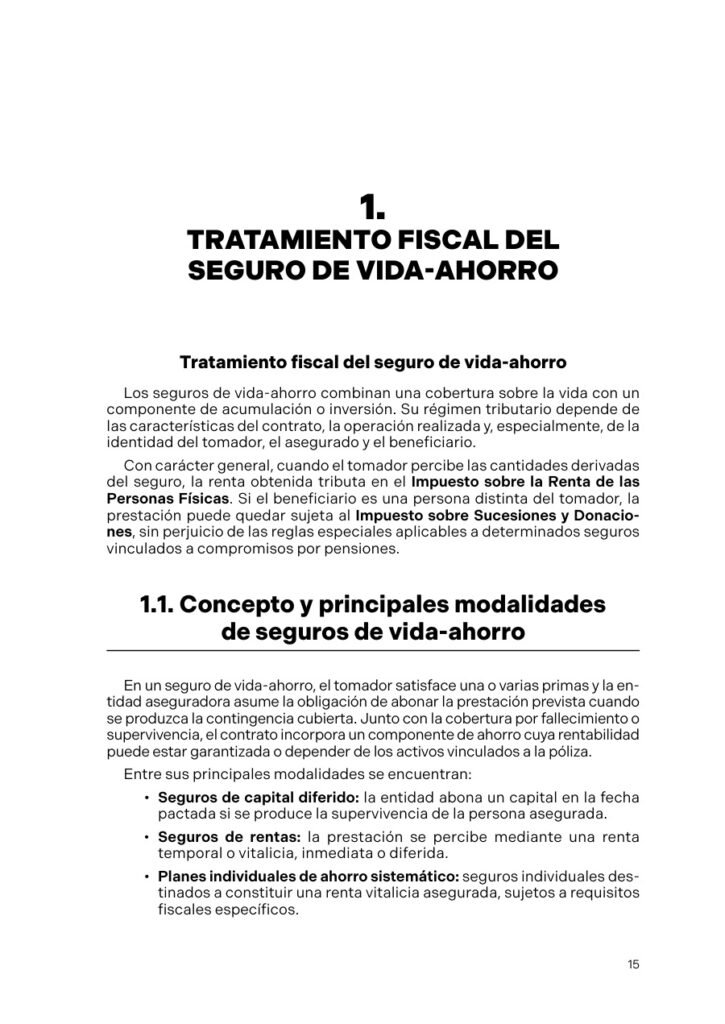
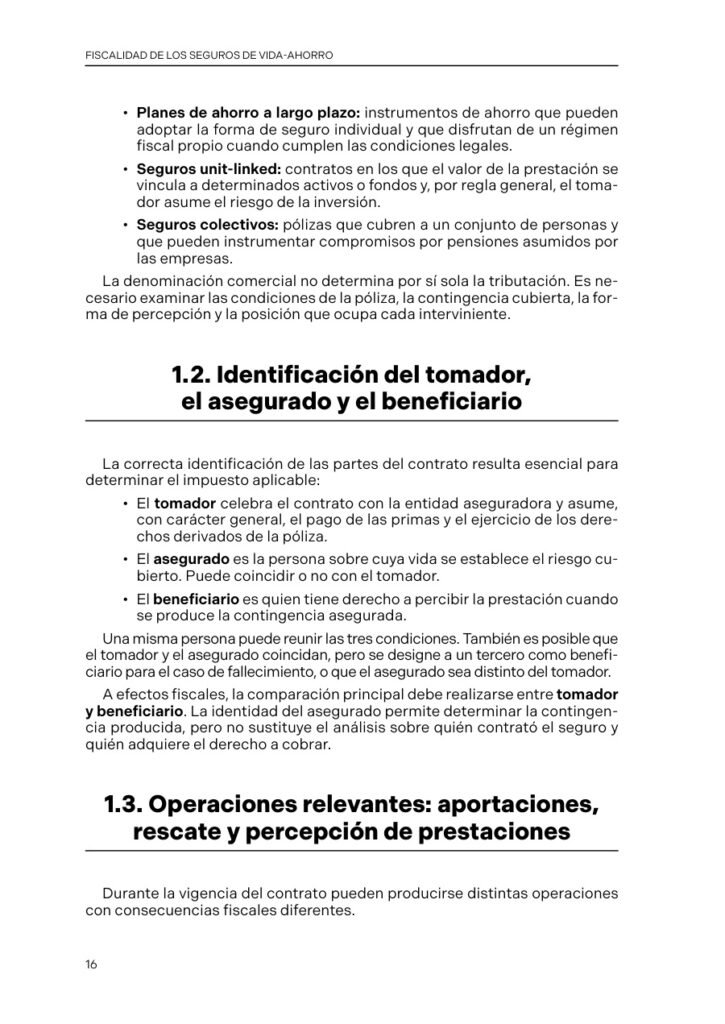
El primer capítulo delimita el concepto y las modalidades de seguro de vida-ahorro e identifica las funciones del tomador, el asegurado y el beneficiario. Después examina las aportaciones, el rescate y el cobro de las prestaciones.
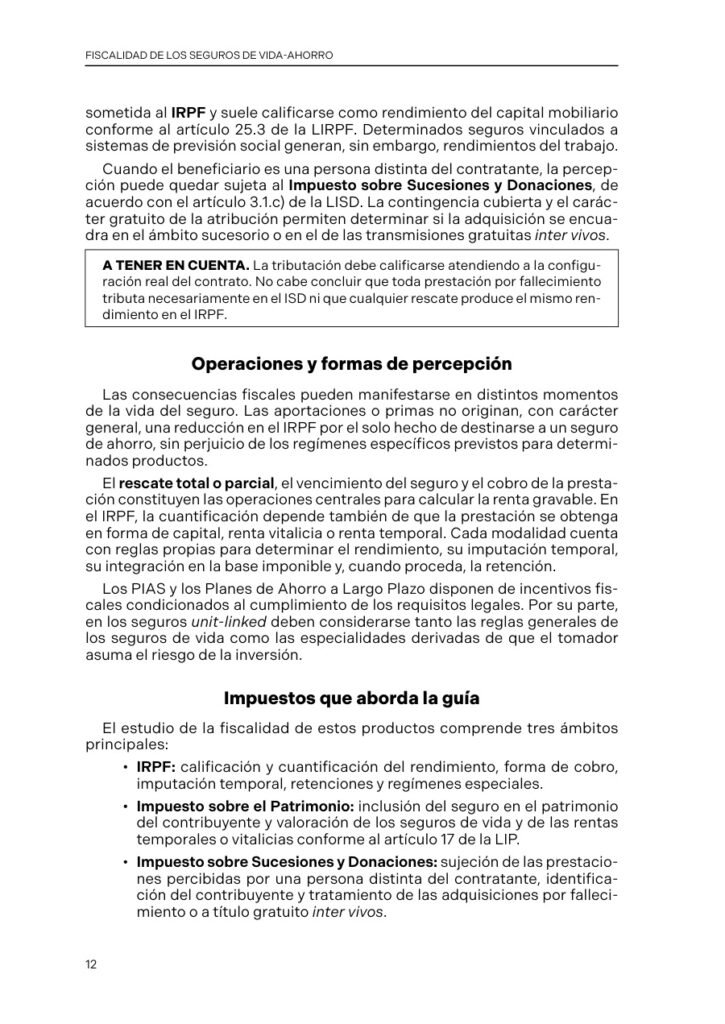
La muestra dedica atención a la frontera entre IRPF y Sucesiones y Donaciones. La coincidencia entre contratante y beneficiario es relevante, pero existen reglas específicas para determinados seguros colectivos que instrumentan compromisos por pensiones y para las primas satisfechas con fondos gananciales. No se equipara toda prestación por fallecimiento con una única solución fiscal.
Calificación, cuantificación e integración en el IRPF
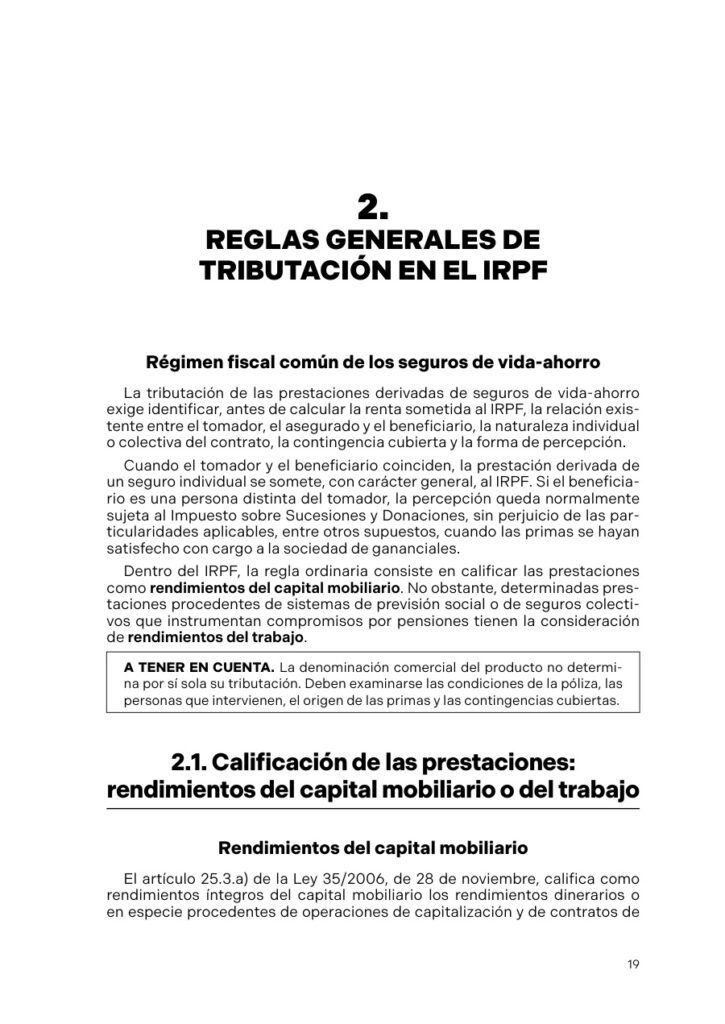
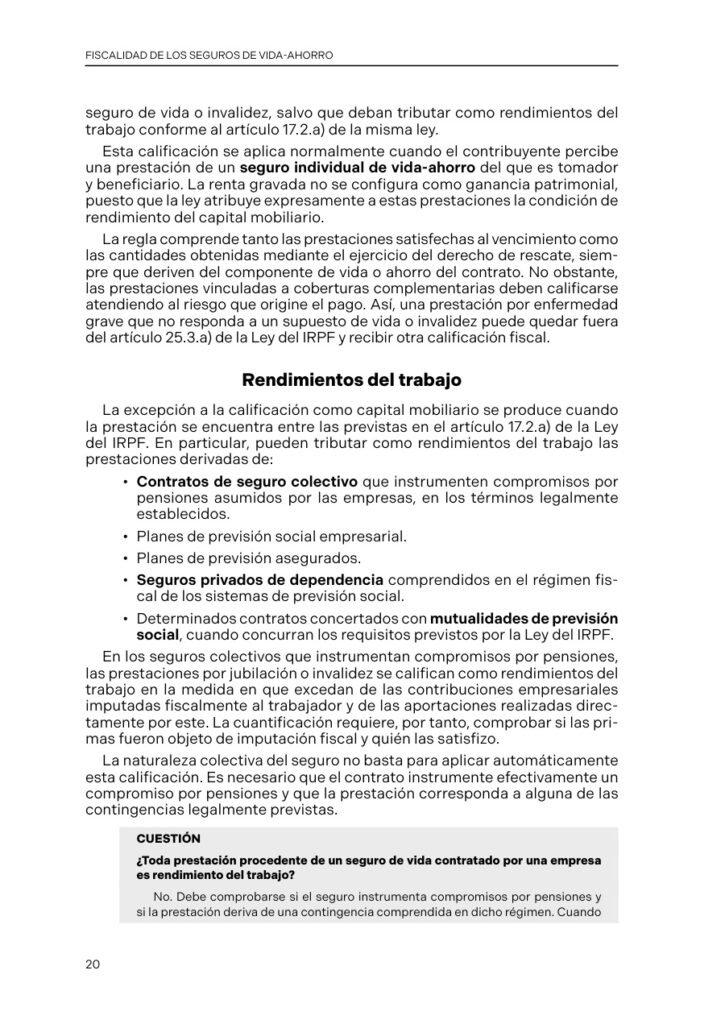
La guía diferencia los rendimientos del capital mobiliario de las prestaciones que deben calificarse como rendimientos del trabajo. La muestra explica que el carácter colectivo del seguro no basta, por sí solo, para aplicar el régimen de los compromisos por pensiones.
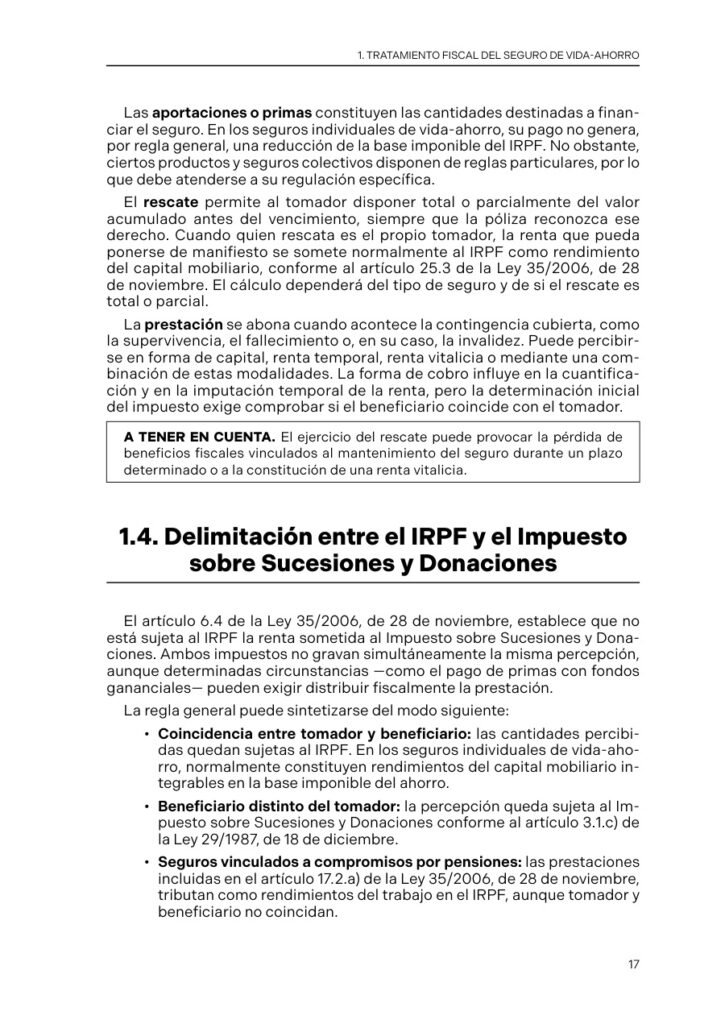
El segundo capítulo estudia la determinación del rendimiento y su integración en la base imponible, junto con la imputación temporal y las retenciones. La cantidad percibida no equivale necesariamente al rendimiento sometido a gravamen: el cálculo depende de la modalidad de cobro y de las primas fiscalmente computables.
Capital, renta vitalicia, renta temporal y rescate
El tercer capítulo se organiza según la forma de percepción. Distingue los seguros de capital diferido, las rentas vitalicias, las rentas temporales y los efectos del rescate total o parcial.
Esta separación permite localizar las reglas correspondientes a cada operación, sin trasladar a cualquier renta o rescate el tratamiento de una prestación diferente. La muestra recuerda además que un rescate puede afectar a los beneficios fiscales vinculados al mantenimiento del producto o a la constitución de una renta vitalicia.
Unit-linked, seguros colectivos, PIAS y ahorro a largo plazo
La obra reserva un capítulo a las particularidades del producto contratado. Incluye seguros unit-linked, seguros colectivos, planes individuales de ahorro sistemático y planes de ahorro a largo plazo.
En los unit-linked resulta relevante que el tomador asuma el riesgo de la inversión. En los seguros colectivos deben comprobarse la naturaleza del compromiso, la contingencia y el tratamiento de las primas. En los PIAS y SIALP, el régimen fiscal exige atender a sus requisitos específicos.
El apartado dedicado a planes de ahorro a largo plazo incorpora expresamente los SIALP Financia Europa. La referencia describe el alcance de esta edición; su aplicación y comercialización deben examinarse conforme a las condiciones normativas y al desarrollo de las obligaciones de información correspondientes.
Valoración del seguro en el Impuesto sobre el Patrimonio
El quinto capítulo aborda la inclusión del seguro de vida-ahorro en el patrimonio del contribuyente. Distingue las reglas de valoración de los seguros de vida de las aplicables a rentas vitalicias y temporales.
El anexo contiene un caso específico sobre la valoración de un seguro de vida a efectos del impuesto. Esta materia se estudia como una cuestión propia, distinta de la tributación de las prestaciones percibidas en el IRPF.
Prestaciones sujetas a Sucesiones y Donaciones
El sexto capítulo examina los supuestos de sujeción y la identificación del contribuyente. Diferencia las prestaciones por fallecimiento del asegurado de las percepciones sujetas a la modalidad de donaciones.
Se completa con la determinación de la base imponible y los beneficios fiscales aplicables. La ficha no presenta tales beneficios como universales: su aplicación requiere comprobar el supuesto y la normativa que corresponda.
Doce casos prácticos de tributación
El anexo incorpora 12 casos prácticos. Entre ellos figuran una renta vitalicia diferida, la reinversión parcial en rentas vitalicias, prestaciones de seguros colectivos por incapacidad, delimitación entre ISD e IRPF y valoración patrimonial.
También trata el seguro destinado a cancelar un préstamo hipotecario, la posición del excónyuge divorciado en una reducción del ISD, el capital por supervivencia, un supuesto de disposición anticipada de un plan de pensiones y la renovación de seguros colectivos. El último caso se refiere a recuperar la condición fiscal de PIAS tras superar el límite anual de aportaciones.
El índice permite consultar los títulos de los doce supuestos y localizar el problema tributario que se necesita estudiar.
Utilidad profesional
Una referencia para asesorías fiscales, abogados tributarios y profesionales de seguros que necesitan estudiar las consecuencias fiscales de pólizas y prestaciones. También puede resultar útil para economistas y consultoría financiera con funciones de asesoramiento patrimonial.
Su utilidad reside en ordenar el análisis del contrato y de la operación antes de determinar la calificación, valoración o impuesto aplicable. No sustituye la revisión de las condiciones de cada póliza ni promete una ventaja fiscal uniforme.
Iberley, Departamento de Documentación. Editorial Colex. Colección Paso a Paso. Primera edición 2026, publicada el 29 de octubre de 2026. 122 páginas, en castellano. Rústica, 17 × 24 cm. ISBN 9791370651046.
Información adicional
| Subtítulo | Claves para determinar la tributación según el producto contratado, el beneficiario y la forma de cobro |
|---|---|
| Autor | Iberley, Departamento de Documentación |
| Editorial | |
| Edición | 2026 |
| Edición bibliográfica | 1.ª edición 2026 |
| Fecha de publicación | 29/10/2026 |
| Páginas | 122 |
| Idioma | Castellano |
| Formato | Libro impreso |
| Encuadernación | Rústica |
| Dimensiones | 17 × 24 cm |
 Ratio iurisIA — Investigación jurisprudencial delegada