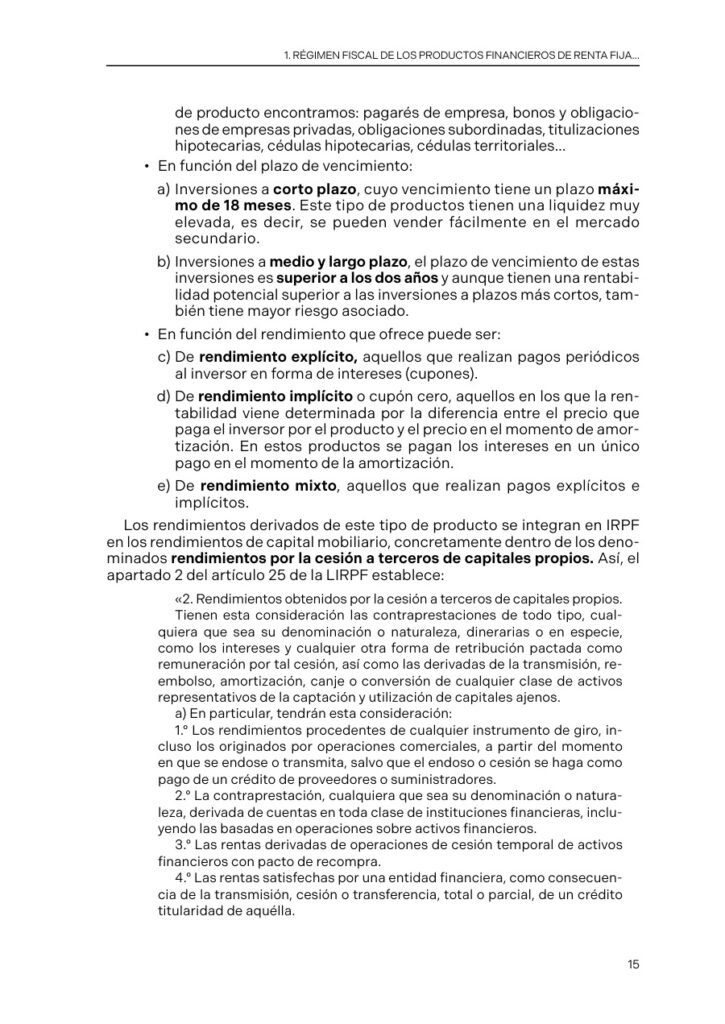
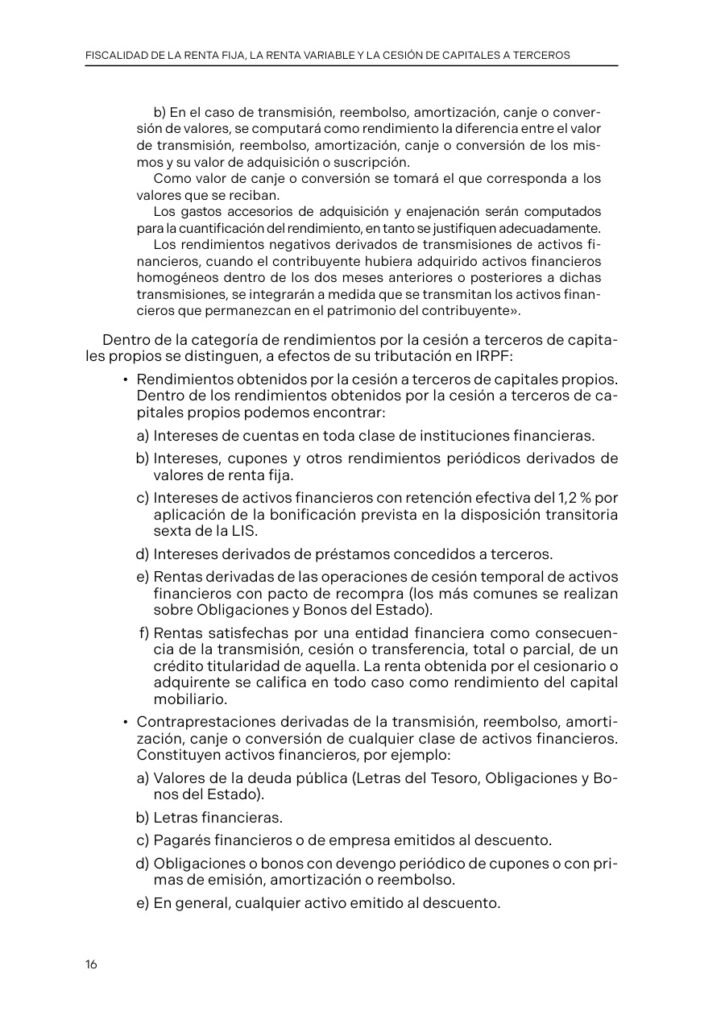
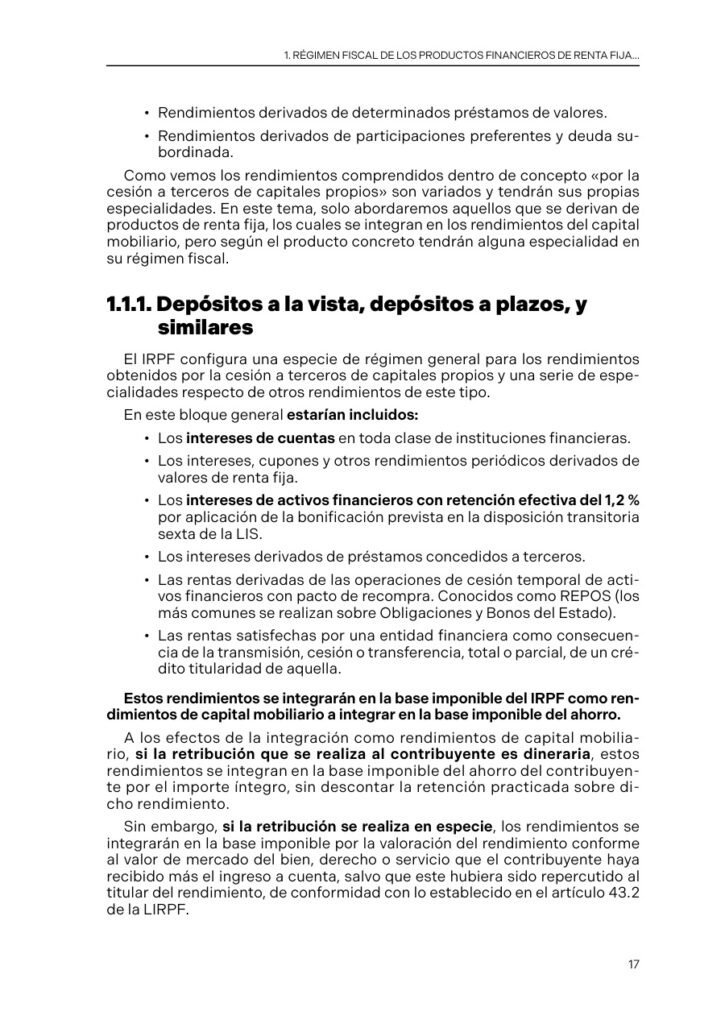
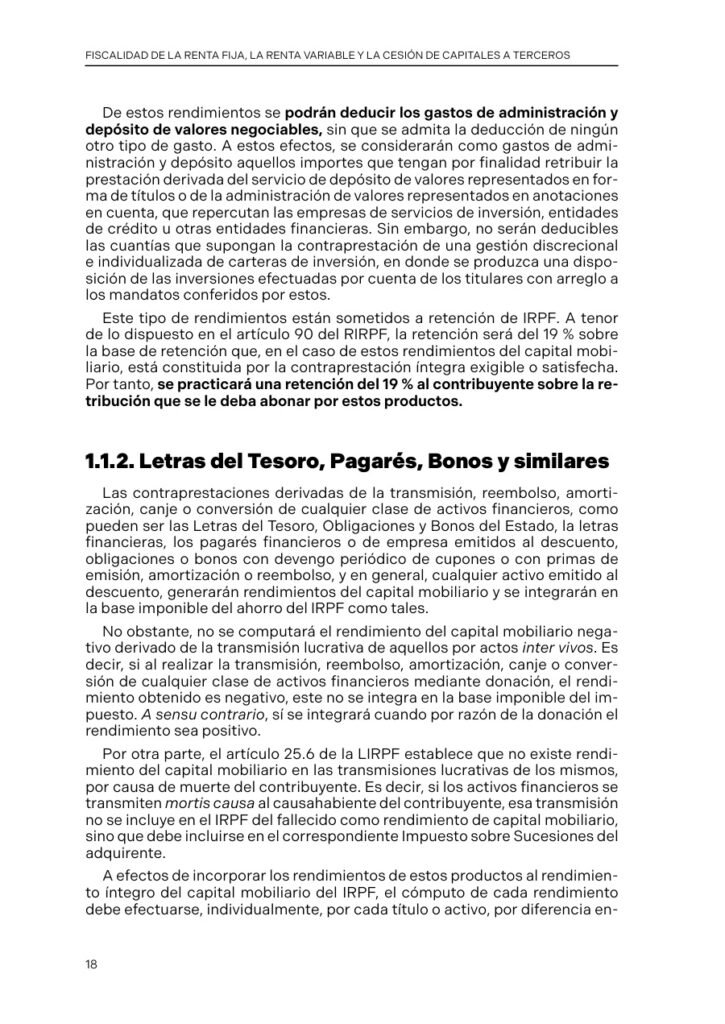
Fiscalidad de la renta fija, la renta variable y la cesión de capitales a terceros. Paso a paso
El precio original era: 15,00 €.14,25 €El precio actual es: 14,25 €. IVA incluido
Guía práctica sobre la fiscalidad de la renta fija y variable del inversor particular. Examina depósitos, letras del Tesoro, pagarés, bonos, cesión de capitales propios, dividendos y transmisiones de acciones. Distingue su tratamiento en el IRPF y estudia su incidencia en Patrimonio, Grandes Fortunas y Sucesiones y Donaciones. Incorpora 23 casos prácticos: siete de renta fija y cesión de capitales y dieciséis de renta variable. Se centra en inversiones de personas físicas realizadas al margen de una actividad económica.
Libro impreso. Disponible bajo pedido al proveedor; el plazo de entrega se confirma al tramitar el pedido.
0. Introducción
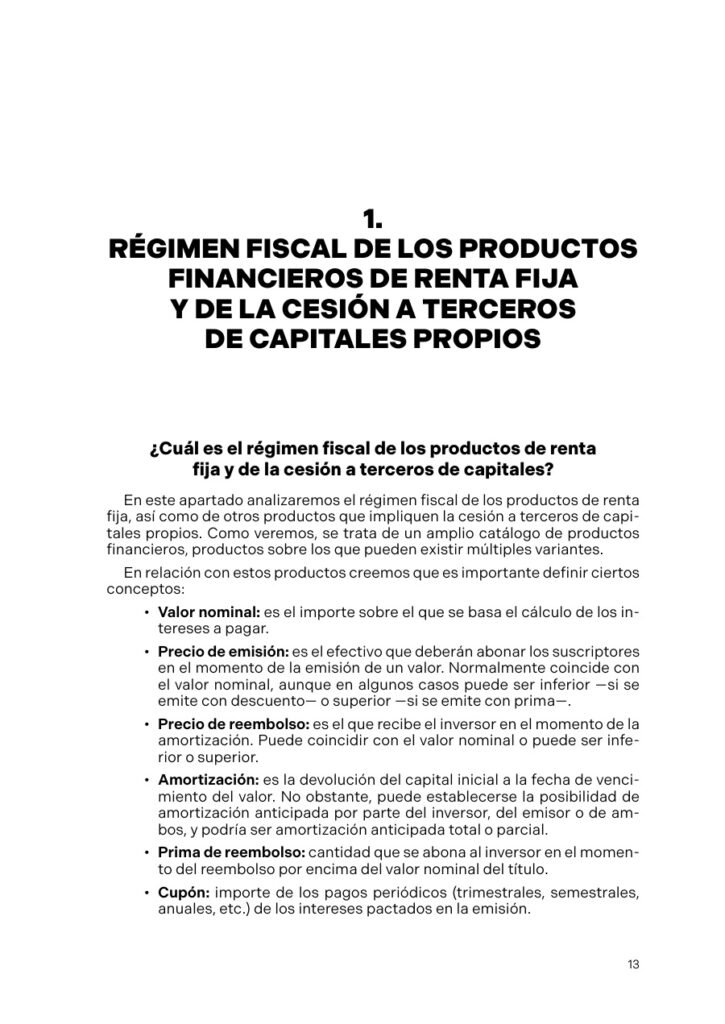
1. Régimen fiscal de los productos financieros de renta fija y de la cesión a terceros de capitales propios
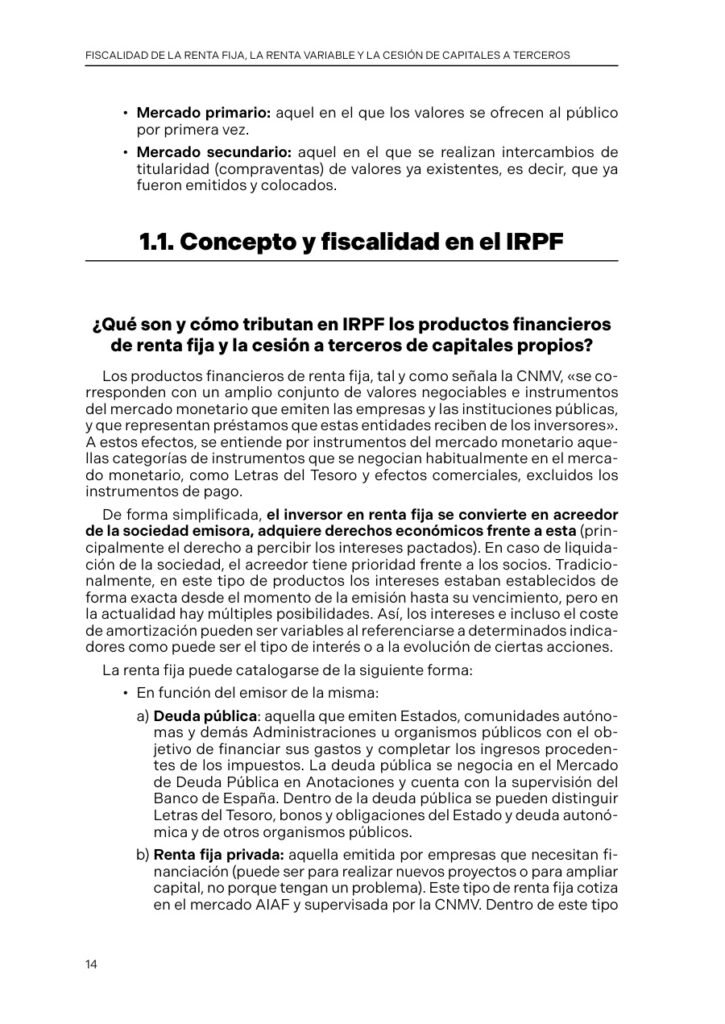
Concepto y fiscalidad en el IRPF
- Depósitos a la vista, depósitos a plazos, y similares
- Letras del Tesoro, Pagarés, Bonos y similares
Fiscalidad en el Impuesto sobre el Patrimonio y en el Impuesto de Grandes Fortunas
Fiscalidad en el Impuesto sobre Sucesiones y Donaciones
2. Fiscalidad de los productos financieros de renta variable
Concepto y fiscalidad
- Dividendos y rentas por participar en la entidad
- Ganancias o pérdidas por transmisión de acciones
- Otros supuestos
Fiscalidad en el Impuesto sobre el Patrimonio y en el Impuesto de Grandes Fortunas
Fiscalidad en el Impuesto sobre Sucesiones y Donaciones
Anexo. Casos prácticos
Fiscalidad de los productos de renta fija y de la cesión a terceros de capitales propios
- Caso práctico | Tributación en IRPF del rescate de preferentes
- Caso práctico | Tributación en IRPF de rendimientos de renta fija
- Caso práctico | Inversión del patrimonio protegido en letras del Tesoro y efectos en el IRPF
- Caso práctico | Valoración en el IP de bonos negociados en un mercado organizado
- Caso práctico | Sujeción al ISD de bonos del Tesoro de EE. UU. heredados por no residentes
- Caso práctico | Valoración en el ITSGF de un producto financiero de renta fija no negociado
- Caso práctico | Tributación en el ISD de la donación de un pagaré de empresa
Fiscalidad de los productos de renta variable
- Caso práctico | Tributación IRPF dividendos y primas asistencia a juntas (con rendimientos del trabajo)
- Caso práctico | Tributación en el IRPF del transmitente por venta de acciones (adquiridas después del 31/12/1994)
- Caso práctico | Tributación IRPF transmitente venta acciones adquiridas en distintas fechas (posteriores a 1994)
- Caso práctico | Tributación IRPF reducción capital con devolución aportaciones y distribución prima de emisión
- Caso práctico | Individualización en el IRPF de los dividendos de acciones adquiridas con fondos gananciales
- Caso práctico | Tributación en el IRPF de la venta de acciones en dólares y su posterior conversión a euros
- Caso práctico | Valor de transmisión de acciones no cotizadas para calcular la ganancia en el IRPF
- Caso práctico | Tratamiento en el IRPF de la donación de participaciones sociales por un socio mayor de 65 años
- Caso práctico | Tributación en IRPF de una operación «acordeón» y de una indemnización pagada por la entidad financiera por no ejecutar la suscripción de acciones
- Caso práctico | Tributación en el IRPF de la constitución gratuita de un usufructo sobre participaciones en entidades a favor de los hijos
- Caso práctico | Tratamiento en IRPF de los dividendos de acciones cedidos gratuitamente entre cónyuges
- Caso práctico | Compensación en IRPF de pérdidas por acciones amortizadas
- Caso práctico | ¿Un socio persona física que cobra dividendos puede aplicar en su IRPF beneficios fiscales para evitar la doble imposición con el IS?
- Caso práctico | Tributación en el IRPF de una reducción de capital con devolución de aportaciones mediante un inmueble
- Caso práctico | Exención en el IP cuando las funciones directivas las ejerce un hijo del socio
- Caso práctico | Obligación de declarar en IP con participaciones en una entidad exentas, ¿han de incluirse en la declaración?
- Fiscalidad de inversiones de personas físicas particulares
- Inversiones al margen de una actividad económica
- Renta fija y cesión a terceros de capitales propios
- Depósitos a la vista y a plazo
- Letras del Tesoro, pagarés y bonos
- Rendimientos del capital mobiliario
- Rendimientos explícitos, implícitos y mixtos
- Transmisión, reembolso y amortización de activos financieros
- Gastos de administración y depósito de valores negociables
- Retenciones en rendimientos de capital mobiliario
- Renta variable y participación en fondos propios de entidades
- Dividendos y primas de asistencia a juntas
- Ganancias y pérdidas por transmisión de acciones
- Acciones adquiridas en distintas fechas
- Acciones no cotizadas y valor de transmisión
- Venta de acciones en divisas
- Reducciones de capital con devolución de aportaciones
- Distribución de la prima de emisión
- Operaciones acordeón y consecuencias en el IRPF
- Compensación de pérdidas por acciones amortizadas
- Individualización de dividendos y fondos gananciales
- Cesión gratuita de dividendos entre cónyuges
- Donación de participaciones por mayores de 65 años
- Constitución gratuita de usufructo sobre participaciones
- Impuesto sobre el Patrimonio y productos financieros
- Valoración de bonos negociados en mercados organizados
- Participaciones exentas y obligación de declarar en Patrimonio
- Funciones directivas y exención en Patrimonio
- Impuesto de Grandes Fortunas y productos financieros
- Valoración de renta fija no negociada
- Impuesto sobre Sucesiones y Donaciones
- Herencia de bonos del Tesoro de Estados Unidos por no residentes
- Donación de pagarés de empresa
- Patrimonio protegido invertido en letras del Tesoro
- Rescate de participaciones preferentes
- Casos prácticos de fiscalidad de productos financieros
Descripción
Fiscalidad de la renta fija y variable: impuestos del inversor particular
Los intereses de un depósito, los rendimientos de una letra del Tesoro, un dividendo y el resultado de vender acciones no pueden analizarse como si fueran una misma operación. Antes de determinar su tributación es necesario identificar el producto, la renta obtenida y el acto realizado.
Fiscalidad de la renta fija, la renta variable y la cesión de capitales a terceros. Paso a paso, del Departamento de Documentación de Iberley, ofrece una exposición ordenada de estas diferencias. La guía de Colex estudia las inversiones de personas físicas particulares al margen de una actividad económica, desde la percepción de rendimientos hasta la titularidad de los activos y su transmisión gratuita.
Renta fija y cesión a terceros de capitales propios
El primer bloque examina el régimen fiscal de los productos de renta fija y de las operaciones por las que se ceden capitales propios a terceros. Dedica apartados específicos a depósitos a la vista y a plazo, letras del Tesoro, pagarés, bonos y productos similares.
La muestra editorial distingue las distintas formas de remuneración y explica su consideración como rendimientos del capital mobiliario. También aborda la transmisión, el reembolso y la amortización de activos financieros: la existencia de una transmisión no significa que su resultado deba calificarse siempre como ganancia o pérdida patrimonial.
Se estudian además los gastos de administración y depósito de valores negociables y las retenciones en los supuestos examinados. La explicación combina reglas del IRPF y su reglamento con criterios administrativos reproducidos en la muestra.
Dividendos y transmisión de acciones en el IRPF
El segundo bloque se ocupa de los productos de renta variable. Su estructura separa los dividendos y otras rentas por participar en una entidad de las ganancias o pérdidas derivadas de transmitir acciones, e incorpora un apartado para otros supuestos.
Esta distinción resulta útil para localizar la calificación que corresponde a cada renta y evitar una respuesta tributaria uniforme para operaciones diferentes. Los casos del anexo incluyen acciones adquiridas en distintas fechas, venta en dólares con posterior conversión a euros y valoración de la transmisión de acciones no cotizadas.
La obra permite consultar también situaciones como la devolución de aportaciones en reducciones de capital, la distribución de la prima de emisión y una operación «acordeón». Se contemplan desde la posición fiscal del inversor persona física, sin convertir la guía en una exposición general de la tributación de las sociedades.
Patrimonio y Grandes Fortunas: la titularidad de los activos
La tributación de una inversión no se limita a las rentas que produce. Tanto la renta fija como la variable cuentan con apartados sobre el Impuesto sobre el Patrimonio y el Impuesto de Grandes Fortunas.
El anexo plantea la valoración de bonos negociados en un mercado organizado y la de un producto de renta fija no negociado. En renta variable se incluyen problemas sobre la exención en Patrimonio cuando un hijo del socio ejerce funciones directivas y sobre la obligación de declarar participaciones exentas.
Esta organización ayuda a separar la identificación y valoración de los bienes de los requisitos que pueden afectar a una exención o a una declaración. Cada cuestión exige atender al impuesto y a las circunstancias que le corresponden.
Herencias y donaciones de productos financieros
La guía dedica un apartado de cada bloque al Impuesto sobre Sucesiones y Donaciones. Su perspectiva es tributaria: estudia las consecuencias de adquirir gratuitamente determinados productos financieros.
Entre los supuestos del anexo figuran los bonos del Tesoro de Estados Unidos heredados por no residentes y la donación de un pagaré de empresa. En renta variable aparecen la donación de participaciones por un socio mayor de 65 años y la constitución gratuita de un usufructo sobre participaciones a favor de los hijos.
También se plantean cuestiones de individualización de dividendos procedentes de acciones adquiridas con fondos gananciales y de cesión gratuita de dividendos entre cónyuges. El objeto de estos casos es su tratamiento fiscal, sin atribuir a la obra un desarrollo general del Derecho de familia o de sucesiones.
23 casos prácticos sobre operaciones concretas
El anexo reúne siete casos de renta fija y cesión de capitales y dieciséis de renta variable. Incluye el rescate de preferentes, rendimientos de renta fija, inversión de un patrimonio protegido en letras del Tesoro, dividendos, operaciones sobre el capital de las entidades y compensación de pérdidas por acciones amortizadas.
El índice íntegro permite consultar el título exacto de cada supuesto y localizar cuestiones de IRPF, Patrimonio, Grandes Fortunas y Sucesiones y Donaciones. Los casos constituyen un complemento aplicado de la exposición, sin que se anuncien formularios o modelos no acreditados.
Alcance de la guía y utilidad profesional
La introducción delimita el estudio al inversor particular y deja fuera las inversiones afectas a actividades económicas y el régimen fiscal específico de las instituciones de inversión colectiva. Esta delimitación es relevante al elegir una referencia para una consulta concreta.
La obra resulta de interés para asesorías fiscales, economistas y profesionales de la consultoría financiera, así como para abogados tributarios y gestorías que atienden la fiscalidad patrimonial de personas físicas. Su utilidad se encuentra en distinguir productos y operaciones antes de estudiar sus efectos en los diferentes impuestos.
Iberley, Departamento de Documentación. Editorial Colex. Colección Paso a Paso. Primera edición 2026, publicada el 27 de octubre de 2026. 128 páginas, en castellano. Rústica, 17 × 24 cm. ISBN 9791370651305.
Información adicional
| Subtítulo | De los depósitos y los bonos a las acciones: claves para conocer la tributación de este tipo de productos para inversores particulares |
|---|---|
| Autor | Iberley, Departamento de Documentación |
| Editorial | |
| Edición | 2026 |
| Edición bibliográfica | 1.ª edición 2026 |
| Fecha de publicación | 27/10/2026 |
| Páginas | 128 |
| Idioma | Castellano |
| Formato | Libro impreso |
| Encuadernación | Rústica |
| Dimensiones | 17 × 24 cm |