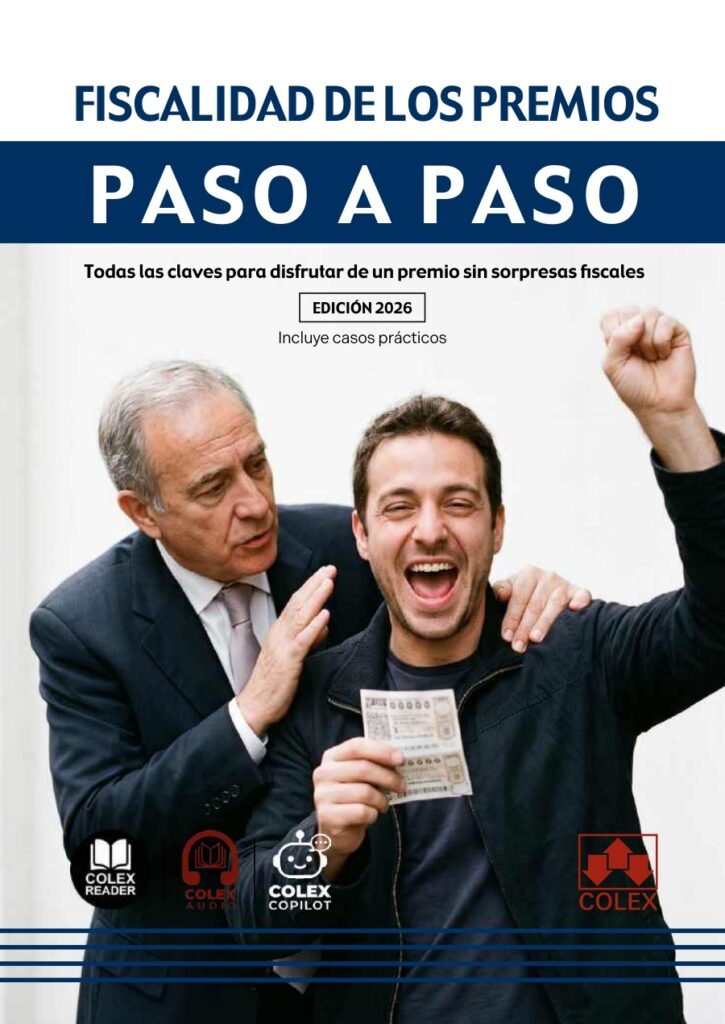
Fiscalidad de los premios. Paso a paso
El precio original era: 15,00 €.14,25 €El precio actual es: 14,25 €. IVA incluido
Guía práctica sobre la fiscalidad de los premios: loterías y apuestas, sorteos, concursos y premios literarios, artísticos y científicos. Distingue el gravamen especial del tratamiento de otros premios en el IRPF y examina los premios compartidos, los pagos periódicos, las percepciones de sociedades y no residentes y las obligaciones del organizador. Aborda también donaciones y derechos pendientes de cobro por fallecimiento. Incluye 19 casos prácticos.
Libro impreso. Disponible bajo pedido al proveedor; el plazo de entrega se confirma al tramitar el pedido.
0. Introducción: tipos de premios y criterios para determinar su tributación
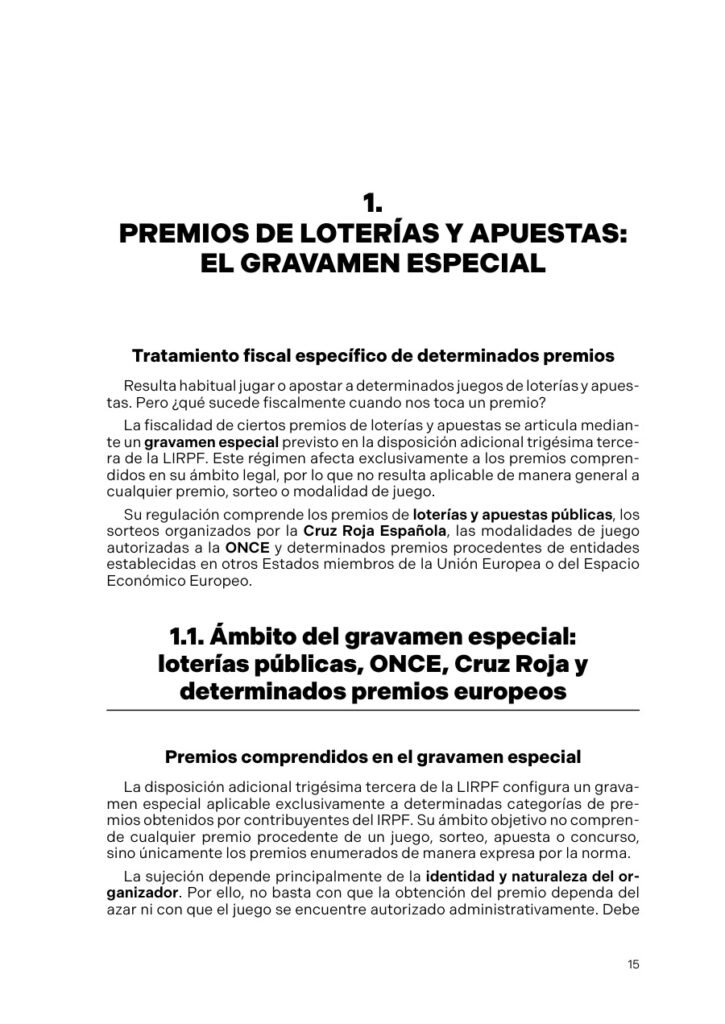
1. Premios de loterías y apuestas: el gravamen especial
- Ámbito del gravamen especial: loterías públicas, ONCE, Cruz Roja y determinados premios europeos
- Exención, base imponible, gravamen y retenciones
- Premios compartidos y cobrados mediante pagos periódicos
2. Premios de otros juegos, sorteos y concursos: su tributación en el IRPF
- Calificación de la renta en el IRPF y tratamiento fiscal básico
- Premios que tributan como rendimientos del trabajo o de actividades económicas
- Premios que tributan como ganancias o pérdidas patrimoniales
- Premios literarios, artísticos y científicos exentos del IRPF
- Requisitos y procedimiento para la exención
3. Premios obtenidos por sociedades y no residentes
- Tratamiento en el Impuesto sobre Sociedades
- Tributación de los perceptores no residentes
- Premios extranjeros y doble imposición internacional
4. Obligaciones fiscales básicas del organizador
5. Cuestiones posteriores al cobro
- Reparto de premios compartidos y donaciones posteriores
- Fallecimiento del premiado y derechos pendientes de cobro
Anexo. Casos prácticos
Fiscalidad del gravamen especial de los premios de loterías y apuestas
- Caso práctico | Aplicación de la exención en IRPF de 40.000 euros a un premio abonado en varios pagos
- Caso práctico | Tributación en el IS del premio de lotería correspondiente a participaciones no distribuidas por una sociedad
- Caso práctico | Devengo y tipo de gravamen de un premio de lotería obtenido por una contribuyente no residente
- Caso práctico | Devengo en el IRPF de un premio de la Lotería Nacional cobrado al año siguiente
- Caso práctico | Tributación en el IRPF de un premio de La Quiniela compartido por un grupo de amigos
- Caso práctico | Retención sobre un premio de Lotería Nacional obtenido por una asociación sin ánimo de lucro
- Caso práctico | Tributación en el IRPF de un premio de la ONCE inferior a 40.000 euros
- Caso práctico | Devolución de la retención soportada por un no residente sobre un premio de lotería
- Caso práctico | Tipo de gravamen en el IRNR de un premio obtenido por un residente en la Unión Europea
- Caso práctico | Tributación en el IRNR de un premio obtenido por un no residente en un concurso privado
- Caso práctico | Tributación en el ISD del reparto de un premio entre hermanos por una promesa posterior
- Caso práctico | Tributación en el ISD de un premio pendiente de cobro heredado por un sobrino
Tratamiento en IRPF de premios no sometidos al gravamen especial
- Caso práctico | Tributación en el IRPF de un premio obtenido por un aficionado en un concurso hípico
- Caso práctico | Deducibilidad en el IRPF de gastos soportados por un tirador aficionado para obtener un premio deportivo
- Caso práctico | Obligación de presentar declaración del IRPF por ganancias obtenidas en un bingo online
- Caso práctico | Tratamiento en IRPF de un premio por un trabajo de fin grado y posibilidad de aplicar la reducción por irregularidad
- Caso práctico | Justificación de las pérdidas en el juego por apuestas para poder incluirlas en la declaración del IRPF
- Caso práctico | Imputación temporal en el IRPF de los resultados de una apuesta deportiva
- Caso práctico | Posibilidad de exención en el IRPF de un premio a un joven investigador
- Fiscalidad de los premios
- Premios de loterías y apuestas
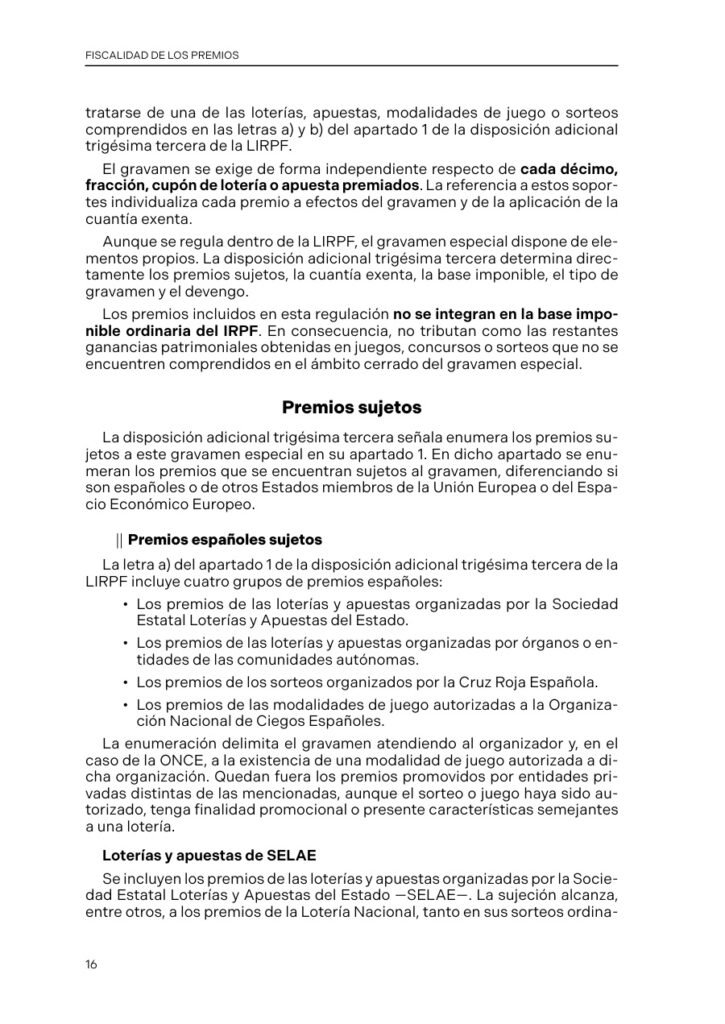
- Gravamen especial sobre premios
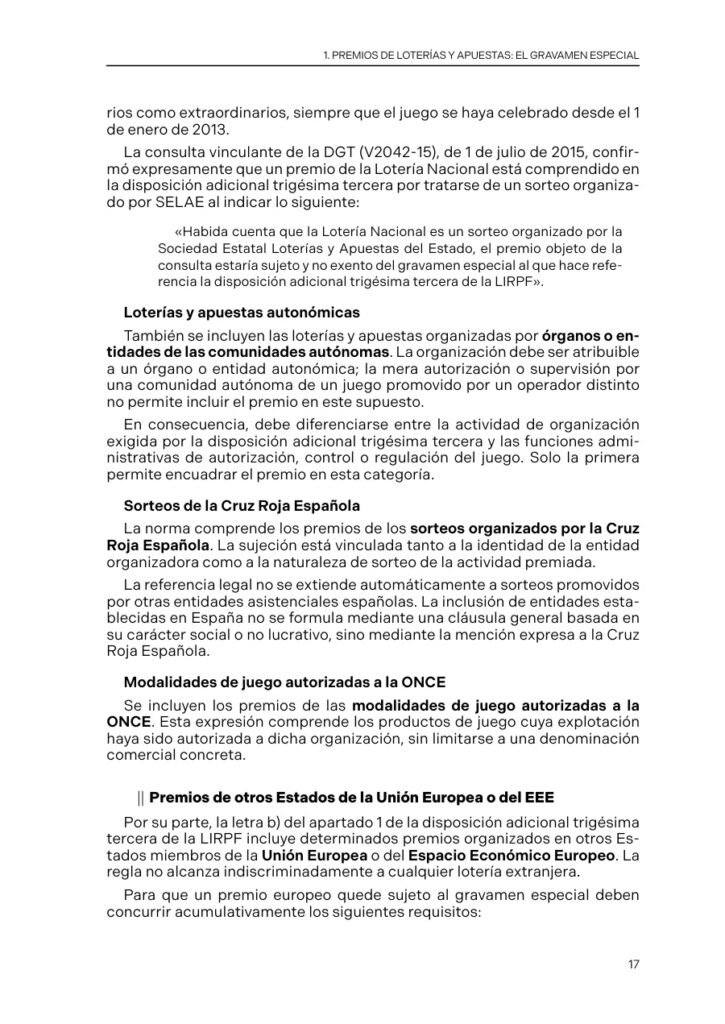
- Ámbito de loterías públicas, ONCE y Cruz Roja
- Premios europeos comprendidos en el gravamen especial
- Exención y base imponible
- Gravamen y retenciones
- Premios compartidos
- Cobro mediante pagos periódicos
- Juegos, sorteos y concursos en el IRPF
- Calificación de rentas por premios
- Premios como rendimientos del trabajo
- Premios de actividades económicas
- Ganancias y pérdidas patrimoniales
- Premios literarios, artísticos y científicos
- Requisitos y procedimiento de exención
- Premios obtenidos por sociedades
- Tributación de perceptores no residentes
- Premios extranjeros
- Doble imposición internacional
- Obligaciones fiscales del organizador
- Premios dinerarios y en especie
- Retenciones e ingresos a cuenta
- Reparto entre cotitulares
- Donaciones posteriores al cobro
- Fallecimiento del premiado
- Derechos de cobro pendientes y sucesión
- Premios pagados en varios plazos
- Imputación temporal de premios y apuestas
- Devolución de retenciones a no residentes
- Premios y gastos en concursos deportivos
- Obligación de declarar ganancias de bingo online
- Premios por trabajos de fin de grado
- Justificación de pérdidas en el juego
- Premios a jóvenes investigadores
- Casos prácticos de tributación
Descripción
Fiscalidad de los premios: identificar el régimen antes de calcular el impuesto
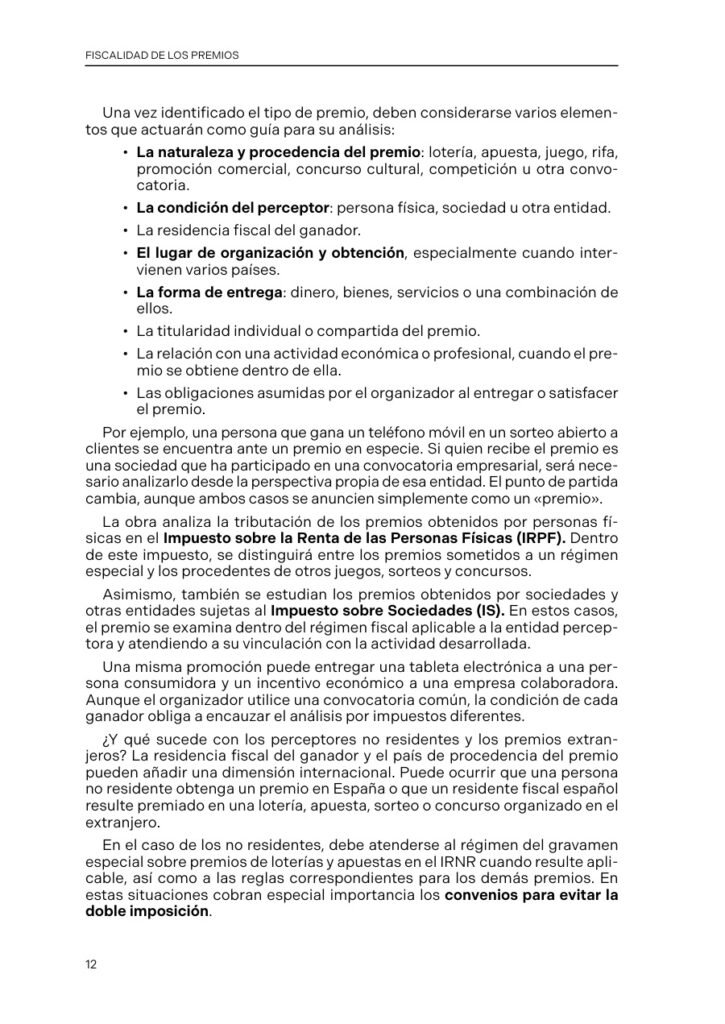
Un décimo premiado, un viaje obtenido en una promoción comercial y una recompensa recibida por un profesional plantean cuestiones fiscales diferentes. La denominación de la convocatoria no basta: hay que identificar el premio, quién lo concede, quién lo recibe, su residencia y la forma de cobro.
Fiscalidad de los premios. Paso a paso, del Departamento de Documentación de Iberley, organiza ese análisis en una introducción, cinco capítulos y un anexo de diecinueve casos prácticos. La guía de Colex distingue el régimen de determinadas loterías y apuestas del tratamiento de otros juegos, sorteos y concursos, y completa la perspectiva del premiado con las obligaciones del organizador.
El gravamen especial sobre determinadas loterías y apuestas
El primer capítulo delimita el ámbito del gravamen especial: loterías públicas, sorteos de la Cruz Roja, modalidades de juego de la ONCE y determinados premios europeos. La muestra explica por qué la autorización administrativa de un juego privado no permite equipararlo, por sí sola, a las categorías comprendidas en ese régimen.
La obra estudia la exención, la base imponible, el gravamen y las retenciones. Dedica un apartado propio a los premios compartidos y a los percibidos mediante pagos periódicos, que requieren comprobar la titularidad y las condiciones de percepción.
Otros premios en el IRPF
El segundo capítulo aborda los premios de otros juegos, sorteos y concursos. Examina su calificación como rendimientos del trabajo, rendimientos de actividades económicas o ganancias y pérdidas patrimoniales, atendiendo al origen de la renta y a las circunstancias del perceptor.
Estudia por separado los premios literarios, artísticos y científicos y los requisitos y el procedimiento de su posible exención. El contenido no se presenta como una exención automática por el mero nombre o finalidad del premio.
Sociedades, no residentes y premios extranjeros
La condición del ganador modifica el marco de análisis. El tercer capítulo examina el tratamiento en el Impuesto sobre Sociedades, la tributación de los perceptores no residentes y las cuestiones que suscitan los premios extranjeros y la doble imposición internacional.
La muestra subraya la importancia de identificar el país de procedencia y el posible convenio aplicable. La guía no se anuncia como un repertorio completo de todos los convenios ni atribuye una solución fiscal idéntica a cualquier premio internacional.
Las obligaciones del organizador
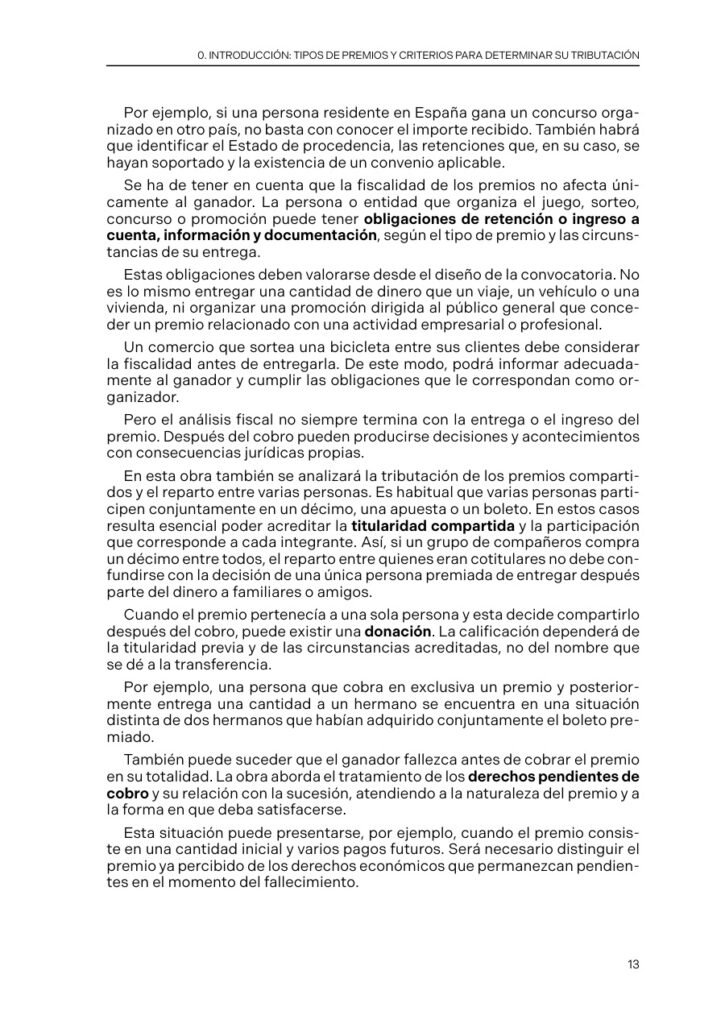
El cuarto capítulo reúne las obligaciones fiscales básicas de quien organiza o satisface el premio. La introducción relaciona esas obligaciones con las retenciones o ingresos a cuenta, la información y la documentación, según la naturaleza de la entrega y sus circunstancias.
Esta perspectiva resulta útil para examinar la fiscalidad desde el diseño de un sorteo o concurso y distinguir las entregas dinerarias de los premios en bienes o servicios.
Reparto, donaciones y fallecimiento antes del cobro completo
El último capítulo estudia las cuestiones posteriores al cobro. Distingue el reparto entre quienes ya eran cotitulares de un premio de la decisión posterior de una persona premiada de entregar parte de su importe a familiares o terceros.
También aborda el fallecimiento del premiado cuando existen derechos pendientes de cobro. El análisis atiende a la naturaleza del premio y a su forma de pago, sin confundir el premio ya percibido con los derechos que permanecen pendientes.
Diecinueve casos prácticos
El anexo agrupa 19 casos prácticos en dos bloques. El primero reúne doce supuestos relacionados con loterías y apuestas, sociedades, no residentes, reparto y sucesión de derechos pendientes. El segundo contiene siete casos sobre premios no sometidos al gravamen especial.
Entre los problemas planteados figuran un premio pagado en varios plazos, una Quiniela compartida, una devolución solicitada por un no residente, concursos deportivos, gastos de un participante aficionado, obligación de declarar ganancias de bingo online, un premio por un trabajo de fin de grado, pérdidas en apuestas y un premio a un joven investigador.
El índice íntegro permite localizar cada supuesto. No se anuncian formularios ni modelos no acreditados por la edición.
Utilidad profesional
Una referencia para asesorías fiscales, abogados tributarios, gestorías y economistas que estudian percepciones extraordinarias y sus obligaciones tributarias. También puede servir a quienes asesoran a entidades organizadoras de concursos y promociones.
Su utilidad reside en ordenar las comprobaciones sobre premio, perceptor, residencia, titularidad y forma de cobro antes de determinar el régimen aplicable. No sustituye la valoración de las circunstancias y documentos de cada caso.
Iberley, Departamento de Documentación. Editorial Colex. Colección Paso a Paso. Primera edición 2026, publicada el 30 de octubre de 2026. 134 páginas, en castellano. Rústica, 17 × 24 cm. ISBN 9791370651367.
Información adicional
| Subtítulo | Todas las claves para disfrutar de un premio sin sorpresas fiscales |
|---|---|
| Autor | Iberley, Departamento de Documentación |
| Editorial | |
| Edición | 2026 |
| Edición bibliográfica | 1.ª edición 2026 |
| Fecha de publicación | 30/10/2026 |
| Páginas | 134 |
| Idioma | Castellano |
| Formato | Libro impreso |
| Encuadernación | Rústica |
| Dimensiones | 17 × 24 cm |