Fiscalidad de las criptomonedas. Paso a paso
El precio original era: 15,00 €.14,25 €El precio actual es: 14,25 €. IVA incluido
Guía práctica sobre la fiscalidad de las criptomonedas del inversor particular, centrada en operaciones realizadas al margen de una actividad económica. Examina la compra, tenencia, venta e intercambio de monedas virtuales, los rendimientos del staking, los airdrops y los préstamos, y las obligaciones de información sobre criptomonedas en el extranjero. Incluye el tratamiento en IRPF, IVA, Patrimonio, Grandes Fortunas y Sucesiones y Donaciones, con un anexo de 23 casos prácticos.
Libro impreso. Disponible bajo pedido al proveedor; el plazo de entrega se confirma al tramitar el pedido.
0. Introducción
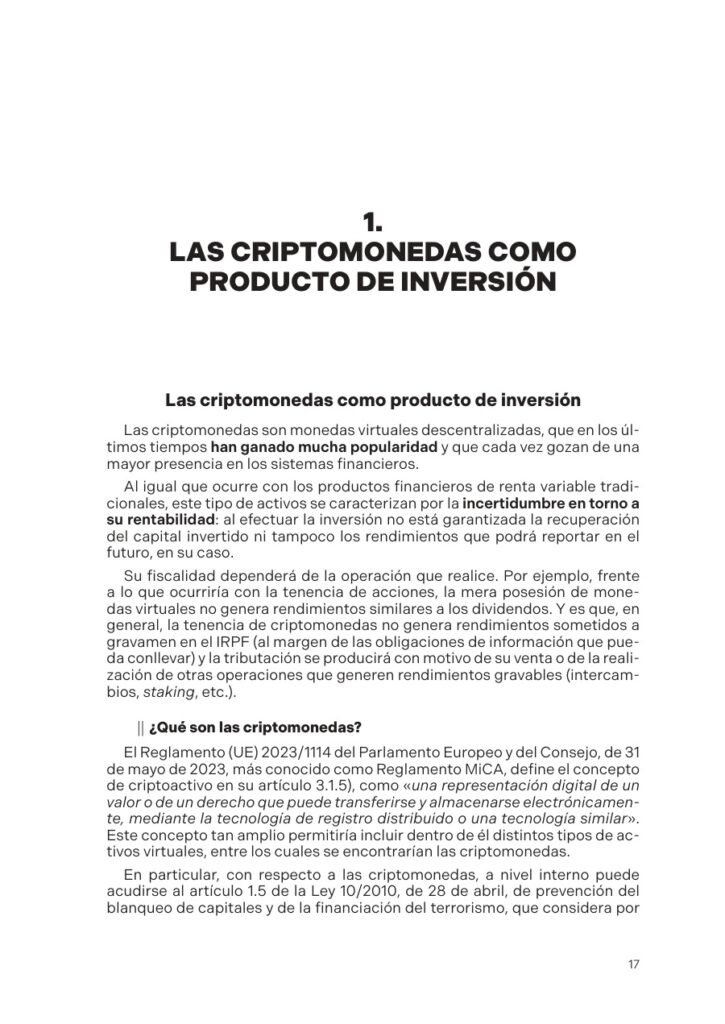
1. Las criptomonedas como producto de inversión
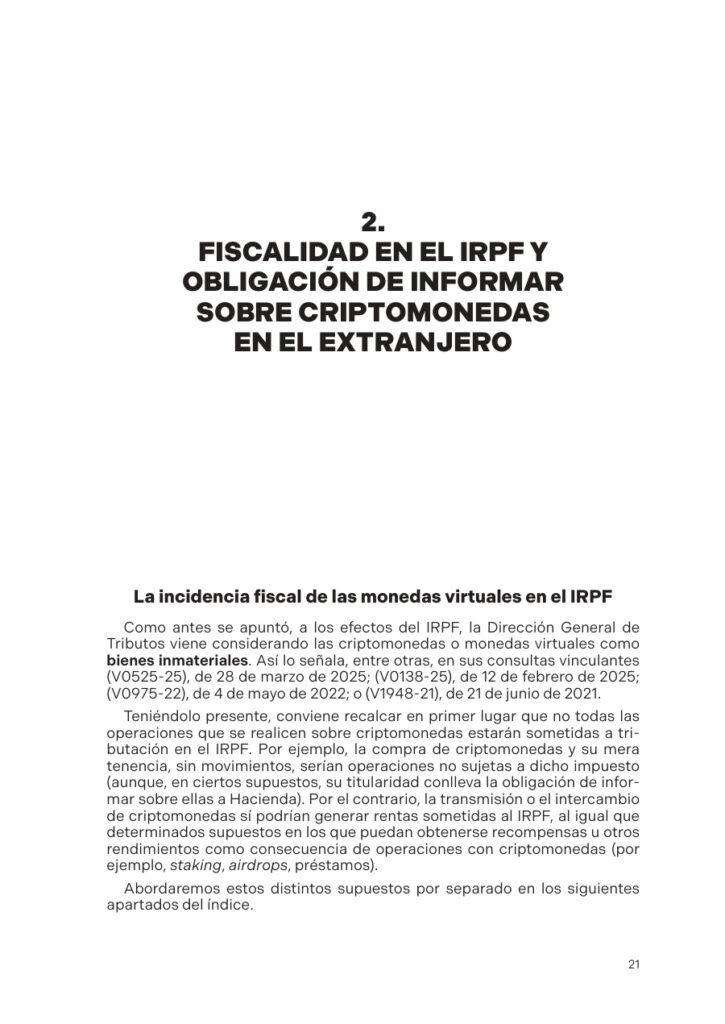
2. Fiscalidad en el IRPF y obligación de informar sobre criptomonedas en el extranjero
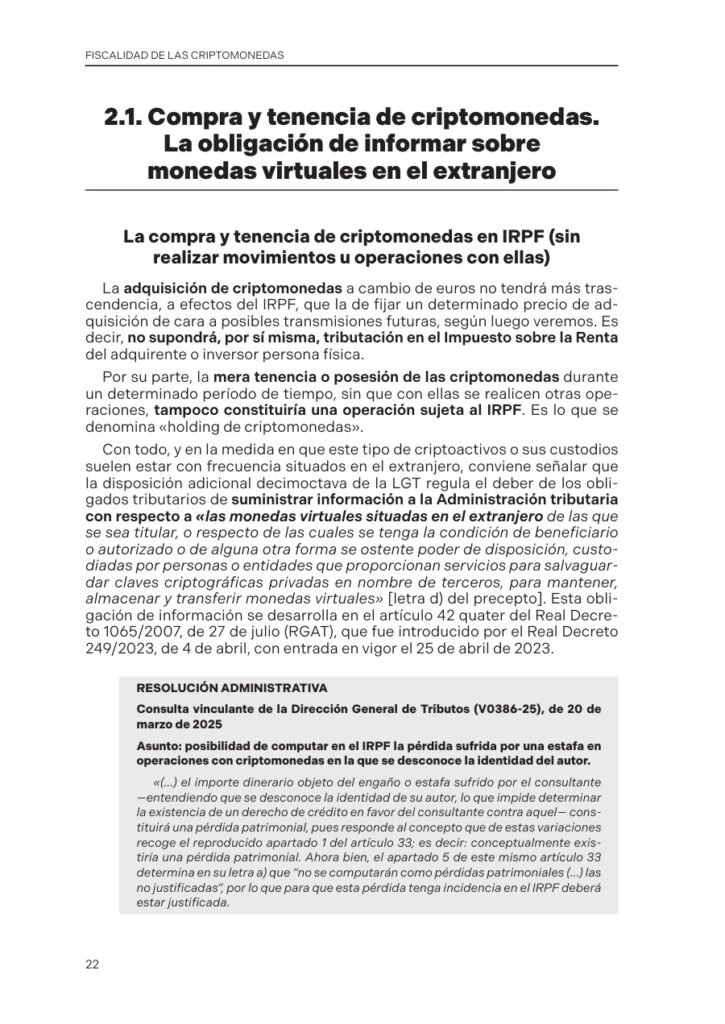
- Compra y tenencia de criptomonedas. La obligación de informar sobre monedas virtuales en el extranjero
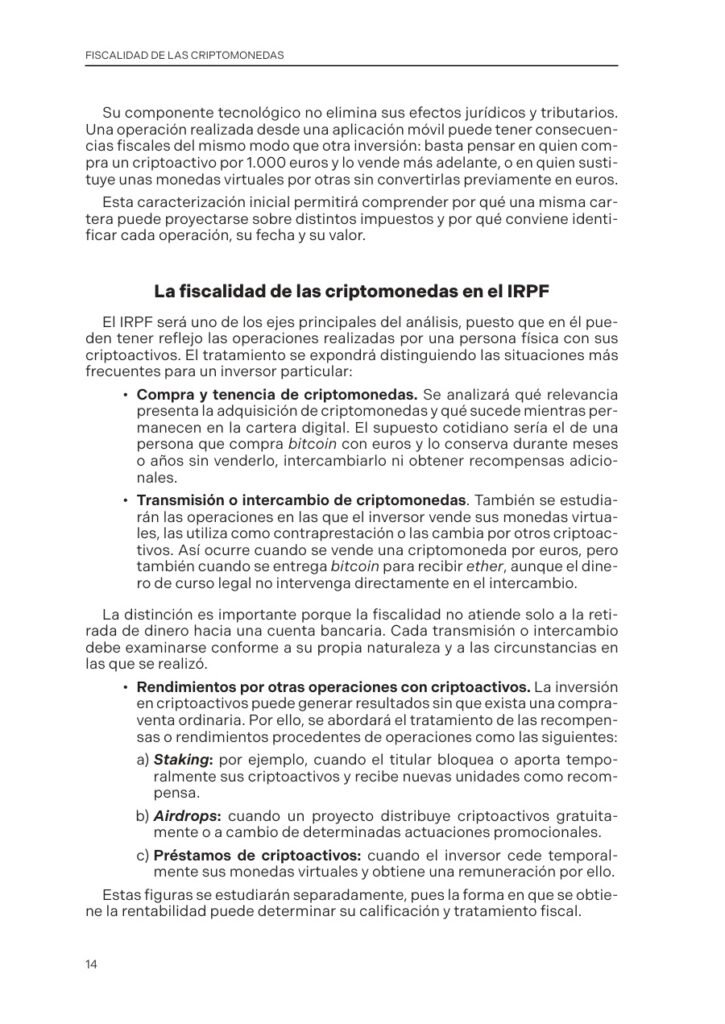
- Transmisión o intercambio de criptomonedas
- Rendimientos por otras operaciones con criptoactivos: staking, airdrops, préstamos
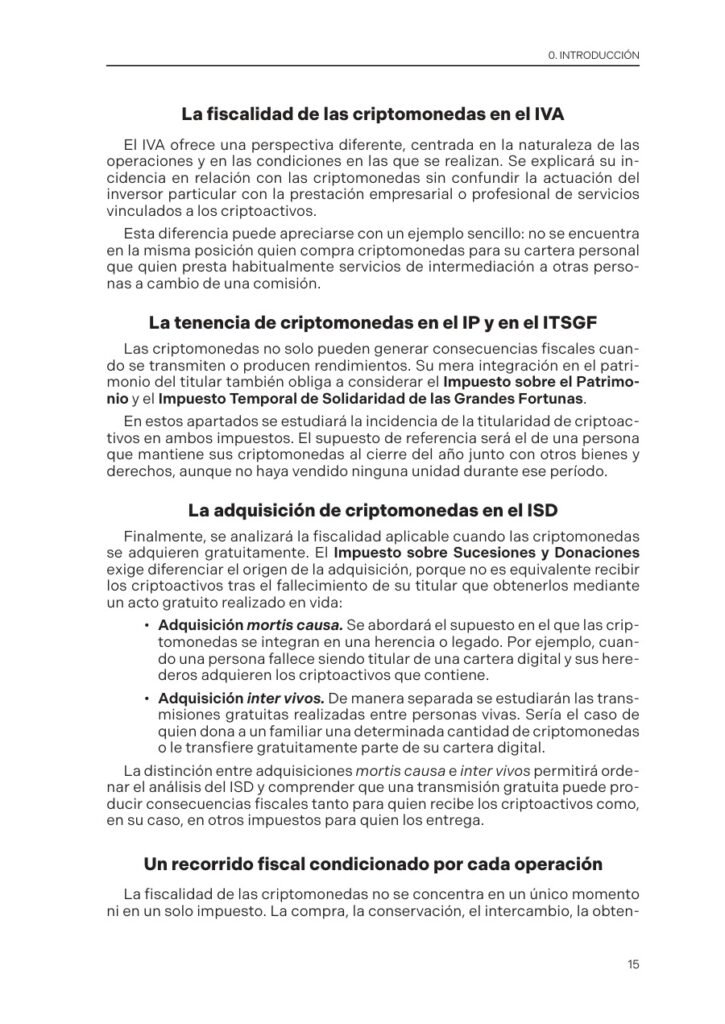
3. Fiscalidad en el IVA
4. Fiscalidad en el Impuesto sobre el Patrimonio y el Impuesto sobre Grandes Fortunas
5. Fiscalidad en el Impuesto sobre Sucesiones y Donaciones
- Adquisición mortis causa
- Adquisición inter vivos
Anexo. Casos prácticos
Fiscalidad en el IRPF
- Caso práctico | Tributación en IRPF del intercambio de criptomonedas
- Caso práctico | Tributación IRPF transmitente venta criptomonedas adquiridas en distintas fechas
- Caso práctico | Tributación en el IRPF de los criptoactivos recibidos mediante airdrops
- Caso práctico | Tributación en el IRPF de los préstamos de criptomonedas
- Caso práctico | Imputación temporal en el IRPF de una pérdida patrimonial derivada de una estafa relacionada con criptomonedas
- Caso práctico | Aplicación del régimen de ganancias patrimoniales por cambio de residencia del IRPF a las criptomonedas
- Caso práctico | Deducción en el IRPF por ganancias derivadas de criptomonedas situadas en Melilla
Obligaciones de información
- Caso práctico | Obligación de declarar criptoactivos aportados a una sociedad estadounidense en los modelos 720 y 721
- Caso práctico | Variaciones de saldo durante el año y obligación de presentar el modelo 721
- Caso práctico | Obligación de declarar en el modelo 721 las monedas virtuales conservadas en un monedero de papel
Fiscalidad en IP e ITSGF
- Caso práctico | Inclusión de criptomonedas en la base imponible del IP
- Caso práctico | Declaración en el Impuesto sobre el Patrimonio de tokens sujetos a un período de bloqueo
- Caso práctico | Valoración de los «token equity» en el Impuesto sobre el Patrimonio
- Caso práctico | Inclusión de las criptomonedas en el patrimonio neto sujeto al ITSGF
Fiscalidad en ISD
- Caso práctico | Exclusión de las criptomonedas del cálculo del ajuar doméstico en el ISD
- Caso práctico | ¿Constituye donación la transferencia de criptomonedas a una cartera gestionada por un hijo?
- Caso práctico | Tributación de criptomonedas en el ISD cuando el heredero fallece sin aceptar la herencia
- Caso práctico | Comunidad autónoma competente para liquidar el ISD por la herencia de criptomonedas
Fiscalidad en IVA
- Caso práctico | IVA en la posterior transmisión de criptomonedas obtenidas mediante staking
- Caso práctico | IVA en la compraventa peer to peer de criptomonedas realizada por un particular
- Caso práctico | IVA en el pago de servicios de restauración mediante criptomonedas
- Caso práctico | Tributación en ITPyAJD o IVA de los bitcoins recibidos por la venta de un inmueble
Otros
- Caso práctico | Alta en el IAE por la compraventa de criptomonedas para uso propio
- Fiscalidad de las criptomonedas del inversor particular
- Operaciones al margen de una actividad económica
- Monedas virtuales como producto de inversión
- Compra y tenencia de criptomonedas en el IRPF
- Transmisión e intercambio de criptomonedas
- Ganancias y pérdidas patrimoniales
- Criptomonedas adquiridas en distintas fechas
- Rendimientos del staking
- Criptoactivos recibidos mediante airdrops
- Préstamos de criptomonedas
- Pérdidas patrimoniales relacionadas con estafas
- Cambio de residencia y ganancias patrimoniales
- Ganancias derivadas de criptomonedas situadas en Melilla
- Obligaciones de información sobre monedas virtuales en el extranjero
- Modelo 721 y delimitación respecto del modelo 720
- Variaciones de saldo y declaración informativa
- Monederos de papel y obligaciones de información
- IVA y operaciones con criptomonedas
- Compraventa peer to peer realizada por particulares
- Pago de servicios mediante criptomonedas
- ITPyAJD o IVA en la venta de inmuebles a cambio de bitcoins
- Impuesto sobre el Patrimonio y criptomonedas
- Valoración de tokens sujetos a bloqueo
- Valoración patrimonial de token equity
- Impuesto Temporal de Solidaridad de las Grandes Fortunas
- Impuesto sobre Sucesiones y Donaciones
- Adquisición mortis causa de criptomonedas
- Adquisición inter vivos de criptomonedas
- Criptomonedas y cálculo del ajuar doméstico
- Transferencias gratuitas a carteras gestionadas por familiares
- Fallecimiento del heredero sin aceptación de herencia y fiscalidad
- Competencia autonómica para liquidar el ISD
- Compraventa de criptomonedas para uso propio y alta en el IAE
- Criterios administrativos tributarios
- Casos prácticos de fiscalidad de criptoactivos
Descripción
Fiscalidad de las criptomonedas: impuestos y obligaciones del inversor particular
Comprar, conservar, intercambiar o transmitir criptomonedas plantea preguntas tributarias distintas. También las recompensas, los préstamos de criptoactivos y su adquisición por herencia o donación exigen identificar la operación realizada antes de determinar sus consecuencias fiscales.
Fiscalidad de las criptomonedas. Paso a paso, elaborada por el Departamento de Documentación de Iberley y publicada por Colex, ordena estas cuestiones desde la perspectiva de la persona que invierte con fondos propios al margen de una actividad económica. Su objeto es la fiscalidad básica del inversor particular, con explicaciones y criterios administrativos que ayudan a distinguir situaciones que no deben recibir automáticamente el mismo tratamiento.
Las criptomonedas como producto de inversión
El libro comienza delimitando qué son las criptomonedas y cómo se sitúan dentro del patrimonio de su titular. Esta aproximación permite separar su dimensión tecnológica de las operaciones que pueden tener trascendencia tributaria.
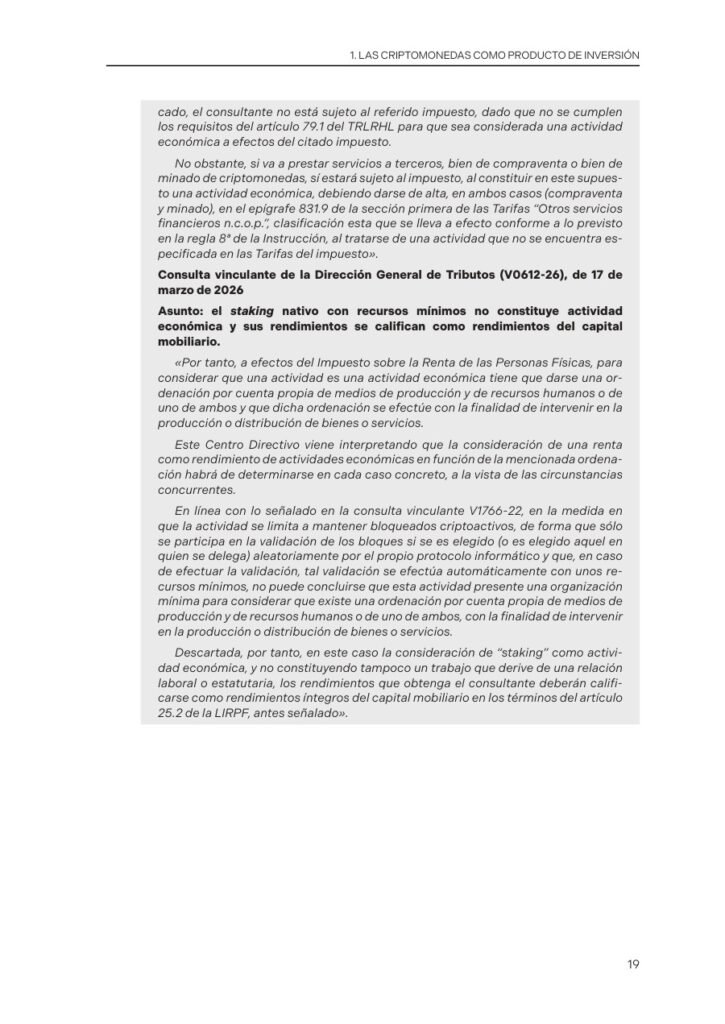
La muestra editorial incorpora referencias a la definición de criptoactivo y a la consideración de las monedas virtuales en la doctrina administrativa. También distingue la gestión del patrimonio privado de la prestación de servicios a terceros y de las actividades económicas. Esta delimitación evita trasladar sin más las reglas del inversor particular a una organización empresarial de compraventa o minado.
Compra, tenencia, venta e intercambio en el IRPF
El capítulo dedicado al IRPF separa la compra y la tenencia de las operaciones de transmisión o intercambio. La guía permite estudiar cómo cambia el análisis cuando las monedas permanecen en la cartera, se venden o se entregan a cambio de otros criptoactivos.
Su utilidad reside en examinar cada operación por su naturaleza, fecha y valor. El estudio no se limita al momento en que se retira dinero hacia una cuenta bancaria: el intercambio entre monedas virtuales también recibe un apartado propio.
El anexo añade supuestos sobre intercambios, transmisiones de monedas adquiridas en distintas fechas, pérdidas relacionadas con estafas y cambio de residencia, entre otras cuestiones. Estos casos facilitan localizar problemas concretos sin confundir la identificación de una operación con la solución de todas sus circunstancias particulares.
Staking, airdrops y préstamos de criptoactivos
La obtención de criptoactivos puede proceder de operaciones diferentes de una compraventa ordinaria. La obra dedica un apartado al staking, los airdrops y los préstamos, atendiendo a las rentas que pueden producir.
La muestra incluye criterios de la Dirección General de Tributos relativos a determinadas modalidades de staking. El planteamiento exige atender a las circunstancias de la operación, sin asignar una calificación fiscal uniforme a cualquier recompensa o estructura de participación.
Monedas virtuales en el extranjero y modelo 721
La titularidad de criptoactivos también puede suscitar obligaciones de información. El libro aborda esta cuestión junto con la compra y tenencia, y la desarrolla mediante casos específicos sobre el modelo 721.
El anexo contempla variaciones de saldo durante el año, monedas conservadas en un monedero de papel y una aportación a una sociedad estadounidense que plantea la delimitación entre los modelos 720 y 721. El análisis permite distinguir el deber de informar de la tributación de una renta: son obligaciones con presupuestos propios, que deben examinarse por separado.
IVA, Patrimonio y Grandes Fortunas
La guía incorpora un capítulo sobre la incidencia del IVA y otro sobre el Impuesto sobre el Patrimonio y el Impuesto sobre Grandes Fortunas. Esta organización refleja que la fiscalidad de los criptoactivos no se agota en el IRPF.
Los casos de IVA incluyen la transmisión de monedas obtenidas mediante staking, la compraventa entre particulares, el pago de servicios de restauración y la recepción de bitcoins por la venta de un inmueble. En el ámbito patrimonial se plantean la inclusión de criptomonedas, los tokens bloqueados y la valoración de los denominados token equity.
Herencias y donaciones de criptomonedas
El capítulo sobre Sucesiones y Donaciones distingue la adquisición mortis causa de la adquisición inter vivos. La perspectiva es tributaria y atiende a las consecuencias de recibir gratuitamente criptoactivos.
El anexo recoge problemas sobre ajuar doméstico, transferencias a una cartera gestionada por un hijo, fallecimiento del heredero sin aceptar la herencia y comunidad autónoma competente para liquidar el impuesto. Son cuestiones de fiscalidad de transmisiones gratuitas, diferenciadas del régimen civil general de la sucesión.
23 casos prácticos para consultar situaciones concretas
El anexo reúne 23 casos distribuidos en seis bloques: siete de IRPF, tres de obligaciones de información, cuatro de Patrimonio y Grandes Fortunas, cuatro de Sucesiones y Donaciones, cuatro de IVA y un supuesto final sobre alta en el IAE por compraventa para uso propio.
El índice completo permite localizar cada supuesto y consultar el alcance concreto de la obra. No se trata de un repertorio de formularios ni de una recomendación de inversión: su aportación se encuentra en ordenar los problemas tributarios del inversor particular.
Utilidad profesional y datos de la edición
Una referencia de interés para asesorías fiscales, abogados dedicados a tributación personal, gestorías y profesionales de la consultoría económica que deban estudiar operaciones con monedas virtuales. Su enfoque también facilita una primera aproximación al inversor particular que necesita conocer qué cuestiones fiscales debe revisar.
Iberley, Departamento de Documentación. Editorial Colex. Colección Paso a Paso. Primera edición 2026, publicada el 26 de octubre de 2026. 136 páginas, en castellano. Libro impreso, 17 × 24 cm. ISBN 9791370650865.
Información adicional
| Subtítulo | Monedas virtuales e impuestos: claves fiscales básicas para el inversor particular |
|---|---|
| Autor | Iberley, Departamento de Documentación |
| Editorial | |
| Edición | 2026 |
| Edición bibliográfica | 1.ª edición 2026 |
| Fecha de publicación | 26/10/2026 |
| Páginas | 136 |
| Idioma | Castellano |
| Formato | Libro impreso |
| Dimensiones | 17 × 24 cm |