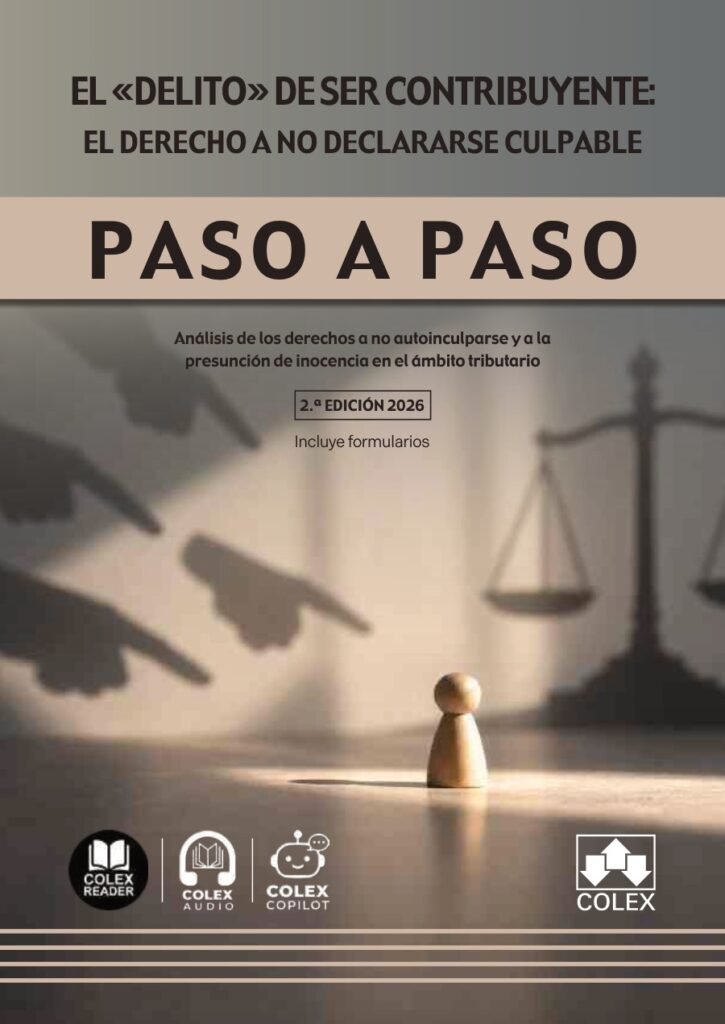
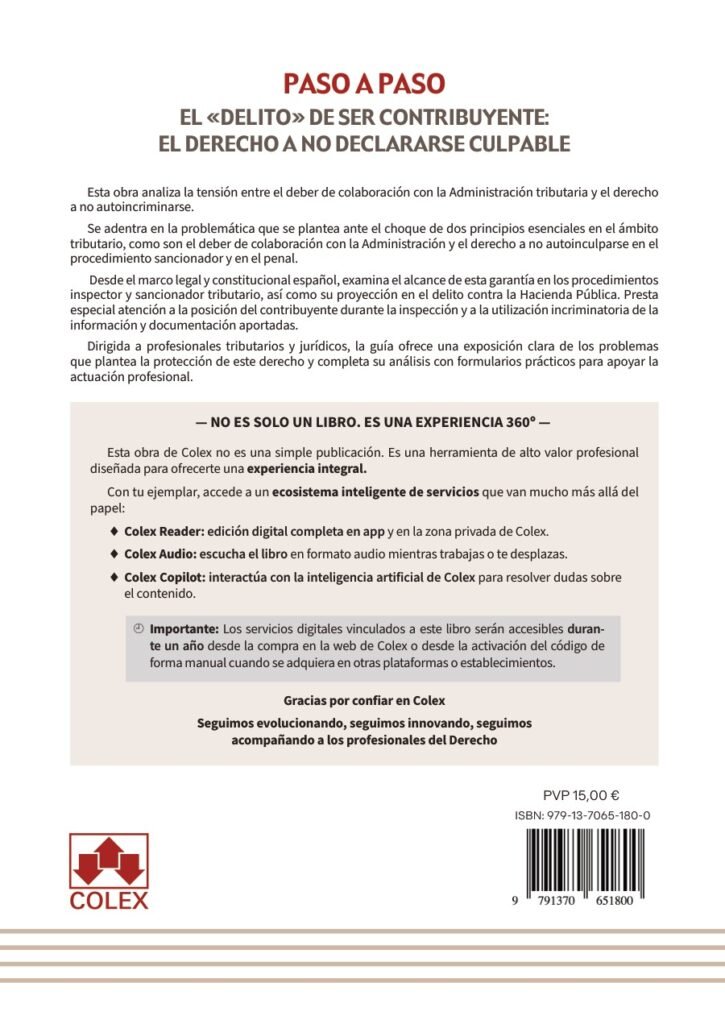
El «delito» de ser contribuyente: el derecho a no declararse culpable. Paso a paso
El precio original era: 15,00 €.14,25 €El precio actual es: 14,25 €. IVA incluido
Segunda edición sobre no autoincriminación y presunción de inocencia en la inspección tributaria, el procedimiento sancionador y el delito fiscal. Incluye doctrina de los tribunales y 13 formularios.
Libro impreso. Disponible bajo pedido al proveedor; el plazo de entrega se confirma al tramitar el pedido.
1. Marco constitucional y legal
2. La autoincriminación del contribuyente en el procedimiento inspector
- El derecho de defensa del sujeto inspeccionado
- El deber de colaborar con la inspección de tributos
- La carga de la prueba en el procedimiento inspector
- El derecho a no autoincriminarse
- Doctrina de los tribunales
3. La autoincriminación del contribuyente en el procedimiento sancionador
4. La autoincriminación del contribuyente en el delito contra la Hacienda pública
- El delito contra la Hacienda pública
- La actuación de la Administración tributaria en casos de delito contra la Hacienda pública
- Autoincriminación en los delitos contra la Hacienda pública
5. La incriminación del contribuyente en el procedimiento inspector
- El objeto del procedimiento inspector
- La planificación de las actuaciones inspectoras
- La inclusión en el plan de inspección
- El inicio de las actuaciones inspectoras
- La interrupción de la prescripción de las infracciones tributarias
- La incriminación del contribuyente en el procedimiento inspector
- La imparcialidad de los inspectores de Hacienda: la evaluación del desempeño
- Las posibles vías de impugnación en el procedimiento inspector
Anexo. formularios
- Escrito de conformidad a la propuesta de sanción en un procedimiento de inspección
- Escrito de disconformidad con la propuesta de sanción en un procedimiento de inspección
- Escrito de disconformidad con el acuerdo de rectificación de la propuesta de sanción (procedimiento de inspección)
- Escrito de alegaciones solicitando levantamiento de las medidas cautelares ante AEAT (inspección tributaria)
- Escrito de contestación a requerimiento de la Agencia Tributaria aportando la información solicitada
- Escrito de solicitud de prórroga del plazo de alegaciones (procedimiento sancionador)
- Escrito de alegaciones previo a la propuesta de resolución en procedimiento sancionador tributario
- Escrito de solicitud de sobreseimiento por incumplimiento del plazo para iniciar el procedimiento sancionador tributario
- Escrito de alegaciones y aportación de pruebas antes de la propuesta de resolución en procedimiento sancionador tributario
- Escrito de recurso de reposición contra resolución del expediente sancionador en el ámbito tributario
- Escrito de reclamación contra una sanción tributaria si se hubiera presentado reclamación contra la deuda tributaria de la que deriva
- Escrito de recurso de reposición tributario por vulnerar la no autoincriminación
- Escrito de defensa por delito fiscal y vulneración del derecho a no autoincriminarse
- Marco constitucional y legal
- La autoincriminación del contribuyente en el procedimiento inspector
- La autoincriminación del contribuyente en el procedimiento sancionador
- La autoincriminación del contribuyente en el delito contra la Hacienda pública
- La incriminación del contribuyente en el procedimiento inspector
Descripción
El «delito» de ser contribuyente: el derecho a no declararse culpable. Paso a paso
El deber de colaborar con la Administración tributaria plantea límites cuando la información aportada puede utilizarse para sancionar o incriminar al contribuyente. Esta segunda edición analiza el derecho a no autoinculparse y la presunción de inocencia en el procedimiento inspector y sancionador y ante el delito contra la Hacienda Pública.
Obra realizada por el Departamento de Documentación de Iberley, publicada por Colex en la colección Paso a Paso.
Garantías y deber de colaboración
La obra parte del marco constitucional y legal y examina el derecho de defensa, la carga de la prueba y el deber de colaborar con la inspección. Contrasta estas cuestiones con la doctrina de los tribunales sobre no autoincriminación.
Inspección, sanción y delito fiscal
El estudio distingue el procedimiento sancionador y la actuación administrativa en casos de delito contra la Hacienda Pública. Aborda planificación e inicio de la inspección, prescripción de infracciones, imparcialidad y posibles vías de impugnación.
Trece formularios para preparar la actuación
El anexo reúne escritos de alegaciones, contestación a requerimientos, solicitud de prórroga, aportación de pruebas y recursos frente a sanciones. Incluye modelos sobre vulneración del derecho a no autoincriminarse y defensa penal por delito fiscal.
Colex · 2.ª edición 2026. Publicación: 12/11/2026. 102 páginas, en castellano. Libro impreso, 17 × 24 cm. ISBN 9791370651800.
Información adicional
| Subtítulo | Análisis de los derechos a no autoinculparse y a la presunción de inocencia en el ámbito tributario |
|---|---|
| Autor | Iberley, Departamento de Documentación |
| Editorial | |
| Edición | 2026 |
| Edición bibliográfica | 2.ª edición 2026 |
| Fecha de publicación | 12/11/2026 |
| Páginas | 102 |
| Idioma | Castellano |
| Formato | Libro impreso |
| Dimensiones | 17 × 24 cm |
| Colección | Paso a Paso |